担保資産の再評価期間とは、金融商品において担保として設定された資産が市場価値を反映して見直される期間である。
概要
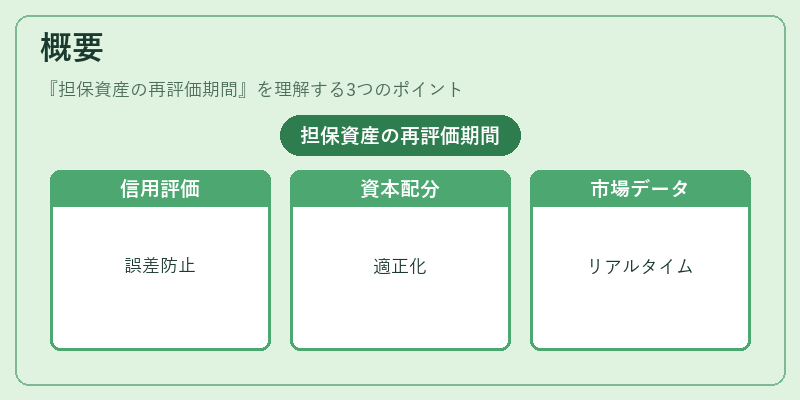
担保資産の再評価は、信用リスク管理と流動性確保のために設けられた制度的枠組みである。金融機関が発行する債券やローンを担保化した際、担保価値は市場変動により大きく変動し得る。この変動を適切に反映させないままでは、信用評価の誤差が生じ、資本要件の過剰または不足につながる。再評価期間は、国際的な監督規制(例:Basel III)や会計基準(IFRS 9、US GAAP)により定められた頻度で担保価値を見直すことで、リスクの過小・過大評価を防止する。再評価は、固定期間ごとに実施されることが多く、一定の市場データや価格指標を用いて計算される。これにより、金融機関は担保価値の変動をリアルタイムで把握し、適切な資本配分やリスクヘッジ策を講じることができる。
役割と機能
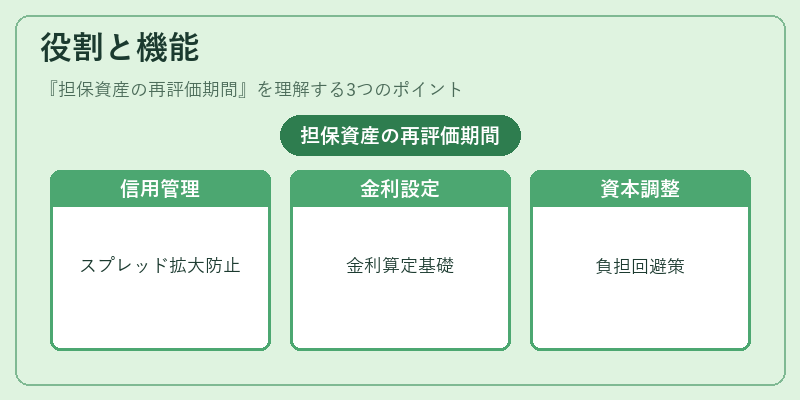
再評価期間は、以下のような実務上の場面で重要な機能を果たす。
- 信用スプレッド管理:担保価値が下落した場合に発行体の信用スプレッドが拡大しやすくなるため、再評価によって市場価格と一致させることで投資家への情報提供を正確化する。
- リスクベースの金利設定:担保価値の変動は、貸出金利や債券利回りに直接影響を与える。再評価期間内で見直された担保価値は、金利スプレッドの算定基礎となる。
- 資本適正率(CAR)調整:担保価格が下落すると、金融機関は追加の自己資本を要求されるケースがある。再評価により担保価値を最新化することで、過度な資本負担を回避できる。
- 流動性リスク緩和:担保価値が正確に反映されていれば、必要時に担保の売却や転換がスムーズに行える。再評価期間は、これらの取引コストを最小化する手段として機能する。
特徴
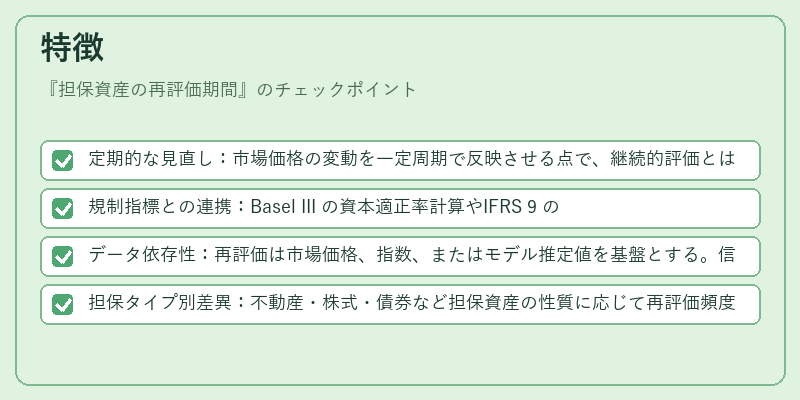
- 定期的な見直し:市場価格の変動を一定周期で反映させる点で、継続的評価とは異なる。
- 規制指標との連携:Basel III の資本適正率計算やIFRS 9 のヘッジ会計に組み込まれるため、規制遵守の観点から不可欠。
- データ依存性:再評価は市場価格、指数、またはモデル推定値を基盤とする。信頼できるデータソースの確保が必須。
- 担保タイプ別差異:不動産・株式・債券など担保資産の性質に応じて再評価頻度や方法が変わる。例えば、国債は流動性が高く短期で見直される一方、不動産は長期的な市場価格推移を反映する。
現在の位置づけ
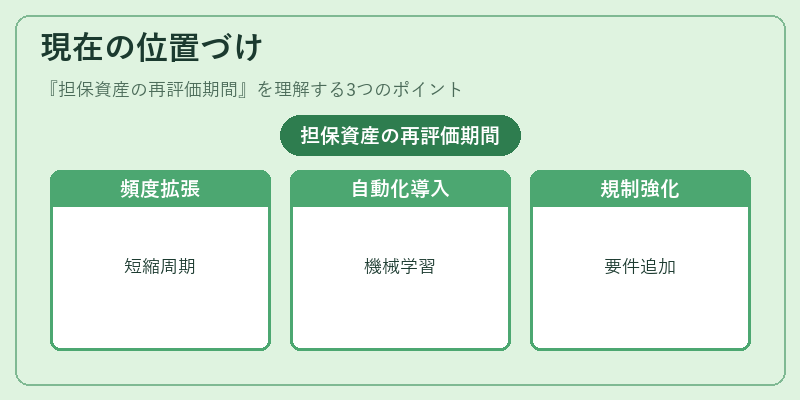
近年の金融環境では、市場ボラティリティの増大とデジタル化により、担保資産の再評価期間が重要性を一層高めている。特に、以下の動向が顕著である。
- 頻度の拡張:レバレッジ取引や高頻度取引(HFT)に伴い、担保価値の再評価周期は数日単位に短縮されるケースも増加。
- 自動化・アルゴリズム導入:機械学習を用いた価格推定モデルが採用され、リアルタイムでの再評価が可能になっている。
- 規制強化:Basel IV では担保価値の見直し頻度や方法に関する要件が追加され、金融機関はより厳格なリスク管理体制を構築している。
- 市場連動型スプレッド:再評価期間内で算出された担保価値は、金利スプレッドの計算に直接影響し、投資家への情報開示や価格形成に不可欠となっている。
以上のように、担保資産の再評価期間は、金融市場の透明性と安定性を維持するための核となる制度であり、規制・技術進化とともにその役割が拡大している。
続きを読むには確認が必要です