インデックスファンドの分配金再投資税優遇とは、分配金を受け取る代わりに同一ファンド内で自動的に購入する際に課される税負担を軽減または免除する制度である。
概要
インデックスファンドは市場全体や特定指数に連動するよう設計された投資信託であり、企業の配当金や利息などから得られる分配金を定期的に投資家へ還元する。日本では、こうした分配金を現金で受け取る場合は所得税・住民税が課される一方、同ファンド内で再投資する選択肢が設けられている。この「分配金再投資税優遇」は、再投資時点では未実現の利益とみなされ、売却(解約)まで課税を先送りできる仕組みである。目的は、長期的な複利効果を促進し、個人投資家が手軽に資産形成を継続できるようにすることである。
役割と機能
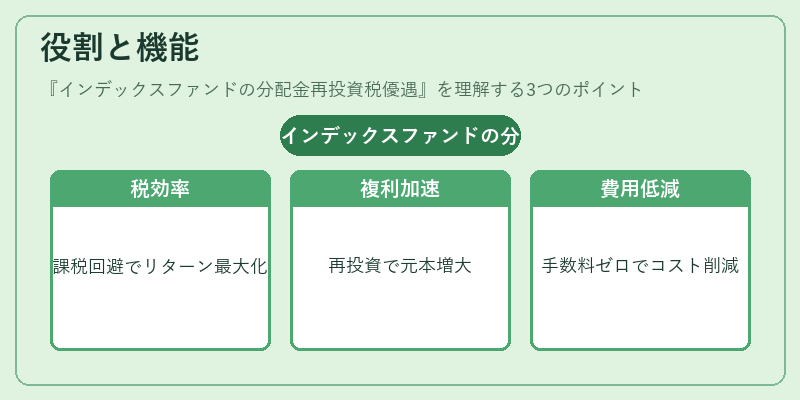
分配金再投資税優遇は、以下の場面で重要な役割を果たす。
1. 税効率性の向上 – 再投資時点では課税されないため、税引後のリターンが最大化できる。
2. 複利効果の加速 – 分配金が再度ファンドに投入されることで、次期分配金もより大きな元本から計算される。
3. 投資コストの低減 – 再投資は自動で行われるため、個別に購入手数料を支払う必要がなく、信託報酬以外の追加費用が発生しない。
4. 長期積立戦略との相性 – つみたてNISAやiDeCoなど税制優遇口座と組み合わせることで、さらに効果的に資産を増やすことができる。
特徴
-
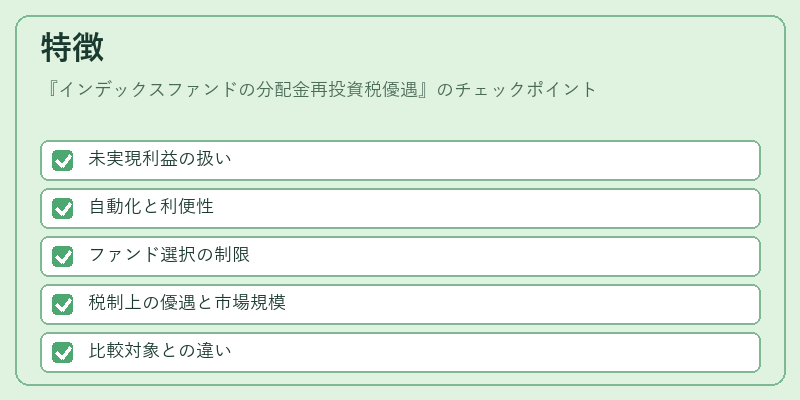
未実現利益の扱い
分配金再投資時点では売却されていないため、所得税・住民税は課せられず、解約まで非課税で保有できる。 -
自動化と利便性
多くの金融機関が「分配金自動再投資」サービスを提供し、投資家は手間なく資産を増やすことが可能。 -
ファンド選択の制限
再投資は同一ファンド内でのみ行われるため、ポートフォリオの分散性を保ちつつも、他ファンドへの移動は手動で実施する必要がある。 -
税制上の優遇と市場規模
日本国内では、再投資による非課税期間が長期にわたるため、インデックスファンド全体の保有残高を押し上げている。 -
比較対象との違い
アクティブ運用型ファンドやヘッジファンドでは分配金再投資制度は一般的でないことが多く、税制優遇も限定的である。
現在の位置づけ
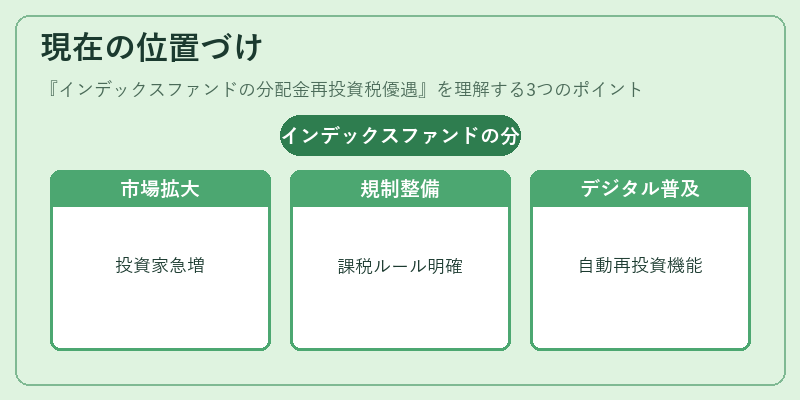
近年、個人投資家の間でパッシブ投資への関心が高まる中、インデックスファンドの分配金再投資税優遇は重要な選択肢として広く利用されている。
- 市場拡大 – つみたてNISAやiDeCoでの購入者増加に伴い、同制度を活用する投資家数が急増。
- 規制環境の整備 – 金融庁は投資信託の税務処理に関して透明性向上を図り、再投資時の課税ルールを明確化している。
- デジタルプラットフォームの普及 – ロボアドバイザーやオンライン証券が自動再投資機能を標準装備し、個人投資家へのアクセス性を高めている。
- 国際比較 – 米国など他国でも類似した非課税再投資制度が存在するが、日本の制度は長期保有に特化しており、国内市場で独自の位置づけを確立している。
インデックスファンドの分配金再投資税優遇は、税効率と複利効果を最大化しつつ、個人投資家が長期的に安定した資産形成を行うための重要なメカニズムである。
続きを読むには確認が必要です