アクティブファンドリスク調整シャープレシオとは、アクティブ運用ファンドのリターンを、リスクフリー資産に対する超過リターンとその変動性で割った指標である。ファンドの運用効率を数値化し、同業他社やベンチマークと比較するために用いられる。
概要
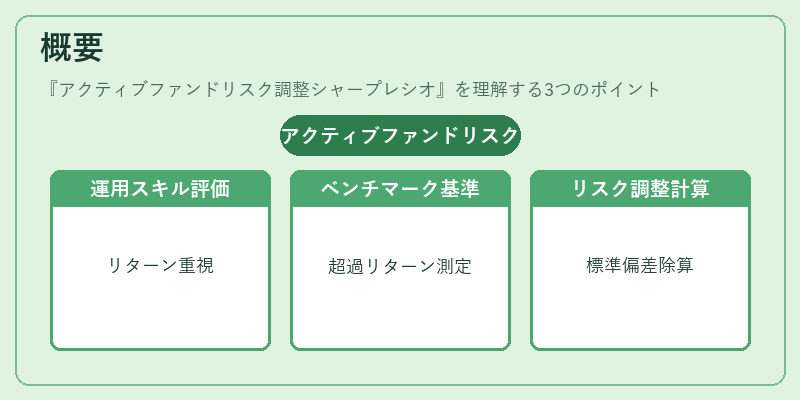
アクティブファンドリスク調整シャープレシオは、投資家がファンドマネージャーの運用スキルを評価する際に重要な指標である。従来のシャープレシオは投資全体のリスクを測るのに対し、アクティブファンドではベンチマークに対する超過リターンを重視するため、ベンチマークベースのリスク調整が必要とされた。したがって、リスク調整シャープレシオは「アクティブリターン ÷ アクティブリスク(標準偏差)」という形で定義され、投資戦略の有効性を測るために広く採用されている。
役割と機能
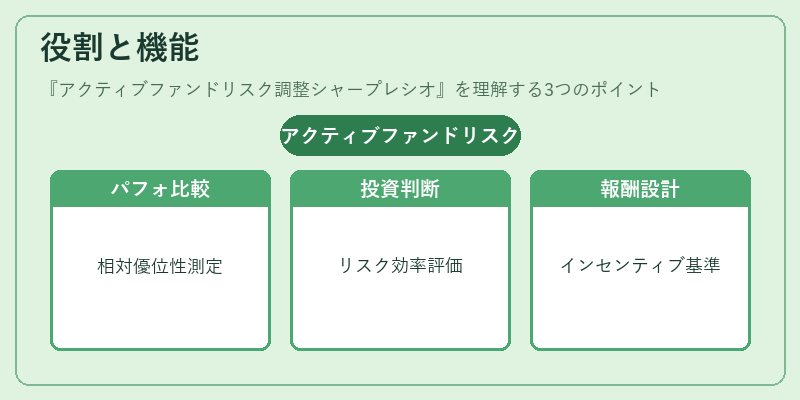
アクティブファンドリスク調整シャープレシオは、以下のような場面で機能する。
1. パフォーマンス比較:同業他社や同一ファンドの過去実績と比較し、運用者の相対的優位性を定量化する。
2. 投資判断の指標:投資家がファンド選択時にリスクに対するリターンの効率を判断するための基準となる。
3. 報酬設計:パフォーマンスベースの報酬体系(インセンティブ報酬)を設計する際に、リスク調整後のリターンをベースにする。
4. 規制・報告:投資信託の運用報告書や投資家向け資料で、運用成績の透明性を高めるために使用される。
特徴
- ベンチマーク依存:リスク調整シャープレシオは、選択したベンチマークに対する超過リターンを前提とするため、ベンチマークの設定が結果に大きく影響する。
- アクティブリスクの測定:標準偏差はアクティブリスク(ベンチマークに対する変動)を反映し、トラッキングエラーと密接に関連している。
- リスクフリー率の影響:リスクフリー資産の利率が変動すると、指標値も変動するため、金利環境の変化に敏感である。
- 比較の容易さ:同一ベンチマークを用いるファンド間で直接比較が可能であり、投資家が相対的な運用効率を把握しやすい。
- 限界:標準偏差は過去データに基づく統計量であり、将来のリスク構造を必ずしも反映しない点に留意が必要である。
現在の位置づけ
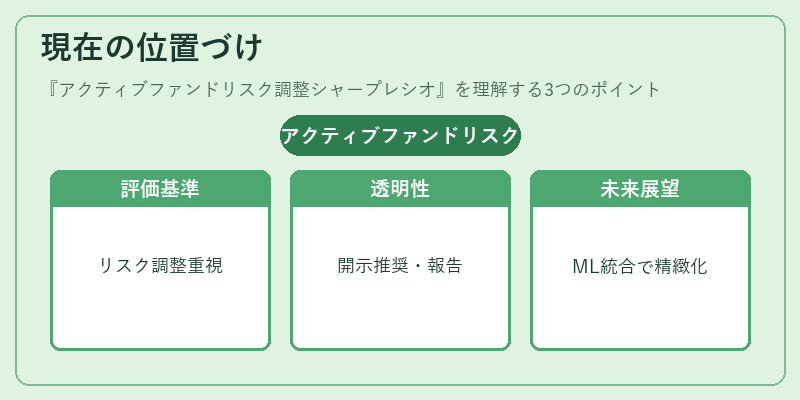
近年、低コストのパッシブ運用が拡大する中で、アクティブファンドはリターンの質を証明するためにリスク調整シャープレシオを重視している。機関投資家や資産運用会社は、ファンド選定時にこの指標を主要評価基準とし、パフォーマンスの持続性を検証する。さらに、スマートベータ戦略やファンドオブファンズにおいても、個別ファンドのリスク調整効率を測るために採用されるケースが増えている。規制当局は、投資家保護の観点から、ファンドの運用報告書にリスク調整指標の開示を推奨しており、透明性の向上が図られている。将来的には、機械学習やビッグデータ解析を組み合わせたリスク評価手法と統合され、より精緻な運用評価が期待される。
続きを読むには確認が必要です