アクティブリスク・ファクター・ポートフォリオ戦略とは、リスクファクターを定量的に測定し、ポートフォリオ全体のリスク構成を意図的に調整して、ベンチマークを上回るリターンを狙う投資手法である。
目次
概要
リスクファクターとは、株価変動を説明する共通要因(例:市場リスク、ボラティリティ、バリューファクター、モメンタム)である。アクティブリスク・ファクター戦略は、これらのファクターを組み合わせ、資産配分を動的に変更することで、リスク調整後のリターンを最大化することを目的とする。投資信託やETFで採用されるケースが増え、ファンドオブファンズやヘッジファンドの運用手法としても位置づけられる。
役割と機能
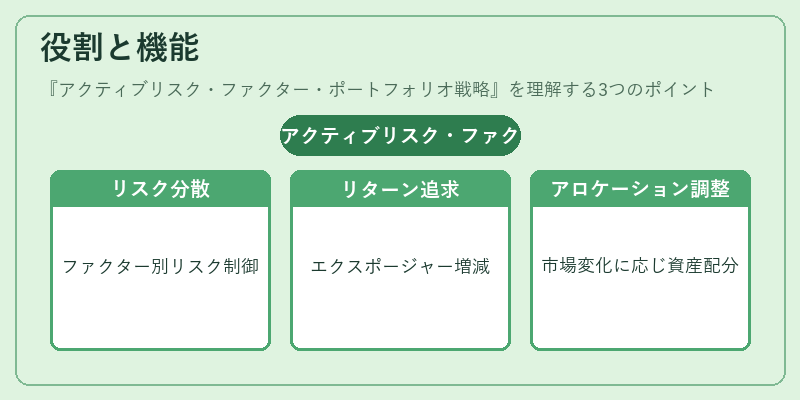
- リスク管理:ファクター別にリスクを分散・集中させ、ポートフォリオ全体のリスクを制御する。
- リターン向上:特定ファクターに対するエクスポージャーを増減させ、ベンチマークを上回るリターンを追求する。
- ダイナミックアロケーション:市場環境やファクターの相関構造の変化に応じて、資産配分を調整する。
- パフォーマンス測定:トラッキングエラーやファクター貢献度を定量的に評価し、運用方針を検証する。
特徴
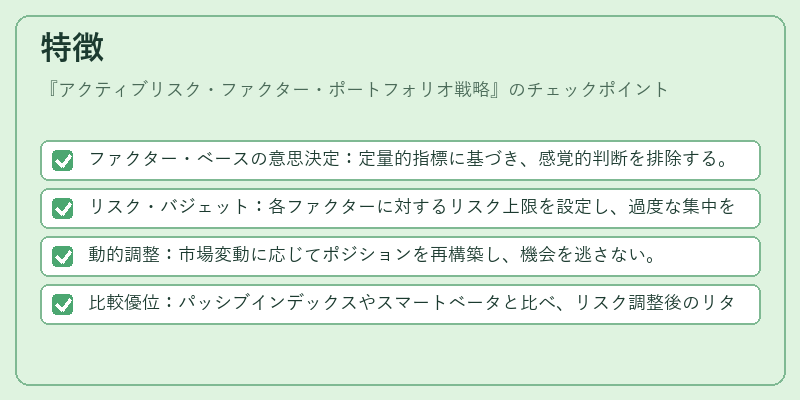
- ファクター・ベースの意思決定:定量的指標に基づき、感覚的判断を排除する。
- リスク・バジェット:各ファクターに対するリスク上限を設定し、過度な集中を防止。
- 動的調整:市場変動に応じてポジションを再構築し、機会を逃さない。
- 比較優位:パッシブインデックスやスマートベータと比べ、リスク調整後のリターンを追求できる点が差別化要因。
現在の位置づけ
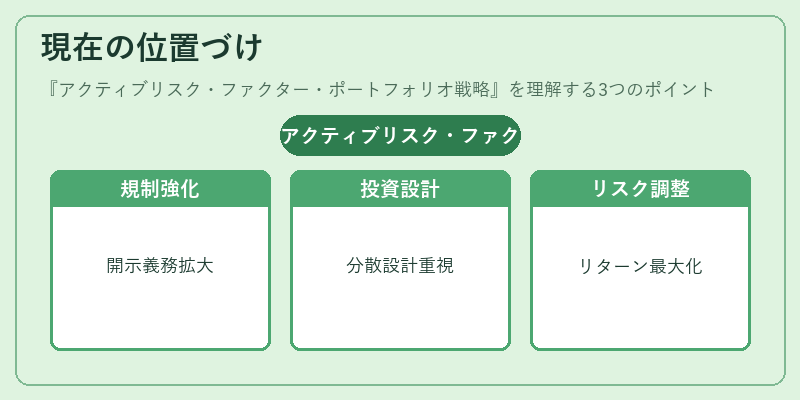
近年、ESG要件や規制強化の中で、透明性とリスク管理が重視される投資環境において、アクティブリスク・ファクター戦略は投資信託・ETFの設計に不可欠な要素となっている。多くのファンドオブファンズがファクター分散を目的に採用し、ヘッジファンドではリスク調整後のリターンを最大化する手段として定着。規制当局は、リスクファクターの開示義務を強化し、投資家保護と市場の透明性を高める方向で動いている。
×
続きを読むには確認が必要です