遺言信託の受益者受取額とは、遺言によって設立された信託において、受益者が実際に引き出すことのできる金銭または財産の総額である。
概要
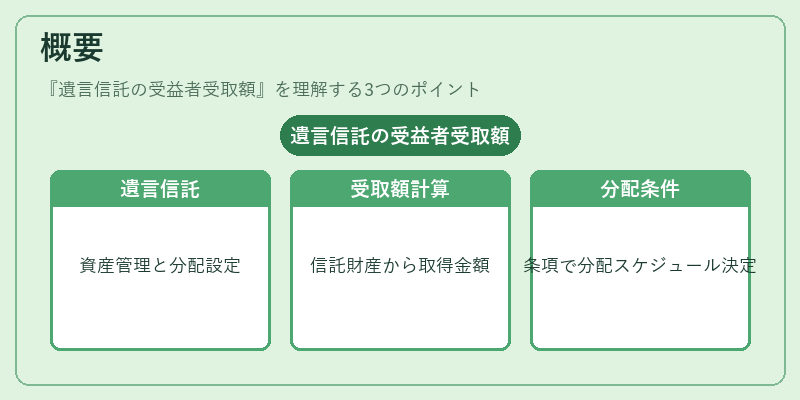
遺言信託は、被相続人(遺言者)が死亡後に特定の資産を管理・分配するために設ける法的枠組みである。受益者受取額は、その信託が保有する財産(現金、不動産、有価証券等)から、受益者が権利として認められる実際の取得可能金額を指す。遺言者は遺言書において「A氏には10年ごとに5%ずつ分配する」「B氏は生存時に全額を受け取る」など、具体的な分配スケジュールや条件を明示し、信託管理人(トラスト・ディレクター)に実行を委ねる。したがって、受益者受取額は遺言書の条項と信託契約の内容に基づき算定される。
役割と機能
-
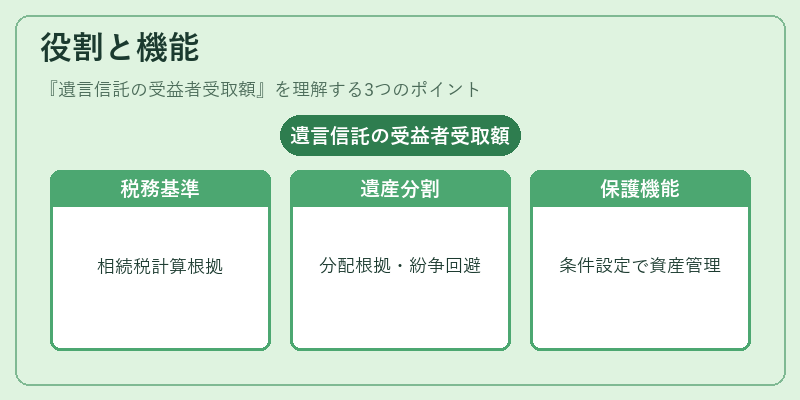
税務計算の基礎
受益者受取額は相続税や贈与税の課税対象となる金額を決定する重要指標である。信託内資産が分配されるたびに、受益者は所得税の申告義務を負うケースもあり、税務上の扱いは「分配金」か「贈与」と判断される点で異なる。 -
遺産分割の実行
受益者受取額は、遺産分割協議や裁判所命令において、各相続人への具体的な配分を示す根拠となる。信託がある場合、遺言書に従って自動的に資産が移転されるため、遺族間の紛争を回避しやすい。 -
相続人保護機能
受益者は分配条件(年齢制限、学費負担など)を設けることで、目的に沿った資産運用を保証できる。例えば、未成年の子どもには教育資金としてのみ利用可能とすることで、無計画な消費を防止できる。 -
プライバシー保護
信託は公的記録に残りにくいため、受益者受取額が外部に漏れにくい。相続手続きの過程で遺産の詳細を公開する必要がない点が、プライバシー重視の高資産家に選ばれる理由となる。
特徴
-
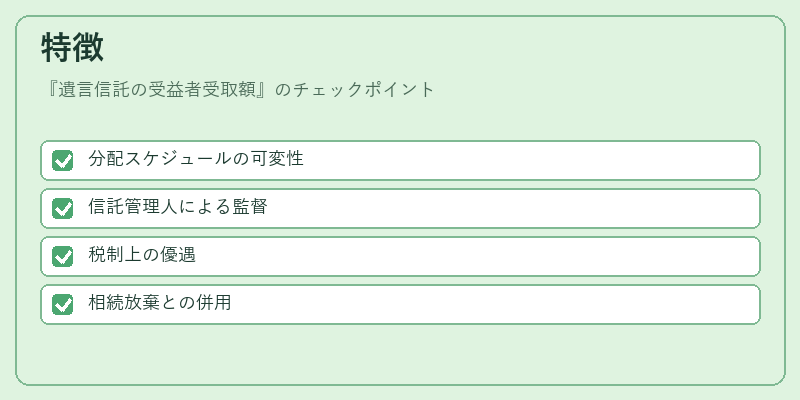
分配スケジュールの可変性
遺言者は受益者受取額を一定期間ごとに分割したり、一括で全額を支払うか、あるいは条件付きで分配するか選択できる。これにより、税負担や相続人の生活設計に柔軟に対応可能。 -
信託管理人による監督
受益者受取額は、独立した第三者(信託会社等)が管理・分配を行うため、遺言者の意図が正確に実現されやすい。管理人は法的義務として「善管注意義務」を負い、資産の減少や不適切な分配を防止する。 -
税制上の優遇
一部国・地域では、遺言信託に対して相続税の控除や非課税枠が設けられている。受益者受取額がその枠内に収まれば、税負担を大幅に軽減できる。 -
相続放棄との併用
受益者は信託資産の一部または全てを放棄することも可能である。放棄した分配額は他の相続人へ再配分され、遺言書に明示された意思と一致しない場合でも調整が行われる。
現在の位置づけ
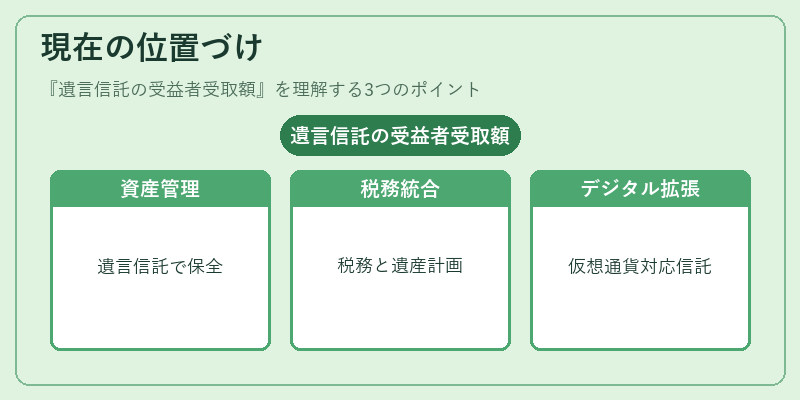
近年、高資産家を中心に遺言信託は「遺産管理・保全」手段として急速に普及している。特に、国際的な投資ポートフォリオや多国籍企業の株式を持つ個人が増加する中で、税務戦略と相続計画を統合した信託設計が重要視されている。また、各国の信託法改正により、透明性・報告義務が強化される一方で、受益者受取額の算定方法や分配条件の明確化が求められるようになってきた。さらに、デジタル資産(仮想通貨等)の登場に伴い、従来の信託枠組みを拡張する形で「デジタルトラスト」の設立も進んでいる。
総じて、遺言信託の受益者受取額は、相続税対策・資産保全・相続人間の公平性確保に不可欠な指標として、今後も金融機関や専門家による高度化が期待される。
続きを読むには確認が必要です