分配金受取期間とは、株式や投資信託などの有価証券に対して支払われる配当金・分配金を受け取る権利が行使できる期間である。
目次
概要
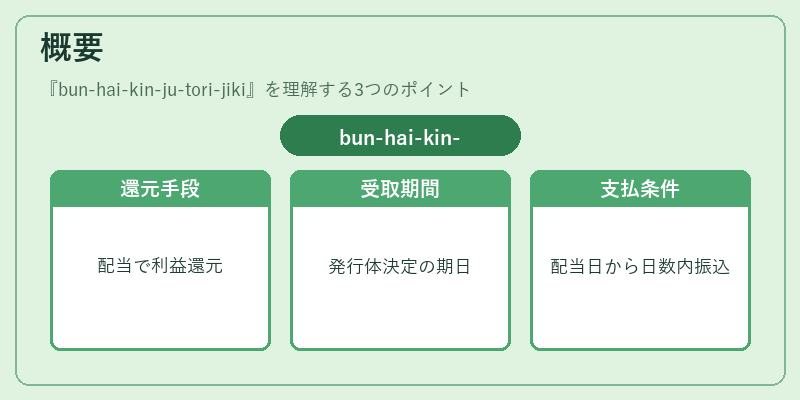
企業が利益を株主に還元する手段として、定期的に配当や分配金が支払われる。これらの金銭は、発行体が決定した「受取期間」に従って受領される。受取期間は、証券の種類や契約内容によって異なり、株主総会で承認された配当日から一定の日数以内に振込を完了する必要がある。
役割と機能
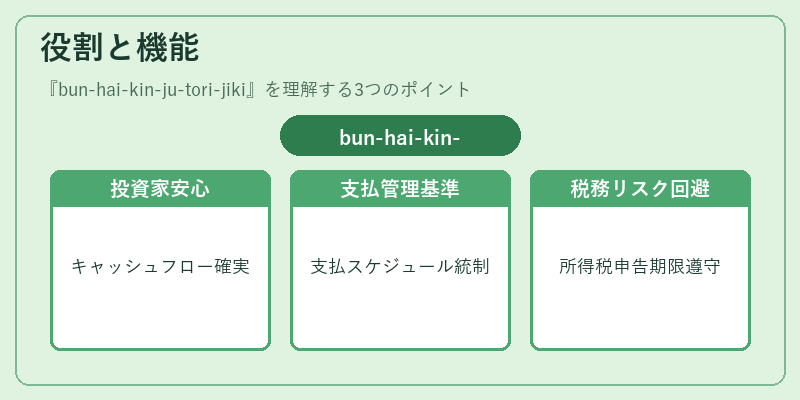
分配金受取期間は、投資家側に対してキャッシュフローの予測性を提供するとともに、企業側には支払スケジュール管理の基準となる。具体的な使用場面としては、株主総会での配当決議後、証券会社が受取期間内に分配金を振り込む手続きや、投資信託の分配金再投資(自動積立)設定時に適用される。さらに、税務上は受取期間外に受領した場合、所得税の確定申告期限を超えたとみなされるリスクがあるため、正確な管理が求められる。
特徴
- 固定性:多くの場合、配当日から15〜30営業日以内に振込完了が必要であり、受取期間は一定の時間枠を持つ。
- 法的拘束力:証券取引所や金融庁の規定により、受取期間外の振込は無効とされることがある。
- 税務影響:受取期間内に受領しない場合、源泉徴収税の適用対象となり得る。
- 投資戦略への影響:分配金再投資を行う際は、受取期間と購入タイミングが調整され、ポートフォリオ全体のリターンに直結する。
現在の位置づけ
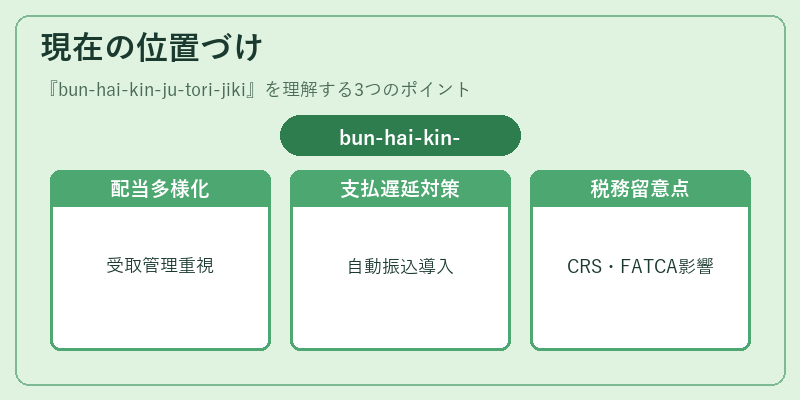
近年の株主還元政策の多様化(定期配当だけでなく特別配当や資本増強分配金)に伴い、受取期間の管理はさらに重要視されている。投資家保護を目的とした規制強化や、オンラインバンキング・モバイル決済の普及により、受取期間内での迅速な振込が可能となった一方、企業側も支払遅延リスクを低減するために自動振込システムを導入している。さらに、税務上の扱いは国際的な情報交換協定(CRS)やFATCAなどの影響を受けることがあるため、投資家は受取期間だけでなく、適切な税務処理も併せて確認する必要がある。
×
続きを読むには確認が必要です