カードローンの延滞金率上乗せ率計算方法とは、カードローンにおいて返済遅延が発生した際に適用される追加利息(延滞金)の計算基準となる率を算出する手続きである。
目次
概要
カードローンは融資元本とともに「基本金利」を設定し、返済遅延時にはそれより高い「上乗せ率」が適用される。上乗せ率計算方法は、金融機関が定めた基準日(通常は借入日の翌営業日)から遅延開始までの日数を考慮し、日割りで追加利息を算出する仕組みとなっている。これは、消費者保護の観点から過度な金利負担を防止するとともに、貸付リスク管理の一環として設けられている。
役割と機能
延滞金率上乗せ率は、カードローン契約時に提示される「遅延時の追加利息率」として、借り手が支払期日を過ぎた場合に発生する金銭的負担を明確化する。金融機関はこの計算方法を用いて、遅延期間に応じて段階的に上乗せ率を適用し、返済額の増加を実現する。また、顧客への通告や請求書発行時に必要な金額を正確に算出するための基礎データとして機能する。
特徴
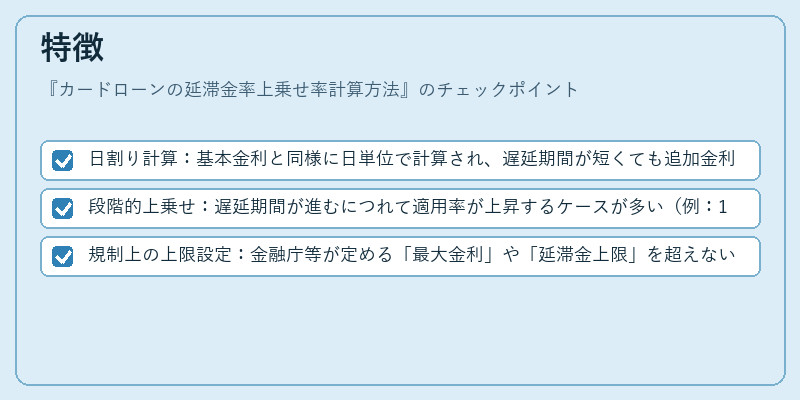
- 日割り計算:基本金利と同様に日単位で計算され、遅延期間が短くても追加金利が発生。
- 段階的上乗せ:遅延期間が進むにつれて適用率が上昇するケースが多い(例:1〜30日、31〜60日など)。
- 規制上の上限設定:金融庁等が定める「最大金利」や「延滞金上限」を超えないように設計。
上乗せ率は基本金利より高いものの、法令で定められた範囲内に収まるため、過剰な負担を防止しつつ貸付リスクを補償する役割を果たす。
現在の位置づけ
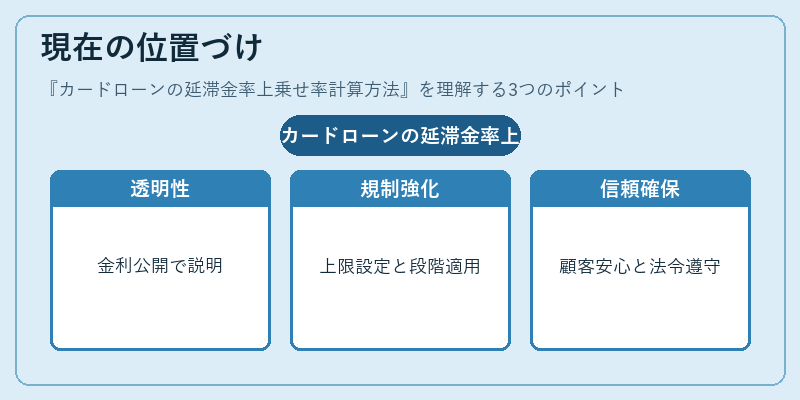
近年ではデジタル決済の普及とともにカードローン利用者が増加しており、遅延金利の透明性が重視されている。金融機関は顧客への説明責任を果たすため、上乗せ率計算方法をウェブサイトやアプリで公開し、シミュレーションツールを提供するケースが増えている。また、消費者保護団体の監視下で、遅延金利の上限設定や段階的適用に関する規制強化が進む中、上乗せ率計算方法は契約書類の重要項目として位置付けられ、法令遵守と顧客信頼確保を両立させる鍵となっている。
×
続きを読むには確認が必要です