カードローン返済計画策定手順とは、個人がカードローンの借入金を効率的に減らすために、収支状況や返済余力を踏まえて作成する段階的なガイドラインである。
目次
概要
短期融資として利用されるカードローンは、利息が高く、返済計画が不備だと負担が増大しやすい。そこで「返済計画策定手順」は、借入金額・金利・収支構造を総合的に把握し、最適な返済スケジュールを設計するための枠組みとして位置づけられる。個人家計の可処分所得や固定費を整理した上で、借入残高と返済余力を照らし合わせる点が特徴だ。
役割と機能
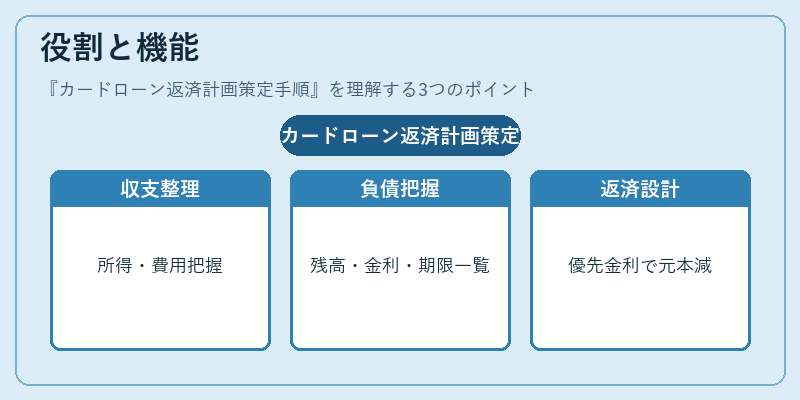
- 収支の棚卸:月々の可処分所得と固定費・変動費を明確化する。
- 負債構造の把握:カードローン残高、金利、返済期限を一覧化し、総負債額と比率を算出。
- 返済余力の算定:可処分所得から生活費・固定費を差し引いた残りを「返済可能額」として設定。
- 返済スケジュール作成:金利優先で元本減少を促進するため、毎月一定額または変動額の返済計画を立案。
- 見直しと調整:収支状況や金利変更に応じて定期的に再評価し、必要なら返済期間の短縮・長期化を検討。
特徴
- 短期性重視:カードローンは借入期間が短く、金利負担が大きいことから、元本減少を優先する設計が求められる。
- 柔軟な返済額設定:固定額だけでなく、収支変動に応じた可変返済額を組み込むことで、生活圧迫を緩和できる。
- 金利優先の原則:高金利分は早期返済を推奨し、総負債コストを抑える戦略が明示されている。
現在の位置づけ
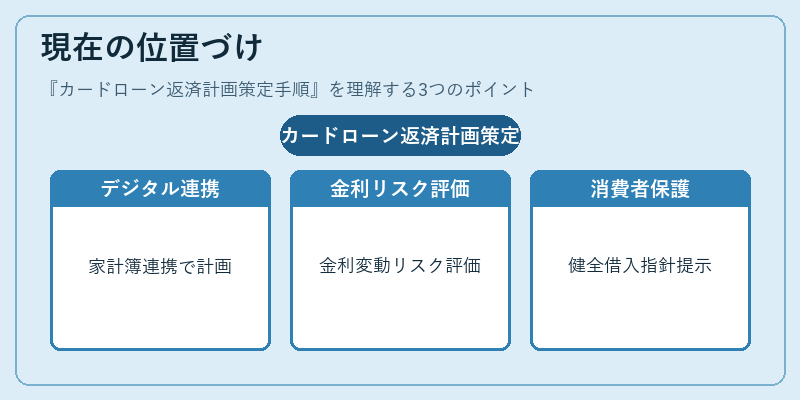
近年の金融環境では、デジタル家計簿や自動積立サービスが普及しており、カードローン返済計画策定手順はそれらと連携しながら実行されるケースが増えている。金融庁を中心に「健全な借入」を促進するための指針が示され、消費者保護意識も高まっている。また、リボ払いなど金利変動型返済方法への対策として、手順内で金利変動リスクを評価し、必要に応じて一括返済や繰上げ返済の選択肢を提示することが求められている。
×
続きを読むには確認が必要です