チャージバックリスクモデルとは、決済取引における不正や紛争が発生した際の金銭的損失を予測・評価するための統計的手法である。
概要
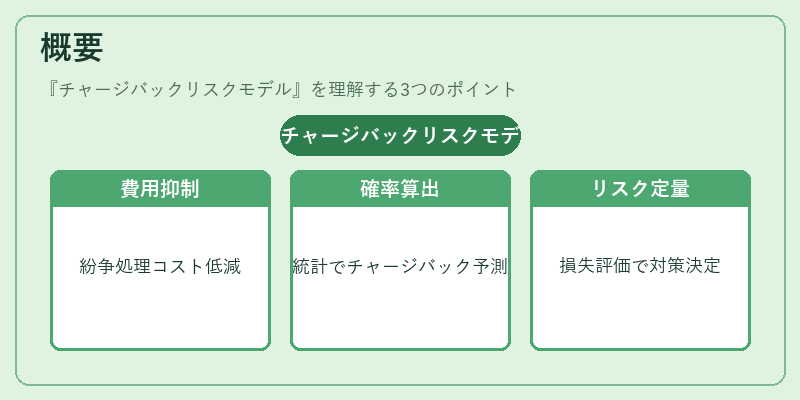
チャージバックリスクモデルは、カード決済業界における取引後の紛争処理コストを抑制する目的で開発された。電子商取引やモバイル決済の拡大に伴い、未承認利用や商品不履行による返金要求が増加したため、リスク管理の重要性が高まった。本モデルは、取引データと過去のチャージバック履歴を統計的に解析し、各取引が将来チャージバックになる確率を算出する。これにより、加盟店や発行銀行は損失リスクを定量化し、対策を講じることができる。
役割と機能
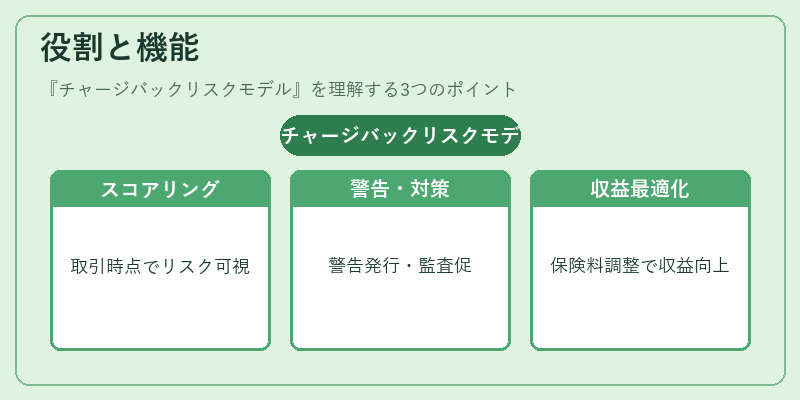
チャージバックリスクモデルは、決済プラットフォーム内で以下のように機能する。まず、取引時点でリアルタイムにスコアリングを行い、潜在的な紛争リスクを可視化する。次に、カード発行銀行や加盟店へ警告情報を提供し、追加認証や監査を促す。また、保険料設定やクレジットラインの調整に活用され、金融機関の信用リスク管理と収益最適化を支援する。さらに、APIベースのオープンバンキング環境下では、外部サービスプロバイダーが自社システムへ統合し、リアルタイムチャージバック予測を組み込むことで、決済フロー全体の安全性向上に寄与する。
特徴
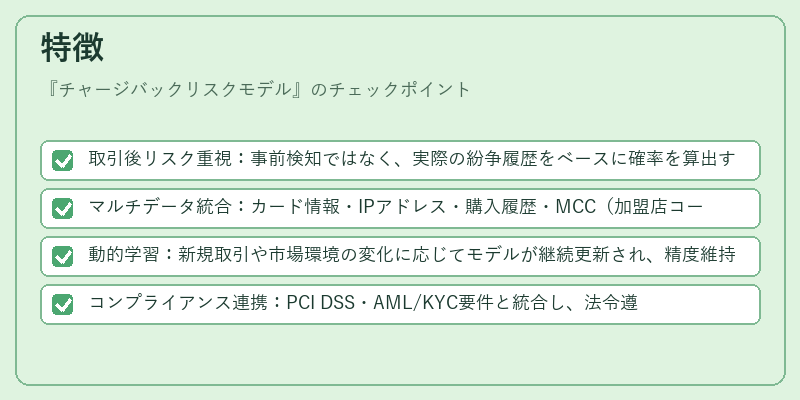
- 取引後リスク重視:事前検知ではなく、実際の紛争履歴をベースに確率を算出する点が特徴。
- マルチデータ統合:カード情報・IPアドレス・購入履歴・MCC(加盟店コード)など多様な変数を同時解析。
- 動的学習:新規取引や市場環境の変化に応じてモデルが継続更新され、精度維持。
- コンプライアンス連携:PCI DSS・AML/KYC要件と統合し、法令遵守をサポート。
これらは従来型の不正検知アルゴリズムや単純な閾値設定とは異なり、金融機関が実際に負担する金銭的損失を直接予測できる点で優位性を持つ。
現在の位置づけ
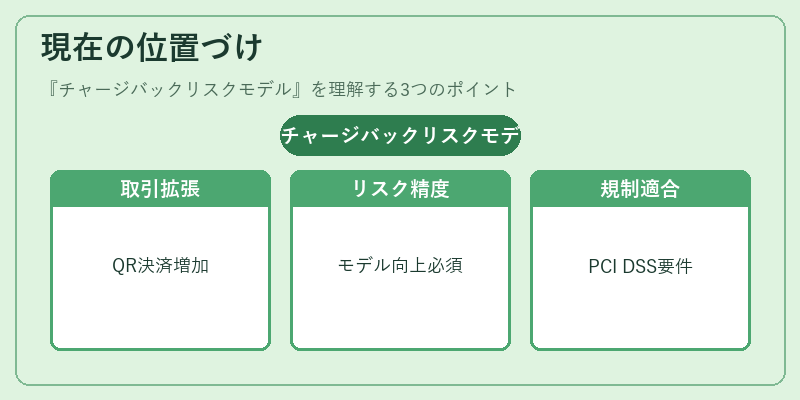
近年、PSD2やオープンバンキングによって支払データが多様化し、QRコード決済・電子マネーなど非接触型取引が急増している。その結果、チャージバック件数は従来よりも高頻度かつ複雑化しており、リスクモデルの精度向上が不可欠となっている。金融機関はAPIベースでリアルタイムスコアリングを実装し、加盟店との連携強化や保険商品設計に活用している。また、規制当局はPCI DSS遵守とともにリスク管理フレームワークの整備を求めており、チャージバックリスクモデルはその中心的役割を担っている。
続きを読むには確認が必要です