連結財務諸表開示基準とは、親会社とその子会社を一体として表示するための会計処理及び報告規範である。
概要
企業が複数の事業単位やグループ会社を持つ場合、個別に作成した財務諸表だけでは経営実態を十分に把握できないことが多い。この問題を解決するため、20世紀末に国際的・国内的に体系化されたのが連結財務諸表開示基準である。
日本国内では、金融商品取引法や東京証券取引所の上場規則により、上場企業は「親会社とその子会社を対象にした連結財務諸表」を作成・公表する義務が課せられている。これにより投資家、債権者、監査機関などがグループ全体の経営状況を一目で把握できるようになり、情報非対称性の低減や市場効率性の向上につながっている。
役割と機能
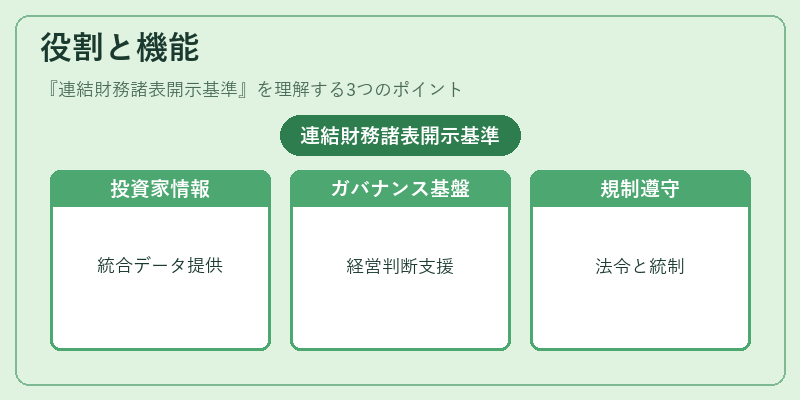
連結財務諸表開示基準は、以下のような場面で重要な役割を果たす。
1. 投資家情報提供 – 上場株主や潜在的投資者が企業価値を評価する際に必要不可欠な統合データを提供。
2. 監査・ガバナンスの基盤 – 取締役会、監査委員会、社外取締役は連結財務諸表をもとに経営判断やリスク管理を行う。
3. 規制遵守 – 金融商品取引法・会社法などの法的要件を満たすために必須であり、違反すると罰則が科されることがある。
4. 企業統治の透明化 – 連結情報は親子関係の構造や支配権行使状況を明示し、内部統制・コンプライアンス体制の評価に利用される。
特徴
| 特徴 | 説明 |
|---|---|
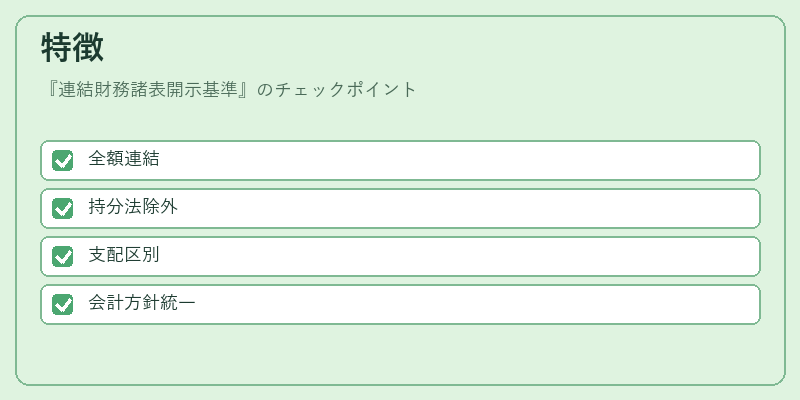
| 全額連結 | 子会社の資産・負債・収益・費用を完全に親会社の財務諸表へ集計し、相殺取引は除外。 |
| 持分法適用例外 | 20%未満の支配権しかない子会社については持分法ではなく、非支配株主持分として扱うケースがある。 |
| 親会社の影響力表現 | 親会社の指揮統制を示すために「支配関係」と「実質的支配」の区別が設けられている。 |
| 会計方針一貫性 | 連結基準は親子間で同一の会計方針を適用することを求め、差異を最小化。 |
これらの特徴により、単なる個別財務諸表では得られない「グループ全体としての健全性」や「支配構造」の可視化が実現される。
現在の位置づけ
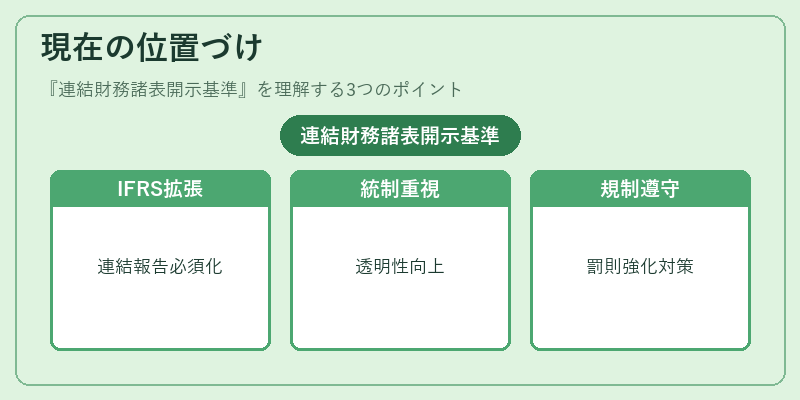
近年、国際会計基準(IFRS)への移行やESG情報開示の拡充に伴い、連結財務諸表開示基準はさらに重要性を増している。上場企業は、連結報告とともに統合報告書(Integrated Report)の作成が推奨されており、経営戦略やリスク情報と財務データの統合が求められるようになっている。
また、監査役会・社外取締役の増員や指名委員会制度の導入により、連結財務諸表はガバナンス評価の中心的資料となっている。企業は、内部統制フレームワーク(COSO)を適用しながら、連結情報の正確性と透明性を担保する責任が増している。
規制面では、金融商品取引法の改定により、連結財務諸表の開示遅延や虚偽表示に対する罰則強化が図られ、企業はコンプライアンス体制を整備する必要がある。さらに、敵対的買収防衛策としても、連結情報の詳細な提示が潜在的買収者への警告となるケースが見受けられる。
総じて、連結財務諸表開示基準は、投資家保護・市場効率化を図るために不可欠であり、企業ガバナンスの透明性と信頼性を高める鍵となっている。
続きを読むには確認が必要です