コンベクシティベース評価モデルとは、債券の価格変動を利率変動に対して二次的な感応度(コンベクシティ)を考慮し、より正確に評価する手法である。
目次
概要
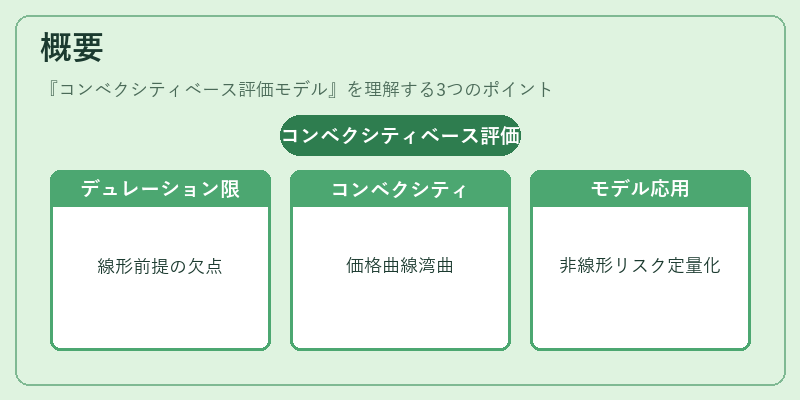
債券価値は金利変動に線形に反応するという前提の下で用いられるデュレーションが限界を持つことから、コンベクシティが導入された。コンベクシティは価格と利率の関係曲線の湾曲度合いを測る指標であり、金利上昇時に価格下落が緩やかになり、金利低下時には価格上昇が加速する特性を示す。コンベクシティベース評価モデルは、この二次感応度を組み込むことで、デュレーション単独では捉えきれない非線形リスクを定量化し、金利変動に対する価格の精密な予測を可能にした。
役割と機能
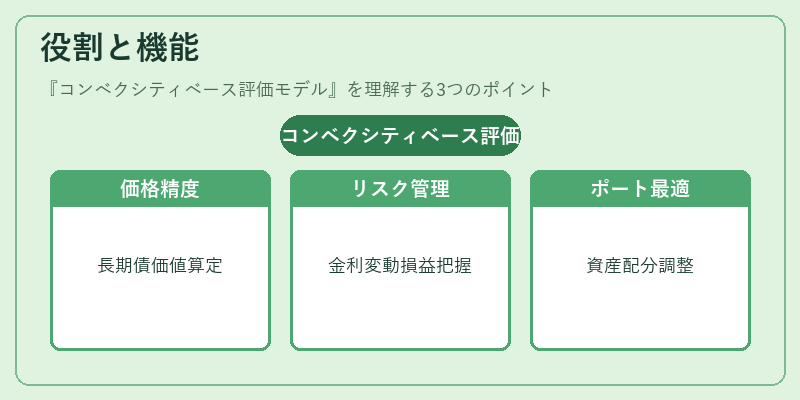
- 価格評価の精度向上 – 債券の残存期間が長いほどコンベクシティは大きくなるため、長期国債や高利回り社債の価値算定に不可欠。
- リスク管理 – 金利スプレッド変動時の損益曲線を正確に把握し、ヘッジ戦略(例:金利先物・スワップ)を最適化するための基礎データとなる。
- ポートフォリオ最適化 – コンベクシティを加味した資産配分は、期待収益とリスクトレードオフをよりバランスよく調整できる。
- 規制対応 – 資本充足率計算においても、金利変動リスクの評価基準としてコンベクシティが参照されるケースが増えている。
特徴
- 非線形感応度:デュレーションは一次導関数である一方、コンベクシティは二次導関数であり、金利変動の大きさに応じて価格変化率が変わる点を捉える。
- 残存期間依存性:長期債ほどコンベクシティが高くなるため、短期と長期で評価方法を使い分ける必要がある。
- 金利曲線の形状影響:平坦な曲線ではデュレーション重視だが、凸凹のある曲線ではコンベクシティが重要になる。
- 計算負荷:二次導関数を用いるため、単純な一次近似よりも計算量が増えるが、現在は高速アルゴリズムで実務に適応している。
現在の位置づけ
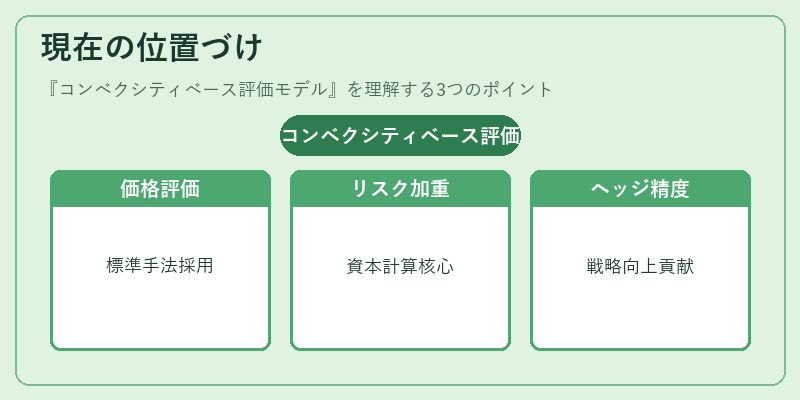
金融市場では金利不確実性が高まる中、コンベクシティベース評価モデルは標準的な価格評価手法として広く採用されている。特に長期国債やハイ・イールド社債、転換社債など、金利変動の影響を大きく受ける証券で重視される。また、資本規制(例:バリュー・アット・リスク計算)においても、コンベクシティを考慮したリスク加重係数が導入されるケースが増えている。さらに、金利スワップやオプション型金融商品との連動で、デュレーションとコンベクシティを統合的に扱うモデルが開発され、ヘッジ戦略の精度向上に寄与している。市場環境の変化に伴い、コンベクシティは単なる補助指標から、リスク管理・資本計算の核心要素へと位置づけられている。
×
続きを読むには確認が必要です