クーポン債弾性計算とは、利付債の価格が市場金利変動に対してどれだけ変化するかを定量的に測定する手法である。
この計算は、デュレーションやコンベクシティといった既存の感応度指標を用いて、価格のパーセント変化を金利のパーセント変化で割ることで得られる「弾性」を求める。
概要
クーポン債弾性計算は、金融市場における金利リスク管理の基盤となる指標である。
利付債の価格は満期までのキャッシュフローを現在価値に割り引くことで決定され、その割引率が変動すれば価格も同様に変化する。この価格感応度を表すために、デュレーション(期間)とコンベクシティ(曲率)が導入された。
弾性計算は、これらの指標を組み合わせて「1%金利上昇が何%価格変動をもたらすか」を示し、投資家や機関投資家がポートフォリオ全体の金利リスクを把握するために不可欠である。
また、国債・社債など異なる信用格付けや発行体特性を持つクーポン債でも共通して利用できる点も重要であり、固定利付債の比較分析やヘッジ戦略設計に活用されている。
役割と機能
- リスク測定:ポートフォリオ全体の金利変動による価値変化を予測し、VaR(バリュー・アット・リスク)やストレステストに組み込む。
- ヘッジ設計:デュレーションマッチングやスワップ取引での金利ヘッジ比率を決定する際に弾性値が基準となる。
- パフォーマンス評価:投資戦略の実績と市場金利変動との関係を分析し、アクティブ運用の有効性を測る。
- 規制遵守:金融機関はバリュー・アット・リスクやストレスシナリオにおいて金利感応度を報告義務化されているため、弾性計算が必須となっている。
特徴
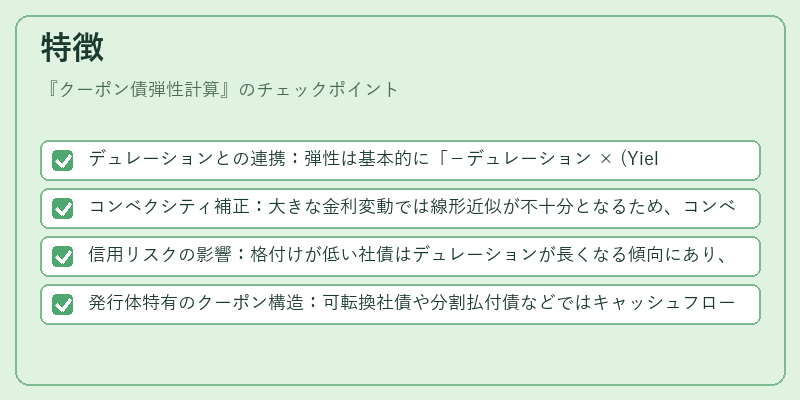
- デュレーションとの連携:弾性は基本的に「-デュレーション × (Yield / Price)」で表現されるため、金利の単位変化に対する価格の相対変化を直感的に把握できる。
- コンベクシティ補正:大きな金利変動では線形近似が不十分となるため、コンベクシティ項で非線形性を調整し、より精緻な価格予測が可能になる。
- 信用リスクの影響:格付けが低い社債はデュレーションが長くなる傾向にあり、弾性も高くなるため金利変動に対して敏感である。
- 発行体特有のクーポン構造:可転換社債や分割払付債などではキャッシュフローが不規則になるため、弾性計算には追加調整が必要となる。
現在の位置づけ
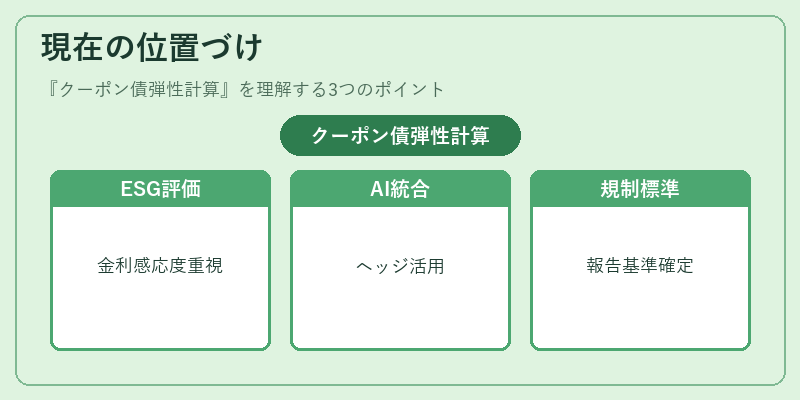
近年の低金利・長期化した金融環境において、クーポン債弾性計算は投資家間で共有される重要なリスク指標として確立している。
- ESG債:環境・社会・ガバナンスを重視する発行体の債券では、金利変動に対する価格感応度が投資判断材料となり、弾性計算はその評価基準として利用される。
- AI・機械学習との統合:ポートフォリオ最適化アルゴリズムで弾性値を入力変数とし、金利シナリオに対する動的ヘッジ戦略が実装されているケースも増えている。
- 規制強化:国際金融監督機関は金利感応度の計算方法や報告基準を明確化し、弾性計算の標準化を推進している。
クーポン債弾性計算は、単なる数値指標にとどまらず、固定収益投資全体のリスク管理フレームワークを支える核となる概念である。
続きを読むには確認が必要です