ネット銀行の資本要件とは、インターネットのみを通じて業務を行う金融機関が、安定的に業務を継続し、顧客保護と市場信頼性を確保するために法規制や国際基準で定められた自己資本の最低水準を満たすことを義務付ける枠組みである。
概要
インターネット専業銀行は、物理的支店網がない代わりに情報技術とリスク管理体制に大きく依存する。従来の地銀や信託銀行とは異なり、顧客接点がオンライン上に限定されるため、不正アクセスやシステム障害など新たなリスクが増幅される。その背景から、金融庁は「ネット銀行等の資本要件」に関するガイドラインを策定し、バーゼル合意で定められた自己資本比率規制に準拠した上で、独自の指標や追加的なリスク評価手法を導入している。これにより、ネット銀行は顧客預金の安全性と業務継続力を確保しつつ、金融システム全体への影響を最小限に抑えることが求められる。
役割と機能
資本要件は、リスクベースの自己資本比率(CAR)を通じてネット銀行の健全性を測る指標である。具体的には、貸出金・投資証券等の信用リスク・市場リスク・オペレーショナルリスクに対して適切な自己資本を確保することで、突発的な損失に耐える余力を持たせる。また、ネット銀行は従来型金融機関と同様に預金保険制度の対象となり、顧客保護を補完する役割も担う。さらに、FATCAやSOX法など国際的な情報開示・コンプライアンス規制との整合性を図るため、資本構成は投資家保護とガバナンスの観点からも重要である。
特徴
- リスク重視の資本配分
ネット銀行はオペレーショナルリスクが高いため、信用リスクだけでなくシステム障害やサイバー攻撃に対する備えとして追加的な資本を要求される。 - 国際基準との調和
バーゼル合意の枠組みを採用しつつ、国内規制(金融庁・預金保険)と連携して、自己資本比率の最低水準を設定する。 - 透明性とガバナンスの強化
SOX法に基づく内部統制報告義務や、FATCAによる国際的な情報共有要件が資本計算に組み込まれ、外部監査・開示が徹底される。
これらの特徴は、物理支店を持たないネット銀行特有のリスクプロファイルと、グローバル規制環境との相互作用から生じている。
現在の位置づけ
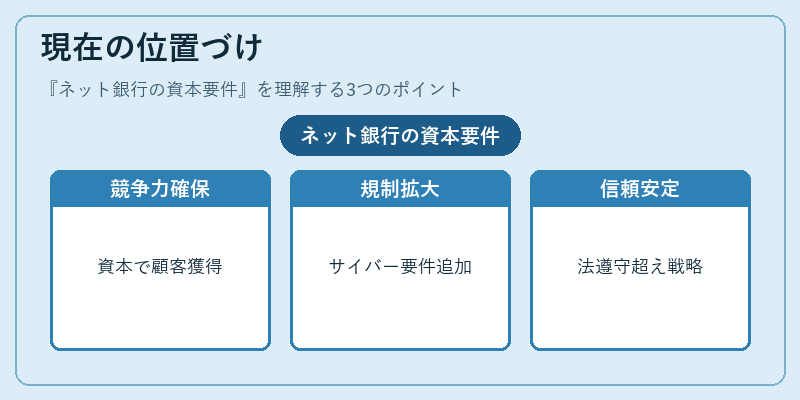
近年、デジタルバンキング市場の拡大に伴い、ネット銀行は資本要件を満たすことで競争力を確保しつつ、新規顧客獲得やサービス多様化を推進している。金融庁は定期的にガイドラインを見直し、システムリスクへの対応策として「サイバーリスク資本要件」などの追加指標を導入する動きがある。また、第二種金融商品取引業者や信託銀行と同等の規制枠組みで運営されるケースも増え、各種金融機関間の境界が曖昧化している。こうした環境下では、資本要件は単なる法的遵守を超えて、顧客信頼構築と市場安定性維持に不可欠な戦略的指標となっている。
続きを読むには確認が必要です