信用金庫流動性リスク管理とは、信用金庫が預金や融資の需要と供給を安定させるために行う資金調達・運用のバランスを監視し、予期せぬ大量引き出しや市場変動に備えるプロセスである。
概要
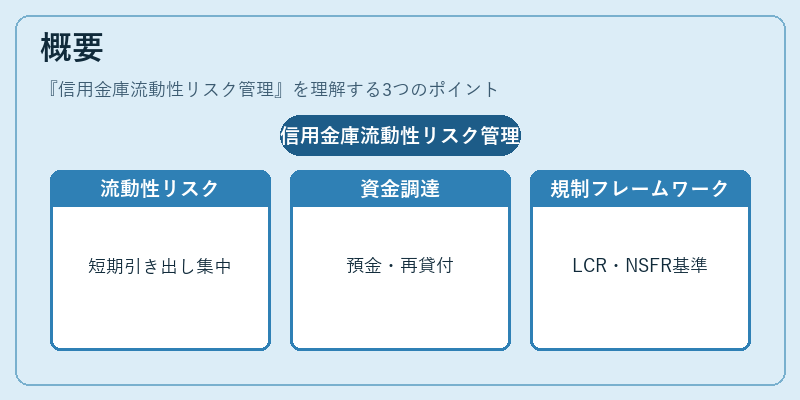
信用金庫は地域住民や中小企業を対象とした地方金融機関であり、預金者から集めた資金を主に融資へ回すことで経済循環に貢献する。一方、その事業形態上、短期的な引き出し需要が集中すると流動性不足が生じやすい。流動性リスク管理は、これらの不確実性を定量化し、資金調達手段(預金・再貸付・社債発行など)と投資ポートフォリオ(国債・地方債・社債等)のマッチングを最適化することで、流動性ショックに対する耐性を確保する。日本の金融庁は、信用金庫に対してバーゼル合意の基準を踏まえた流動性カバレッジ比率(LCR)やネット安定資金調達比率(NSFR)の遵守を求めており、これらが管理フレームワークの核となっている。
役割と機能
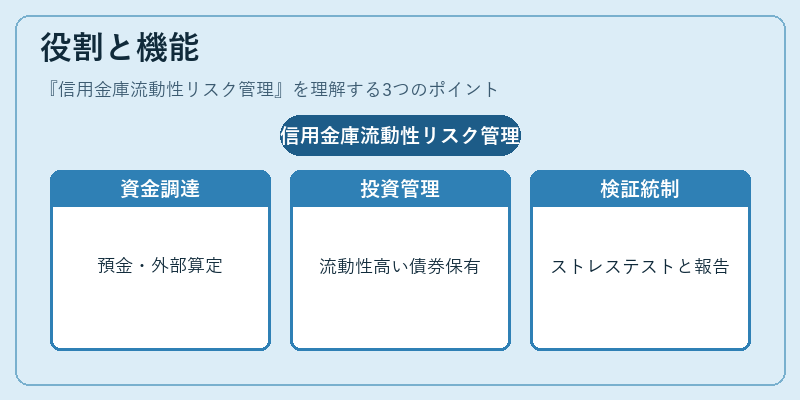
信用金庫流動性リスク管理は、以下のような具体的場面で重要となる。
1. 資金調達計画:預金残高や再貸付スケジュールをもとに、短期・長期の資金需要を予測し、必要な外部資金調達量を算定する。
2. 投資ポートフォリオ管理:流動性が高い国債や地方債を中心に保有しつつ、融資による利息収入を確保するバランスを取る。
3. ストレステスト実施:引き出しの急増や金利上昇などシナリオを想定し、LCR・NSFRが基準値を維持できるか検証する。
4. 内部統制と報告:流動性指標の算出方法やデータ管理体制を整備し、金融庁への報告義務に対応する。
特徴
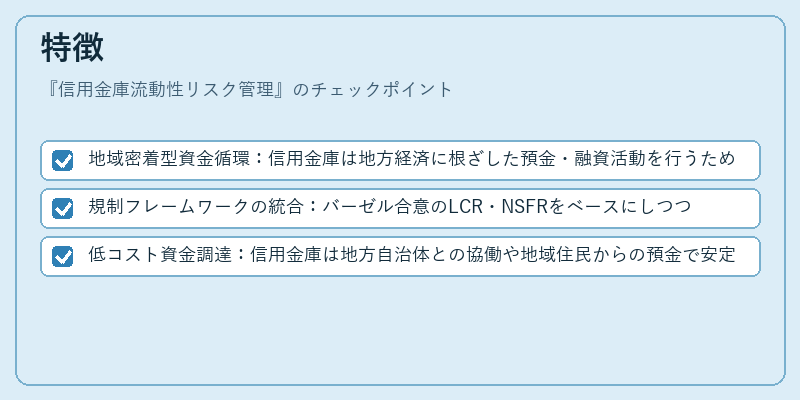
- 地域密着型資金循環:信用金庫は地方経済に根ざした預金・融資活動を行うため、流動性リスクは地域の景気変動と直結している。
- 規制フレームワークの統合:バーゼル合意のLCR・NSFRをベースにしつつ、日本独自の預金保険制度や金融庁指導を組み合わせる点が他の金融機関と異なる。
- 低コスト資金調達:信用金庫は地方自治体との協働や地域住民からの預金で安定した資金源を確保しているため、外部市場への依存度が比較的低い。
現在の位置づけ
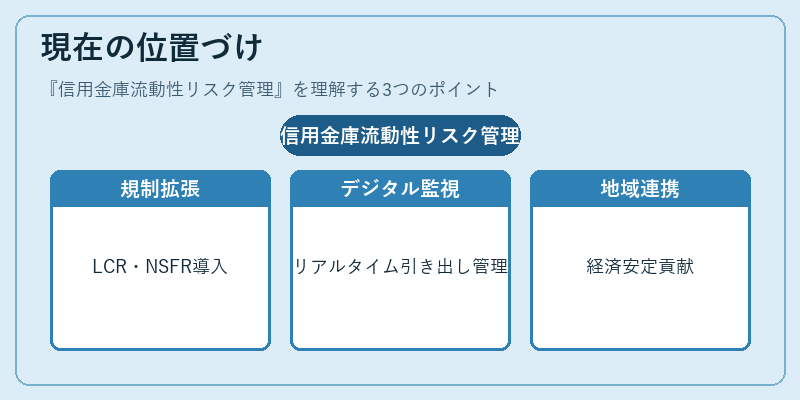
近年、金融庁は「流動性リスク管理ガイドライン」を改訂し、信用金庫に対するLCR・NSFRの適用範囲を拡大している。これにより、従来は規模が小さいとされていた信用金庫でも、国際基準に沿った流動性管理体制が求められるようになっている。また、デジタルバンキングの普及やオンライン預金サービスの拡大に伴い、引き出し需要の時間帯分布が変化しており、リアルタイム監視システムの導入が進んでいる。さらに、地方金融機関の統合・連携を促す政策も流動性リスク管理の重要性を高めているため、信用金庫は地域経済に対する安定的な貢献とともに、国際的な規制環境への適応が不可欠となっている。
続きを読むには確認が必要です