プレマネー投資家リスク調整基準とは、スタートアップへの投資判断を行う際に、企業価値(プレマネー)と投資家が負担するリスクのバランスを定量化し比較するための指標である。
目次
概要
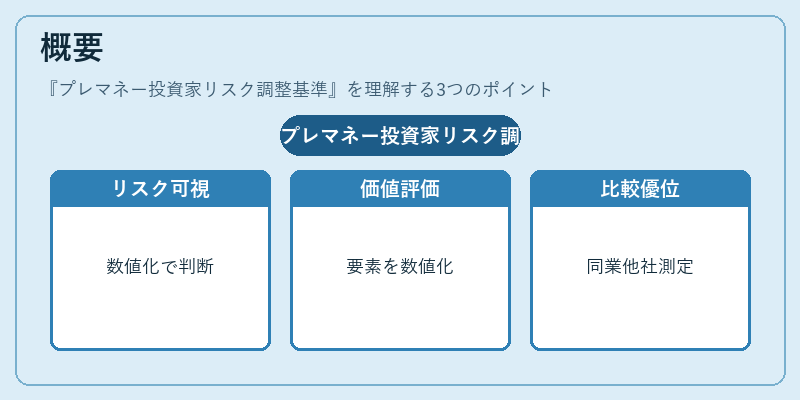
起業初期のキャピタル調達では、投資家は不確実性を伴う高いリターン期待値に対して資金提供する。プレマネー投資家リスク調整基準は、企業価値評価と同時に、事業モデルの成熟度、市場規模、競合環境、経営陣の実績などを数値化し、リスクレベルを可視化することで、投資判断の一貫性を確保する。
この基準は、シードラウンドやシリーズAで特に重要となり、投資家が同業他社と比較した際の相対的優位性を測る手段として採用される。
役割と機能
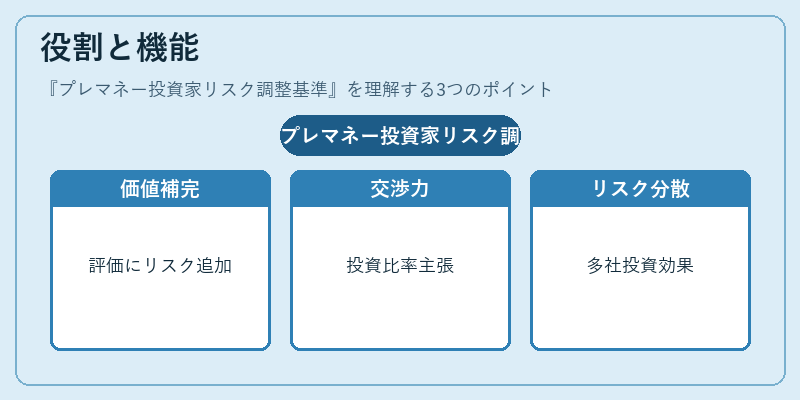
- 価値評価の補完:プレマネー評価のみではリスク度合いを見落としがちであるため、リスク調整基準は追加情報を提供する。
- 交渉材料:投資家はこの指標を用いて、投資額や株式比率の妥当性を主張できる。
- ポートフォリオ管理:複数スタートアップへの投資時に、総合的なリスク分散効果を算出する。
- エグジット予測:リスク調整後の期待リターンを基に、IPOやM&Aタイミングを判断する。
特徴
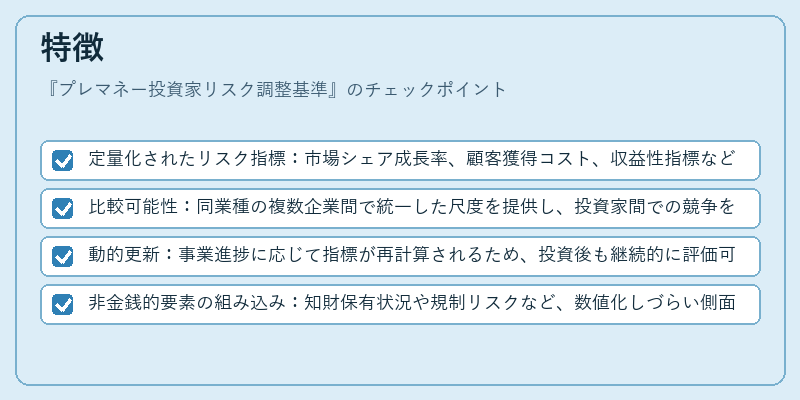
- 定量化されたリスク指標:市場シェア成長率、顧客獲得コスト、収益性指標などを重み付けして算出。
- 比較可能性:同業種の複数企業間で統一した尺度を提供し、投資家間での競争を公平化。
- 動的更新:事業進捗に応じて指標が再計算されるため、投資後も継続的に評価可能。
- 非金銭的要素の組み込み:知財保有状況や規制リスクなど、数値化しづらい側面を定量化。
現在の位置づけ
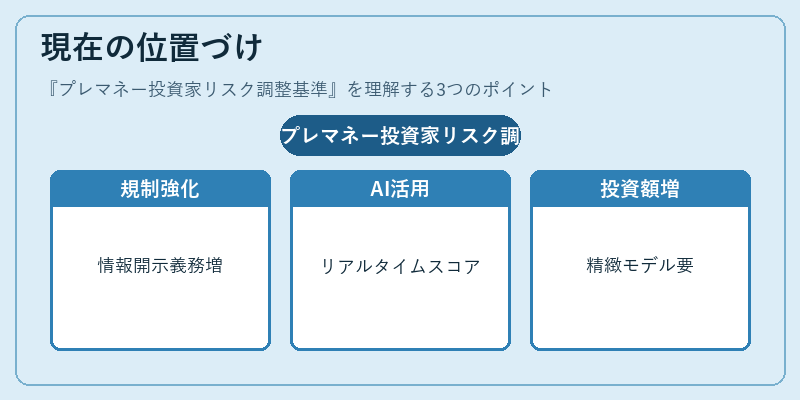
近年のベンチャー資本市場では、投資家がリスク管理に対する期待が高まっているため、プレマネー投資家リスク調整基準は重要性を増している。
- 規制環境:投資情報開示義務の強化に伴い、透明性のあるリスク評価指標への需要が拡大。
- テクノロジー活用:AIやデータ分析プラットフォームを利用したリアルタイムリスクスコアリングが普及。
- 市場動向:シリーズA以降の投資額増加に伴い、より精緻なリスク調整モデルが求められる。
プレマネー投資家リスク調整基準は、スタートアップと投資家双方にとって、価値創造プロセスを客観的かつ戦略的に支える重要指標となっている。
×
続きを読むには確認が必要です