住宅ローン控除の早期返済控除額とは、住宅ローンを完済または繰上げ返済した際に、所得税から差し引くことができる控除金額である。
概要
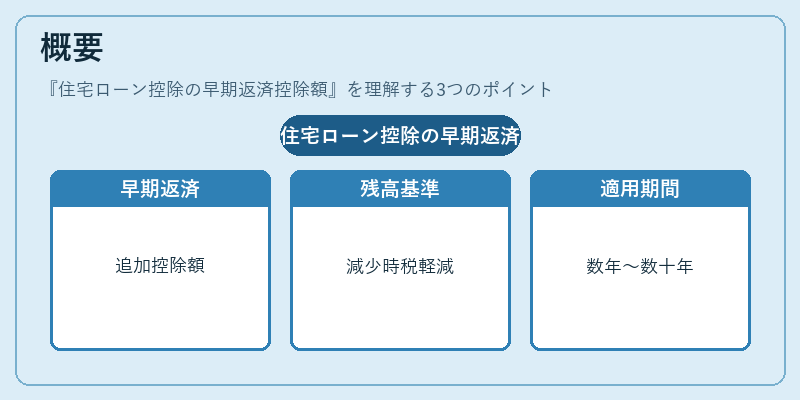
住宅ローン控除(住宅借入金等特別控除)は、日本の所得税法に定められた制度であり、一定期間にわたり住宅ローン残高に対して課税所得を減少させることで、住宅取得・維持を促進することを目的としている。早期返済控除額は、この基本的な控除枠の中で「早期完済」に対して追加で認められる金額であり、残高が急激に減少した場合でも税負担を緩和する設計となっている。制度自体は住宅取得後数年から数十年にわたり適用されるが、早期返済時点での残高を基準とし、通常の年間控除額よりも高い割合(約1%程度)が課税所得から差し引かれる。
役割と機能
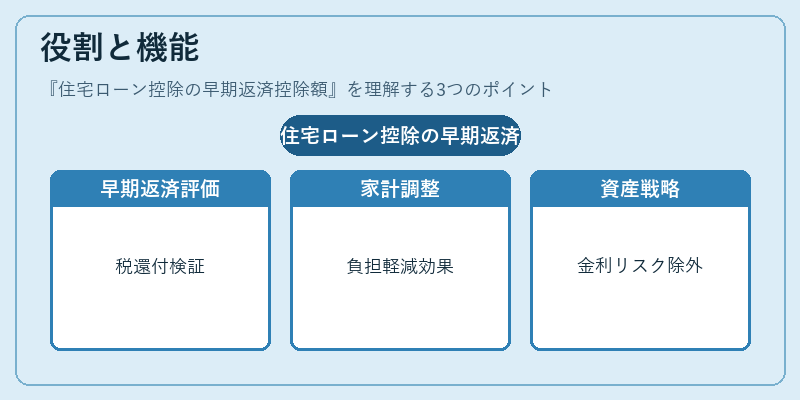
住宅ローン控除の早期返済控除額は、以下のような場面で活用される。
- 繰上げ返済を検討する際:残高が大幅に減少した時点で確定申告を行い、税金を還付または軽減できるか評価する。
- 家計の流動性調整:早期完済によって毎月の返済負担が減り、可処分所得や貯蓄率を改善できる。
- 資産形成戦略の一環として:住宅ローン残高をゼロにすることで、将来的な金利変動リスクを排除し、他の投資へ資金を振り向けられる。
特徴
| 特色 | 説明 |
|---|---|
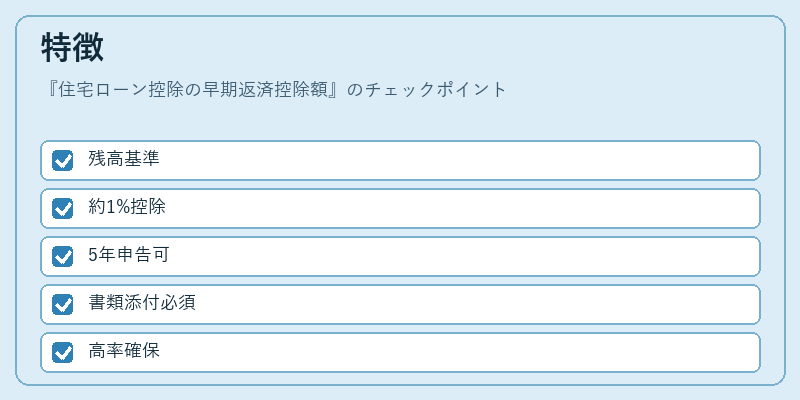
| 残高基準 | 年末残高または返済直前残高に対して課税所得から差し引かれる。 |
| 割合設定 | 通常、年末残高の約1%が控除対象となるが、一定上限(数百万円程度)を超える場合は調整される。 |
| 適用期間 | 早期完済した年度から5年間にわたり申告可能で、各年ごとに残高を再計算する必要がある。 |
| 税務手続き | 確定申告時に「住宅ローン控除の特例(早期返済)」に関する書類を添付し、所得税の還付または減額を受ける。 |
これらの特徴は、通常の年間控除と比べて早期完済時点で残高が大きく減少した場合でも、相対的に高い控除率を確保できる点にある。
現在の位置づけ
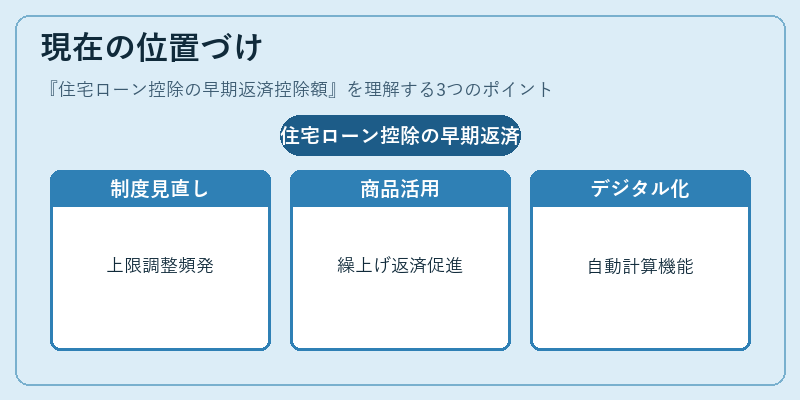
近年の住宅金融市場では金利低下や不動産価格の変動が顕著であり、早期返済による税優遇は家計再編の重要なツールとなっている。政府は住宅ローン控除制度を継続的に見直しており、早期返済控除額についても上限や適用条件が調整されることがある。金融機関はこの特例を活かした繰上げ返済商品を提供し、顧客の税負担軽減と資産形成をサポートしている。また、家計簿アプリ等のデジタルツールでは「早期返済控除額」を自動計算する機能が増えており、個人ファイナンス管理の一環として利用されている。
続きを読むには確認が必要です