等価配分とは、投資対象のリターンやリスクを一定の基準に合わせて調整し、同一の期待値・変動性を持つように再構築する手法である。
概要
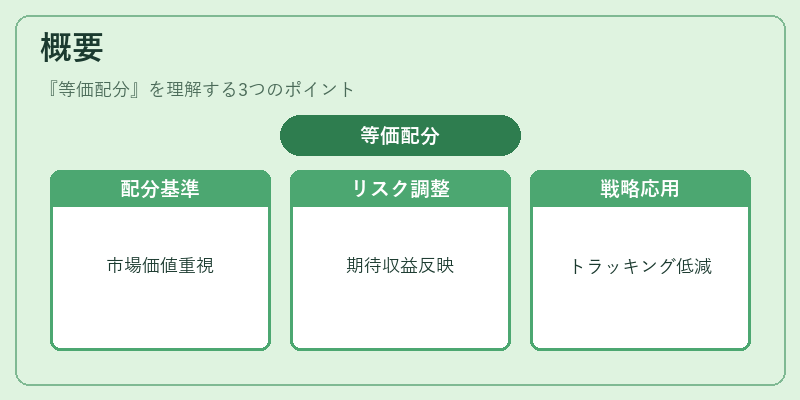
等価配分は、ポートフォリオ最適化の理論的根拠として確立された。投資信託やETFでは、複数の資産クラスやファンドを組み合わせる際に、各構成銘柄の相対的な重要度を調整し、全体として望ましいリスク・リターンプロファイルを実現する。従来の「等重配分」(同数の資産を均等に保有)とは異なり、市場価値や期待収益率、相関係数などを考慮して「等価」と呼ばれる調整量を算出する点が特徴である。投資信託・ETF分野では、特にインデックスファンドのトラッキングエラー低減やスマートベータ戦略において重要な手法として位置付けられている。
役割と機能
等価配分は、以下のような場面で活用される。
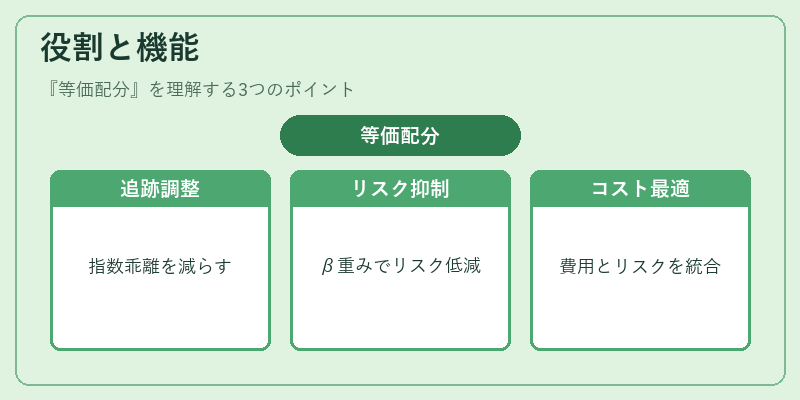
1. インデックス追跡:指数構成銘柄を保有する際、市場価格や流動性の差異により実際のポートフォリオが指数と乖離しやすい。等価配分によって、各銘柄の重みを指数の理論的重みに合わせることでトラッキングエラーを抑制する。
2. ヘッジファンド・スマートベータ:リスク要因(β)に対して適切な加重を行い、特定の市場リスクやセクターリスクを有効に抑える。これにより、ポートフォリオ全体のリスク調整後リターンが向上する可能性がある。
3. ファンドオブファンズ:複数の投資信託を組み合わせる際、各ファンドの運用方針や費用構造に応じて等価配分を行うことで、ポートフォリオ全体のコスト効率とリスクプロファイルを最適化する。
4. iDeCo対応投信・つみたて:個人型確定拠出年金や積立投資において、長期的なリターンを最大化するために、等価配分によるバランス調整が推奨される。
特徴
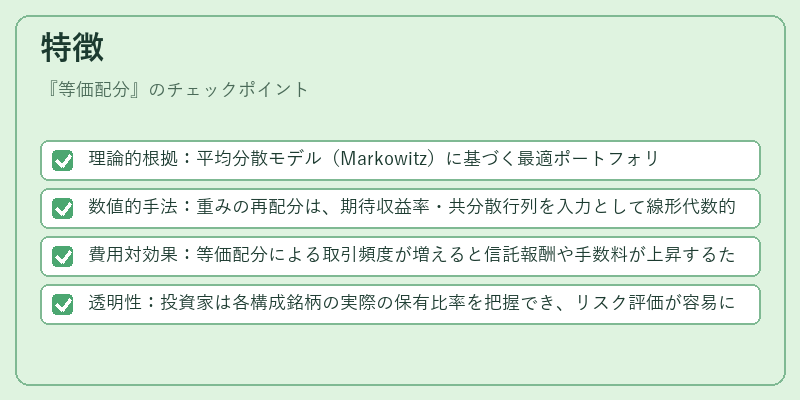
- 理論的根拠:平均分散モデル(Markowitz)に基づく最適ポートフォリオ計算と密接に関連。
- 数値的手法:重みの再配分は、期待収益率・共分散行列を入力として線形代数的に求められる。
- 費用対効果:等価配分による取引頻度が増えると信託報酬や手数料が上昇するため、コスト管理が重要。
- 透明性:投資家は各構成銘柄の実際の保有比率を把握でき、リスク評価が容易になる。
例:インデックスファンドAが米国株式指数を追跡する場合、等価配分により各銘柄の重みを指数の理論値と一致させることで、トラッキングエラーを数パーセント以下に抑えることができる。
現在の位置づけ
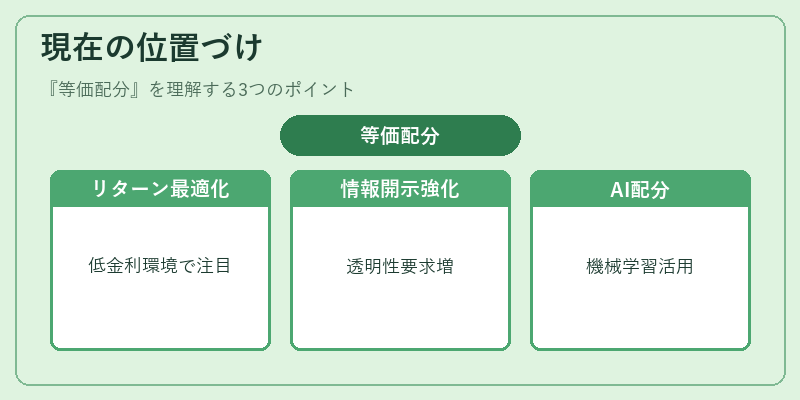
近年の低金利・高インフレーション環境下では、リスク調整後リターンを最大化するための手法として等価配分は注目されている。特に、スマートベータ戦略やESG投資ファンドで採用されるケースが増加しており、投資信託・ETF業界全体の商品設計に組み込まれている。また、規制面では投資家保護を目的とした情報開示義務が強化されており、等価配分手法の透明性や説明責任が求められるようになっている。
金融機関は、等価配分を実装するために高度なリスク管理システムやデータ分析基盤を整備しており、投資家向けには「トラッキングエラー」「費用対効果」などの指標を含む詳細レポートが提供される。将来的にはAI・機械学習による動的等価配分モデルの開発も進められ、さらに市場変動に即応したポートフォリオ構築が可能になると期待されている。
続きを読むには確認が必要です