公正価値評価調整とは、財務諸表に計上される資産や負債の帳簿価額を市場で取引される価格(公正価値)へ修正する会計処理を指す。
目次
概要
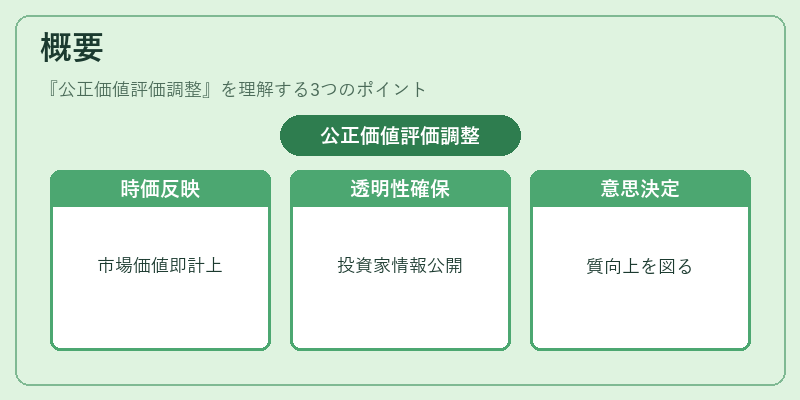
公正価値評価調整は、IFRS 13・US GAAP ASC 820等の国際基準により導入された概念であり、企業が保有する金融資産や投資不動産などの市場価値を財務情報に反映させるために行われる。従来の歴史原価と異なり、時価変動を即座に計上できる点が特徴である。企業統治上は、投資家や規制機関への透明性確保、意思決定の質向上を目的として位置づけられる。
役割と機能
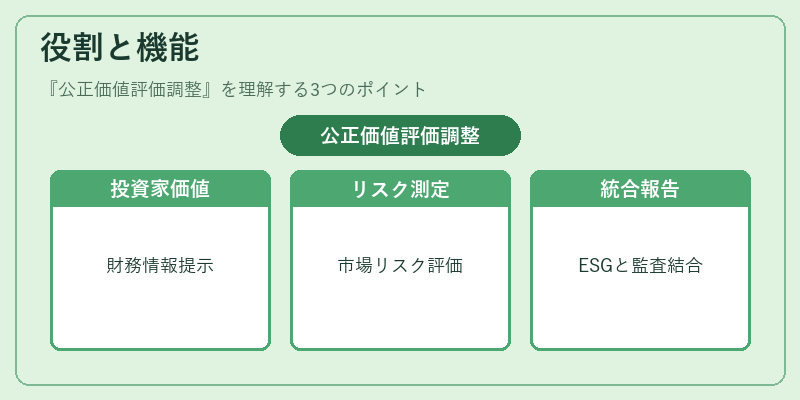
公正価値評価調整は以下の場面で活用される。
1. 財務報告:投資家に対し企業価値の実態を示すため、株主還元や配当決定に影響を与える。
2. リスク管理:市場リスクの測定・ヘッジ戦略立案に不可欠であり、取締役会がリスク許容度を判断する際の根拠となる。
3. 統合報告書:財務情報と非財務情報(ESG)を結びつけることで、企業価値創造プロセス全体を可視化し、ステークホルダーとの対話を促進する。
4. 監査・内部統制:SOX法等の規制下で、会計情報の正確性と信頼性が求められるため、評価方法や測定精度は監査対象となる。
特徴
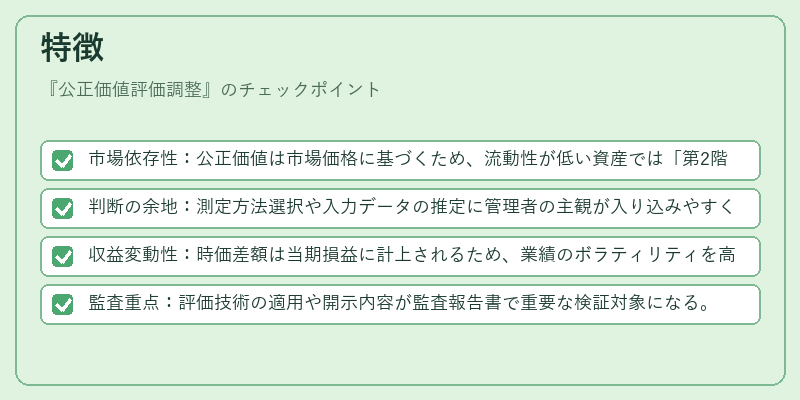
- 市場依存性:公正価値は市場価格に基づくため、流動性が低い資産では「第2階層」評価技法を用いる必要がある。
- 判断の余地:測定方法選択や入力データの推定に管理者の主観が入り込みやすく、経営方針と一致しない結果になるリスクがある。
- 収益変動性:時価差額は当期損益に計上されるため、業績のボラティリティを高める要因となる。
- 監査重点:評価技術の適用や開示内容が監査報告書で重要な検証対象になる。
現在の位置づけ
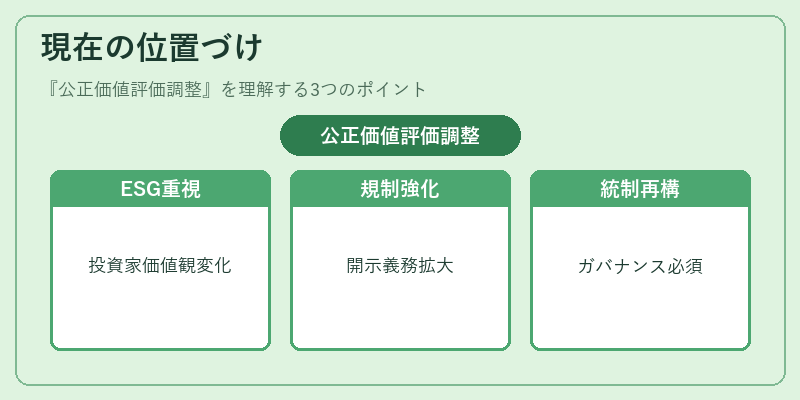
近年、公正価値評価調整は企業統治の中核を成す要素として注目されている。ESG情報の統合やサステナビリティ報告が進む中、投資家は財務情報だけでなく、市場価値の変動性も重要視するようになった。また、規制当局は公正価値測定の透明性と一貫性を強化し、企業に対してより厳格な開示義務を課す傾向がある。これらの動きは、取締役会や監査役会が内部統制・コンプライアンス体制を再構築する契機ともなっており、公正価値評価調整は今後も企業ガバナンスに不可欠な概念であり続ける。
×
続きを読むには確認が必要です