投資信託定期購入自動化とは、個人が設定した金額を一定期間ごとに投資信託へ自動的に振り分ける仕組み・サービスである。
目次
概要
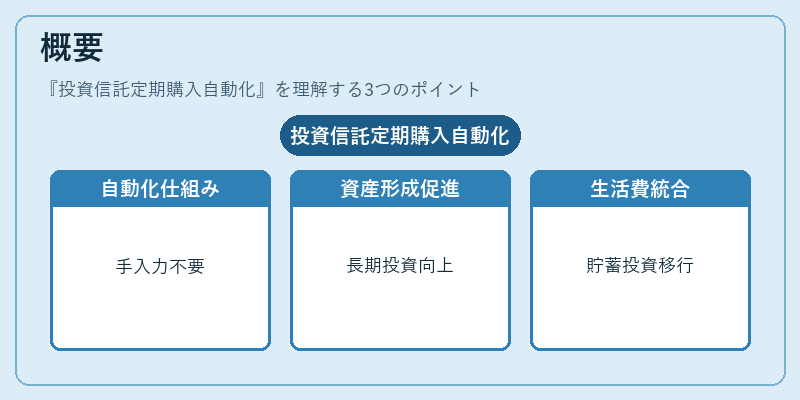
投資信託定期購入自動化は、家計管理の効率化と長期資産形成の両立を目的として生まれた。従来は手入力や口座振替により毎回取引を行う必要があったため、時間的余裕のない個人投資家には負担となっていた。金融機関やフィンテック企業は、スマートフォンアプリやウェブサービスを通じて自動化プログラムを提供し、設定した購入頻度(毎月・隔週・年単位)と金額で投資信託の購入指示を発行できるようにした。これにより、個人は「貯蓄」から「投資」へスムーズに資金を移動させ、生活費の支出管理と資産形成を同時に進められる。
役割と機能
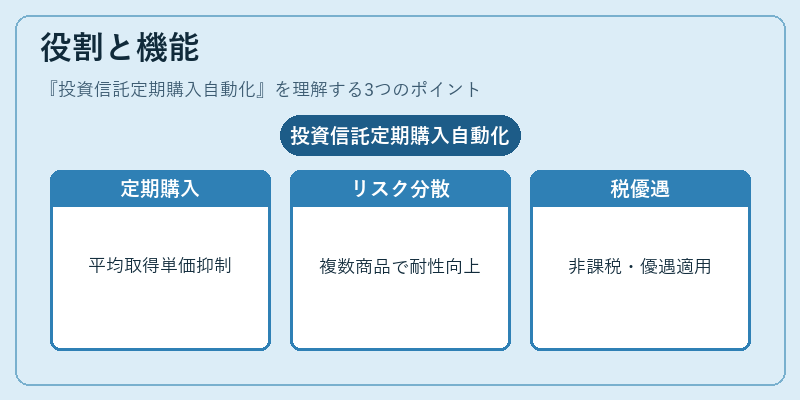
- 定期積立によるドルコスト平均法:市場価格が高い時も低い時も一定額購入することで、平均取得単価を抑える。
- 家計管理の自動化:設定した可処分所得から予め決めた比率で投資信託へ振り替えられるため、手間が省ける。
- リスク分散:複数の商品を選択して定期購入することで、単一銘柄の価格変動に対する耐性を高める。
- 税務上のメリット:確定拠出年金等と同様に、一定条件下で非課税・優遇措置が適用されるケースもある。
特徴
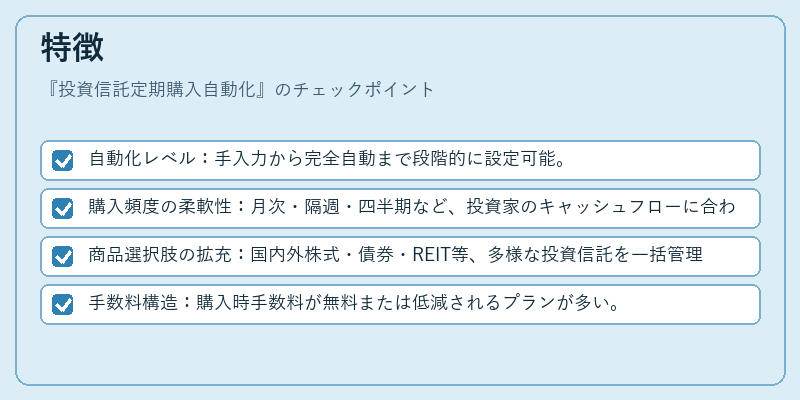
- 自動化レベル:手入力から完全自動まで段階的に設定可能。
- 購入頻度の柔軟性:月次・隔週・四半期など、投資家のキャッシュフローに合わせて変更できる。
- 商品選択肢の拡充:国内外株式・債券・REIT等、多様な投資信託を一括管理。
- 手数料構造:購入時手数料が無料または低減されるプランが多い。
現在の位置づけ
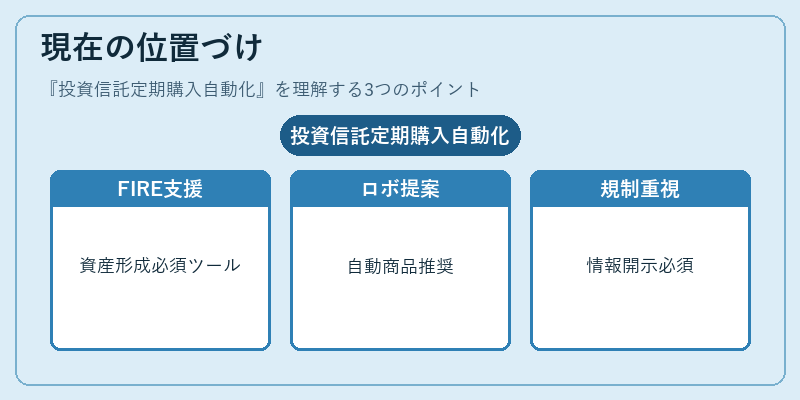
近年、個人投資家の資産運用意識が高まりつつある中で、投資信託定期購入自動化は「FIRE(Financial Independence, Retire Early)」やライフプラン設計に不可欠なツールとして位置づけられている。金融機関は、ロボアドバイザーと連携し、リスク許容度に応じた商品提案を自動で行うサービスも拡充している。また、規制当局は投資家保護の観点から、自動購入時の情報開示や契約内容の明確化を求める指針を提示しており、透明性と信頼性が重視されている。さらに、デジタルバンキングの普及に伴い、投資信託定期購入自動化は家計簿アプリやカードローン・リボ払い管理機能と統合されるケースも増えており、総合的な個人ファイナンスプラットフォームへと進化している。
×
続きを読むには確認が必要です