付与株式とは、企業が従業員や経営者に対して一定の条件下で付与する株式を指す。
この株式は、報酬の一部として認識されることが多く、退職金制度や事業承継計画に組み込まれる場合もある。
目次
概要
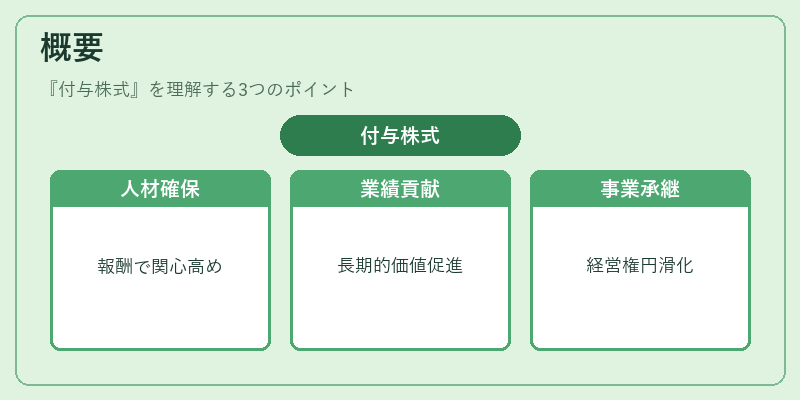
付与株式は、主に企業内で人材を確保・育成するためのインセンティブ手段として発展した。
従来の給与体系では測りきれない長期的な業績貢献を促す目的から、株式という形で報酬を与えることで、経営者や重要従業員が企業価値に対する関心を高める狙いがある。
また、事業承継においては、相続人に対して株式を付与し、所有権移転と同時に経営権の継承を円滑化する手段としても利用される。
役割と機能
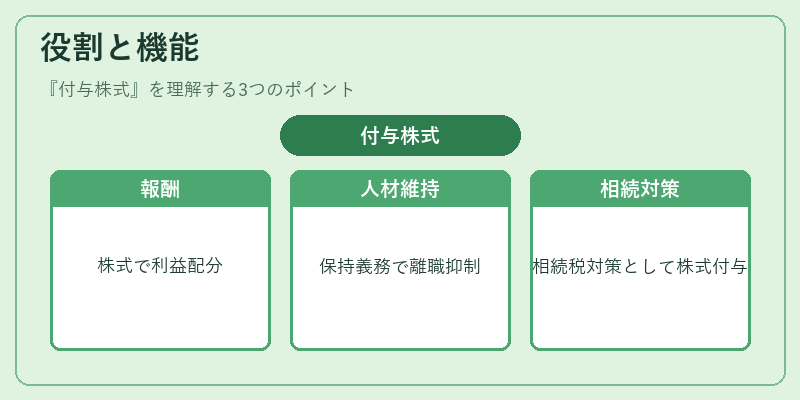
- 報酬制度
従業員が企業価値向上に直接貢献できるよう、株式保有を通じて利益配分権を付与。 - 人材確保・定着
株式の取得条件(退職時まで保持義務や業績連動)により、離職リスクを低減。 - 相続・事業承継
相続税対策として株式を付与し、遺産分割や経営権のスムーズな移行を支援。 - 税務調整
確定拠出年金等との併用で税優遇措置が適用されるケースもある。
特徴
- 取得条件付き
勤続期間や業績目標の達成を条件に付与され、未満の場合は返還義務が生じる。 - 価値変動性
株式市場価格に左右されるため、報酬の実質額が変動し得る。 - 税務上の扱い
付与時点で所得課税対象となる場合と、取得後に売却した際に課税されるケースがある。 - 相続対策
株式を事前に付与しておくことで、遺産分割の手間や相続税負担を軽減できる。
現在の位置づけ
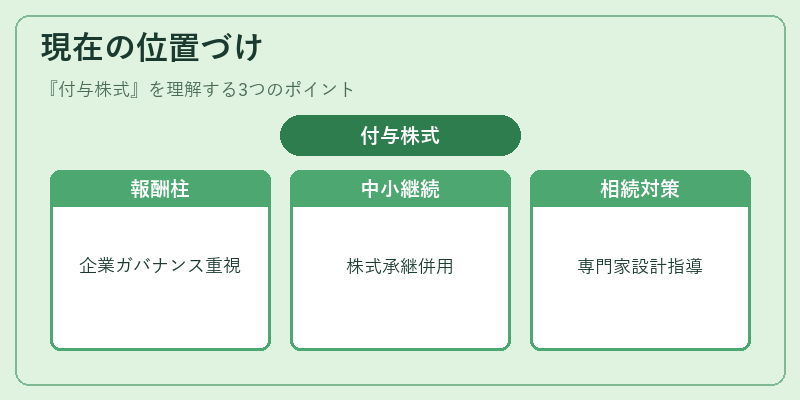
近年の企業ガバナンス重視の流れとともに、付与株式は報酬体系の重要な柱となっている。
特に中小企業では、経営者の退職後も事業を継続するための手段として、株式承継制度と組み合わせて活用されるケースが増加している。
税制改正や相続税率の変動により、付与株式を利用した相続対策は引き続き注目されており、専門家による設計指導が需要を拡大している。
×
続きを読むには確認が必要です