FXヘッジリスクとは、為替変動に対するヘッジ取引が完全には相殺できないために残る価格・量的リスクである。
目次
概要
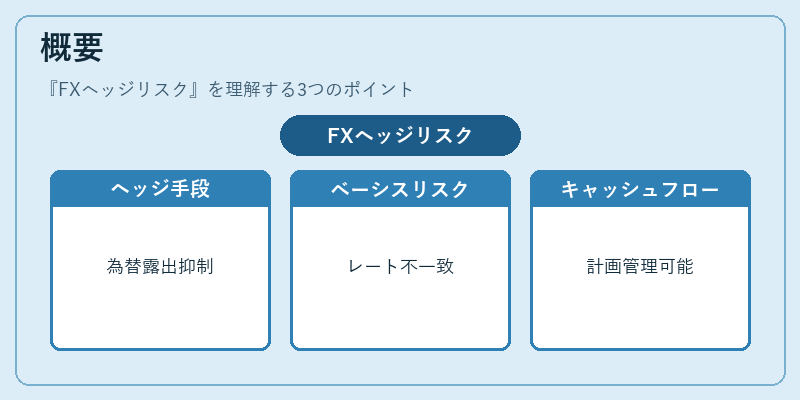
企業や投資家は、海外売上高や外貨建て負債などの為替露出を抑える目的で、スポット取引の代わりにフォワード契約や通貨スワップ、オプション等を用いる。これらヘッジ手段は、将来のレートを固定することで計画的なキャッシュフロー管理を可能にするが、市場構造上、為替相場とヘッジ対象資産・負債の動きには必ずしも同一性がない。例えば、米ドル建て売上高は米国金利や貿易収支など多様な要因で変動する一方、フォワードレートは主に金利差(スワップポイント)を反映するため、完全一致しない「ベーシス」リスクが発生する。これがFXヘッジリスクの根源となる。
役割と機能
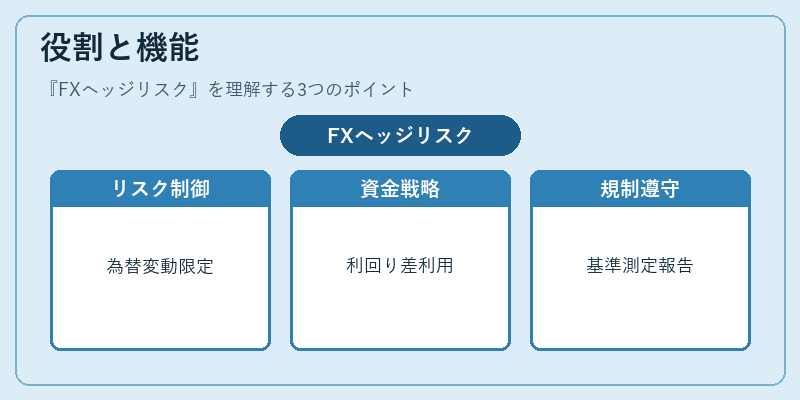
- リスク管理:為替変動による損益を事前に限定し、財務計画の安定化を図る。
- 資金調達・投資戦略:キャリートレードやクロスカレンシー・スワップで利回り差を活用する際に、ヘッジが不可欠となる。
- 規制対応:Basel III などのバランスシート管理基準では、為替リスクを測定し、対策を示す必要があるため、ヘッジ戦略とその残存リスクは監査対象になる。
実務上は、フォワード契約で固定レートを設定した後も、市場の流動性不足や相手方信用力に応じて、取引コスト・カウンターパーティリスクが増大するケースがある。
特徴
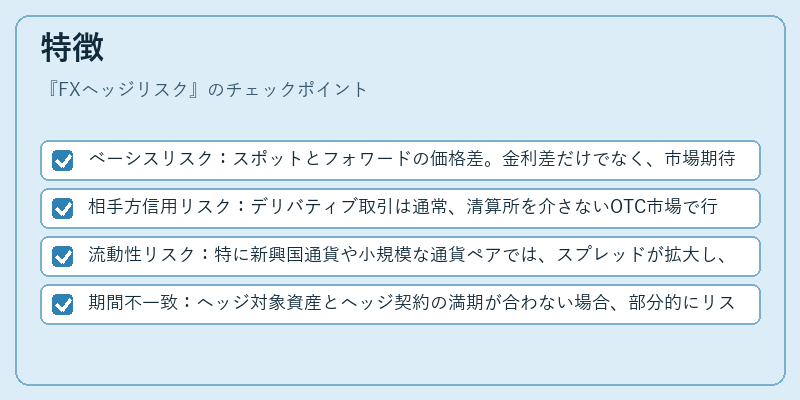
- ベーシスリスク:スポットとフォワードの価格差。金利差だけでなく、市場期待や流動性の違いから生じる。
- 相手方信用リスク:デリバティブ取引は通常、清算所を介さないOTC市場で行われるため、取引相手が倒産するとヘッジ効果がゼロになる可能性がある。
- 流動性リスク:特に新興国通貨や小規模な通貨ペアでは、スプレッドが拡大し、ポジションの調整が困難となる。
- 期間不一致:ヘッジ対象資産とヘッジ契約の満期が合わない場合、部分的にリスクが残留する。
現在の位置づけ
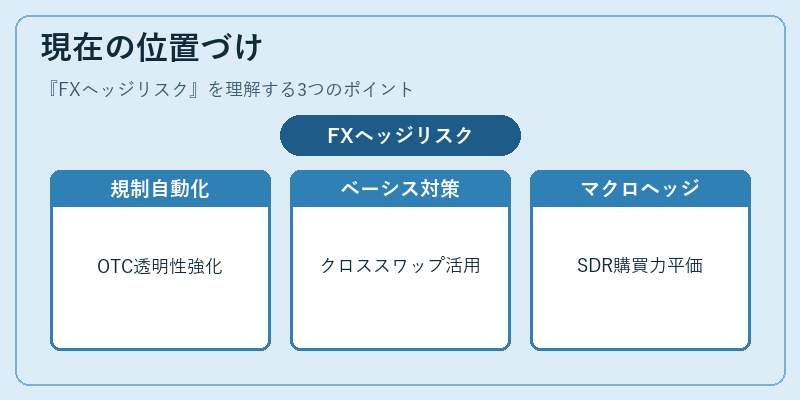
近年、グローバル金融市場は高頻度取引やアルゴリズムベースのポジション管理が主流となり、ヘッジ戦略もより複雑化している。EMIR や Dodd‑Frank など規制強化に伴い、OTCデリバティブの透明性とカウンターパーティリスク管理が求められ、企業は自動化されたリスク測定ツールを導入するケースが増えている。
同時に、新興国通貨への投資拡大や固定相場制下での介入政策の頻度増加により、ベーシスリスクの発生頻度が高まっており、ヘッジ手段としてはクロスカレンシースワップやFXオプションの組み合わせが重要視されている。
さらに、SDR(特別引出権)や実効為替レートを考慮したマクロヘッジ戦略は、国際的な資金フローと購買力平価理論に基づく長期リスク管理の一環として位置付けられる。FXヘッジリスクは、依然として企業財務・投資運用における不可欠かつ複雑な課題であり、精緻なモデル化と継続的なモニタリングが求められる。
×
続きを読むには確認が必要です