遺産分割の分割対象不動産とは、相続人間での遺産分割において、所有権が帰属する不動産を指す。
目次
概要
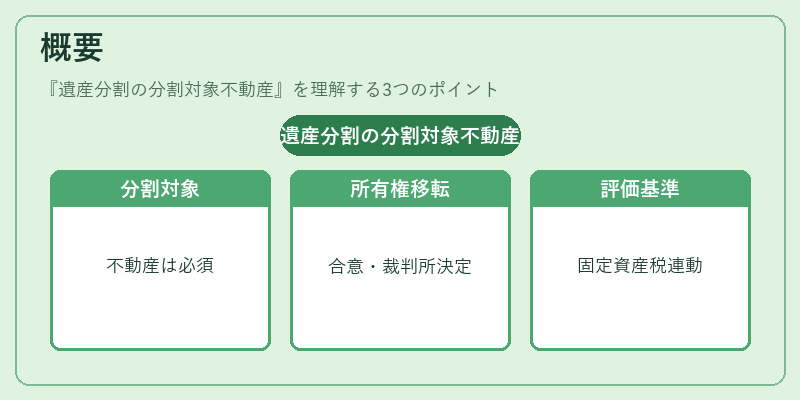
遺産分割の分割対象不動産は、民法上の「分割対象財産」に該当し、相続人全員の合意または裁判所の決定により、所有権が譲渡される。相続開始時点で名義を持つ不動産(住宅、土地、マンション等)は、遺留分や遺言によって除外できない限り、必ず分割対象となる。この概念は、相続税計算の基礎資産としても重要であり、評価方法が固定資産税課税標準に連動している点が特徴。
役割と機能
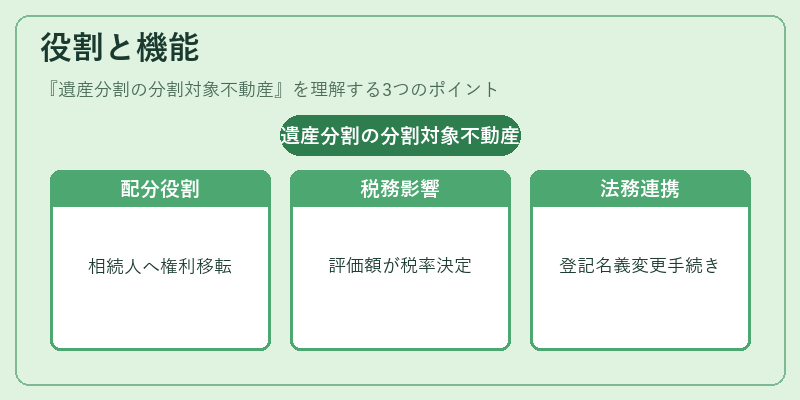
遺産分割の分割対象不動産は、以下の場面で中心的な役割を果たす。
- 相続人間の財産配分:名義上の権利を各相続人に割り当てることで、実際の所有関係が明確になる。
- 税務処理:不動産評価額は遺産総額の算定に直結し、相続税率や控除額に影響する。
- 金融取引:分割後の不動産を担保として融資を受ける場合、権利関係が確定していることが前提となる。
- 法的手続き:登記簿への名義変更は司法書士等の専門家によって行われ、分割対象不動産の取り扱いは行政手続きと密接に連携する。
特徴
| 特色 | 説明 |
|---|---|
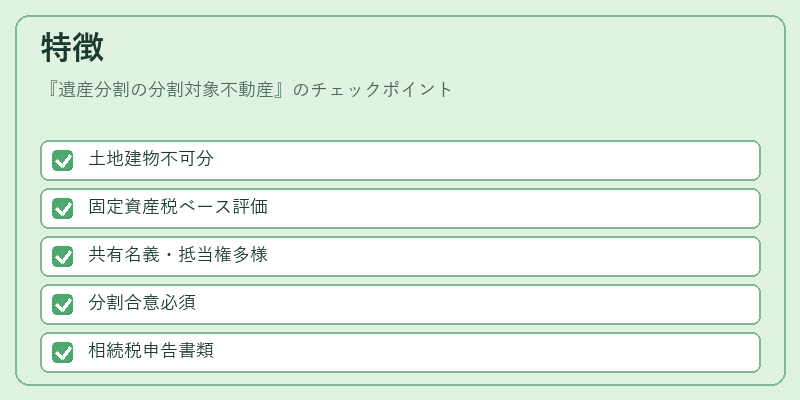
| 不可分性 | 土地・建物は物理的に分割できないため、相続人間での合意が必要。 |
| 評価基準の固定化 | 固定資産税課税標準をベースとするため、市場価格との乖離が生じやすい。 |
| 権利関係の複雑性 | 共有名義・抵当権設定など、権利構造が多様で分割手続きに時間が掛かる。 |
| 税務優遇と制限 | 遺産分割協議書を作成し、相続税申告時に必要な書類として扱われる。 |
現在の位置づけ
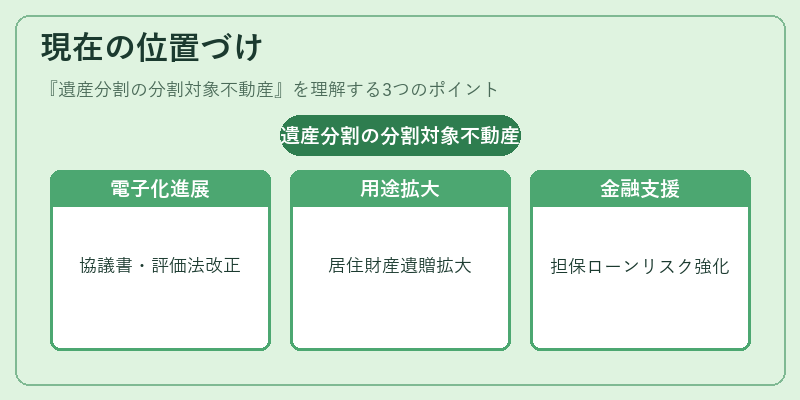
都市化進展と高齢化社会の背景から、不動産は依然として主要な遺産資産である。近年では不動産分割協議書の電子化や、相続税法改正に伴う評価方法の見直しが進められている。また、地方自治体の固定資産税減免制度と連動した「居住用財産の遺贈」など、特定用途での分割対象としての取り扱いも拡大している。金融機関は、不動産担保ローンにおけるリスク評価を強化し、相続人への資金調達支援を行っている。法制度上は、遺産分割協議書の作成が義務付けられ、登記手続きと税務処理のタイムリーな連携が求められる点で重要性が高まっている。
×
続きを読むには確認が必要です