遺産分割の基準とは、被相続人が死亡した際に残された財産を法定相続人や指定受取人間で公平かつ円滑に配分するためのルール・指針である。
目次
概要
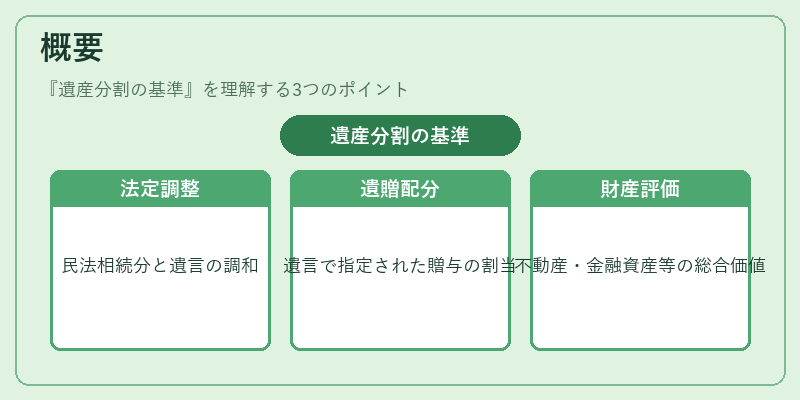
遺産分割の基準は、民法における法定相続分と遺言による遺贈を調整し、相続人間の争いを予防する目的で設けられた。相続財産には不動産・金融資産・負債等が含まれ、基準はそれらを総合的に評価し分配割合を算定する枠組みを提供する。
役割と機能
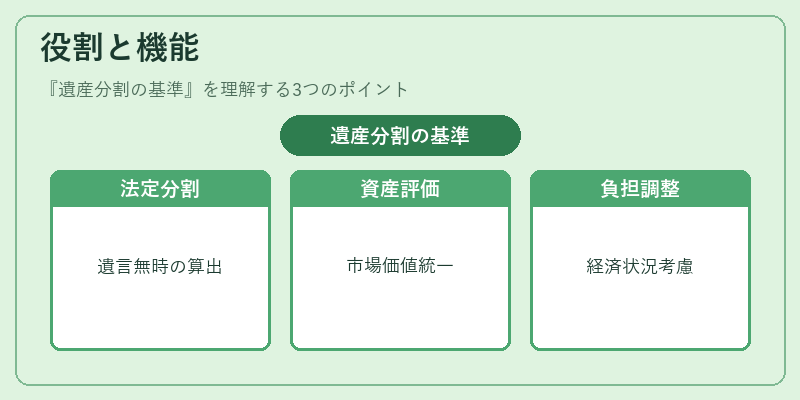
遺産分割の基準は、相続人間での協議や裁判所による決定時に「公平性」「合理性」の判断材料となる。具体的には、次の場面で活用される:
- 遺言書がない場合の法定相続分算出
- 遺産の評価方法(不動産市場価値・株式時価)の統一
- 相続人の経済状況や負担度を考慮した配分調整
特徴
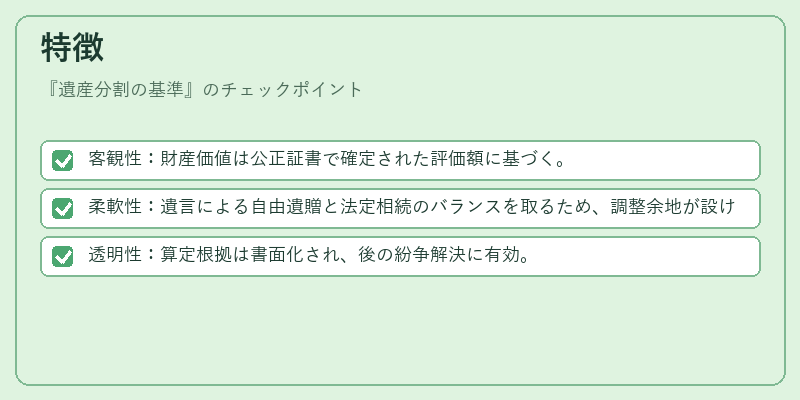
- 客観性:財産価値は公正証書で確定された評価額に基づく。
- 柔軟性:遺言による自由遺贈と法定相続のバランスを取るため、調整余地が設けられる。
- 透明性:算定根拠は書面化され、後の紛争解決に有効。
現在の位置づけ
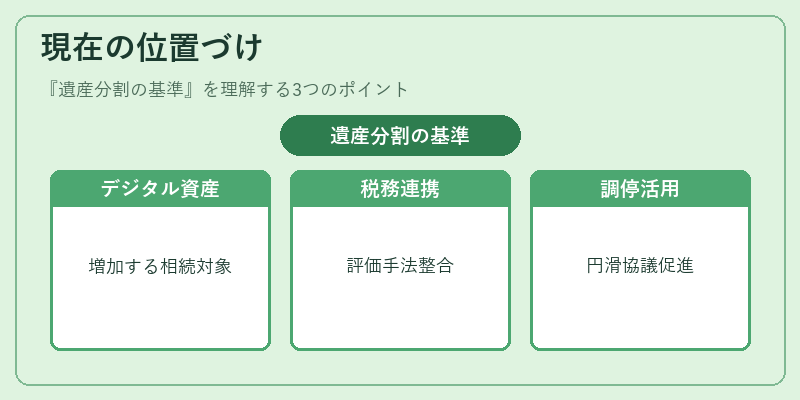
近年、遺産分割の基準はデジタル資産や国際的な相続対象が増加する中で改訂が検討されている。税制面では相続税評価額との整合性を保つため、税務署と連携した評価手法が推進される傾向にある。また、遺産分割協議の円滑化を図るため、専門家による調停・仲裁制度が活用されるケースも増えている。
×
続きを読むには確認が必要です