相続税減額例(保全分)とは、相続人が受け取る遺産に対して課される相続税を軽減するための具体的な計算方法や控除条件を示した例である。
目次
概要
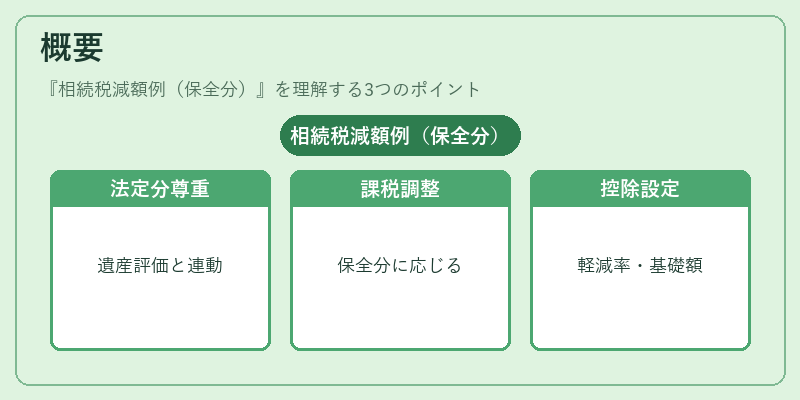
相続税減額例(保全分)は、法定相続分を尊重しつつ、相続人が実際に受け取る遺産価値から課税対象額を調整するための手引きとして位置付けられる。相続財産の評価や負債処理と並行して、保全分(相続人が最低限確保すべき分)に対する控除率や基礎控除額を示し、税負担の軽減を図る。
役割と機能
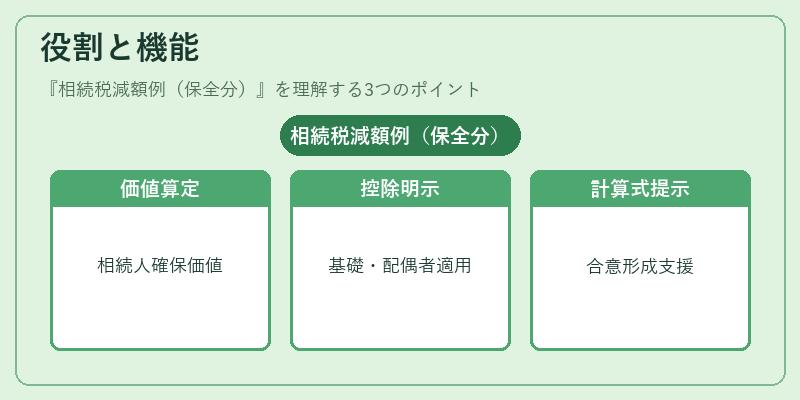
実務上は、遺産分割協議書作成時に用いられ、相続人が確保すべき財産価値を算定したうえで、課税対象額を決定する。具体的には、基礎控除や配偶者控除の適用範囲を明示し、個別ケースに応じた減額計算式を提示することで、専門家と相続人双方が合意形成できるよう支援する。
特徴
- 保全分重視:相続人が最低限受け取るべき財産を確保しつつ税負担を調整。
- 具体例提供:抽象的な法規定ではなく、実際の金額や控除率を示すことで計算の透明性を高める。
- 柔軟性:遺産の種類(不動産・金融資産等)に応じて異なる減額ルールを適用できる設計。
現在の位置づけ
近年、相続税制度の改正や社会的な高齢化に伴う遺産分割ニーズの増加を背景に、保全分に関する減額例は財務プランナー・税理士が必須とするツールとなっている。規制変更時には更新頻度が高く、最新情報へのアクセスが重要視される。また、相続人間でのトラブル回避や遺産管理コスト削減に寄与し、個別相談の際に不可欠な参考資料として活用されている。
×
続きを読むには確認が必要です