保険負債リスク調整額計算とは、保険会社が将来の支払義務に対して備える必要資金を定量化し、リスクプレミアムを加味した負債価値を算出する手法である。
目次
概要
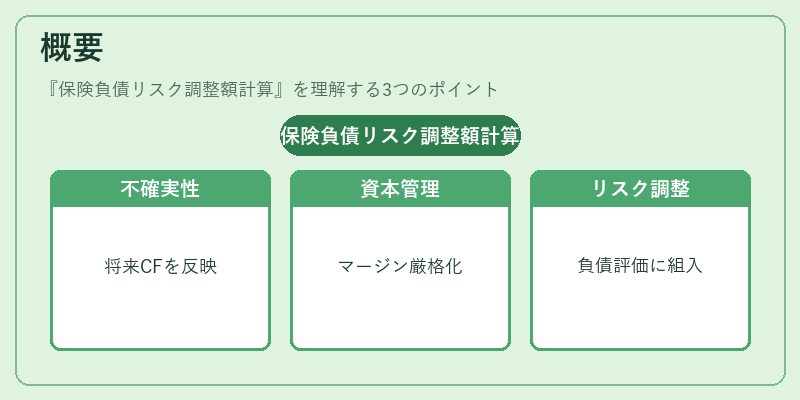
保険負債リスク調整額計算は、保険契約の将来キャッシュフローに対して不確実性を反映させるために生まれた概念である。特に、ソルベンシーマージンや自己資本比率の管理が厳格化される中、保険会社は負債評価にリスク調整額(Risk Adjustment)を組み入れることで、実態に即したリスクベースの資本計算を行う必要がある。
役割と機能
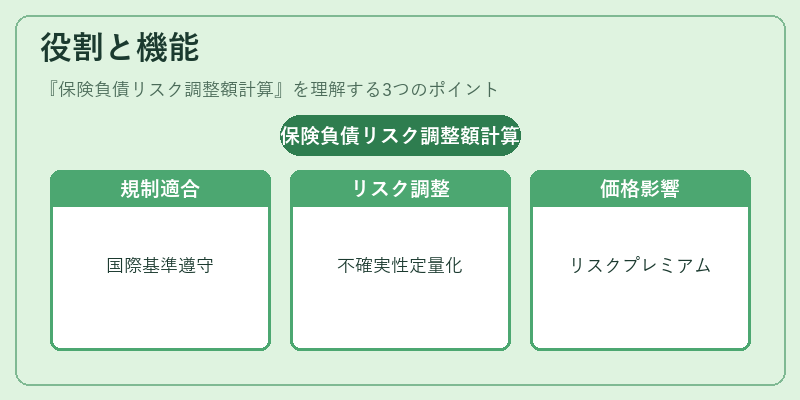
この計算は、IFRS 17やSolvency IIなど国際的な会計基準・規制に対応するために不可欠である。保険負債リスク調整額は、将来の支払不確実性を定量化し、技術的準備金(Technical Provision)と区別して提示される。また、再保険プールやコンバインドレシオの分析においても、リスクプレミアムの正確な算出が重要となり、資本配分や価格設定に直接影響を与える。
特徴
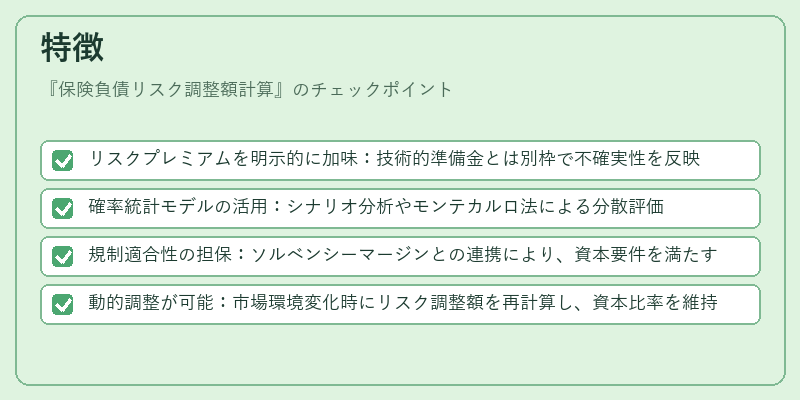
- リスクプレミアムを明示的に加味:技術的準備金とは別枠で不確実性を反映
- 確率統計モデルの活用:シナリオ分析やモンテカルロ法による分散評価
- 規制適合性の担保:ソルベンシーマージンとの連携により、資本要件を満たす
- 動的調整が可能:市場環境変化時にリスク調整額を再計算し、資本比率を維持
現在の位置づけ
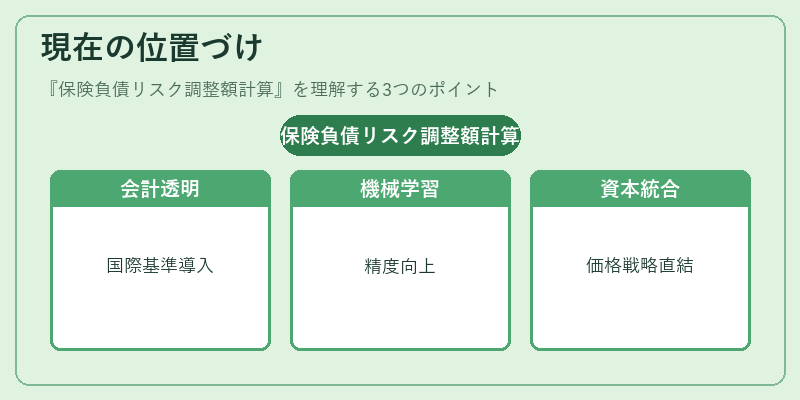
近年ではIFRS 17導入に伴い、保険負債リスク調整額計算は財務諸表の透明性向上と統一的な評価基準確立に寄与している。さらに、データサイエンスや機械学習を取り入れた高度なモデリング手法が普及し、再保険プールとの連携も深化している。その結果、リスク調整額は単なる会計項目から、企業の資本戦略・価格設定に直結する重要指標へと位置づけられている。
×
続きを読むには確認が必要です