上場審査監査報告書作成指針とは、企業が株式上場を申請する際に提出すべき監査報告書の構成・記載事項を定めるガイドラインである。
目次
概要
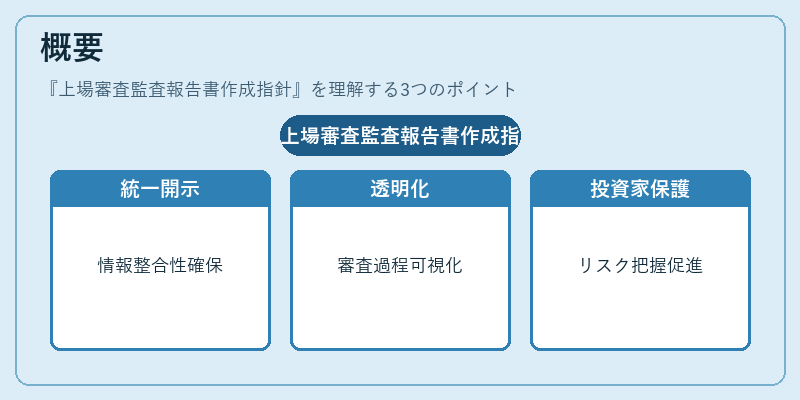
上場審査監査報告書作成指針は、金融庁及び各証券取引所が策定し、上場申請者に対して統一的な情報開示の枠組みを提供する。従来は個別企業が独自に監査報告書を作成していたため、内容のばらつきや比較困難性が指摘されていた点を是正する目的で設けられた。指針は上場審査プロセス全体の透明性向上と投資家保護を図る重要な手段として位置づけられている。
役割と機能
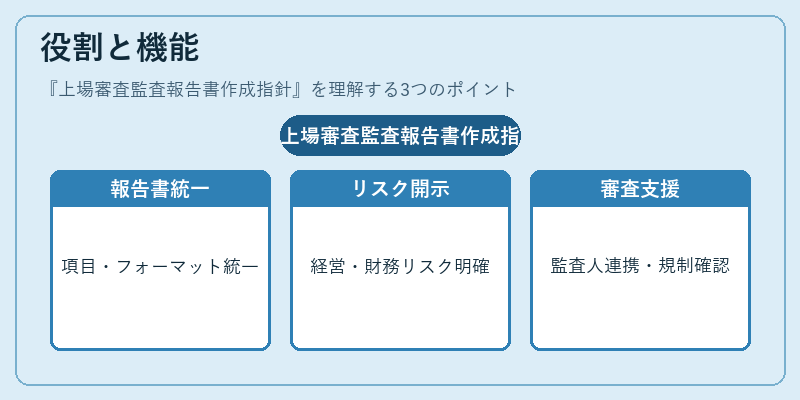
- 監査報告書の標準化 – 企業が提出する監査報告書の項目やフォーマットを統一し、上場審査官が情報を迅速に評価できるようにする。
- リスク開示の強化 – 経営リスク・財務リスク・内部統制等について体系的に記載させることで、投資家への説明責任を明確化する。
- 監査人との連携促進 – 監査法人が作成した報告書と企業の開示資料を一体化し、審査過程での情報共有を円滑にする。
- 規制遵守の検証 – 上場基準(株主構成・資本金・利益等)や会計基準(IFRS/日本公認会計士協会基準)の適合性を確認できるチェックリストとして機能する。
特徴
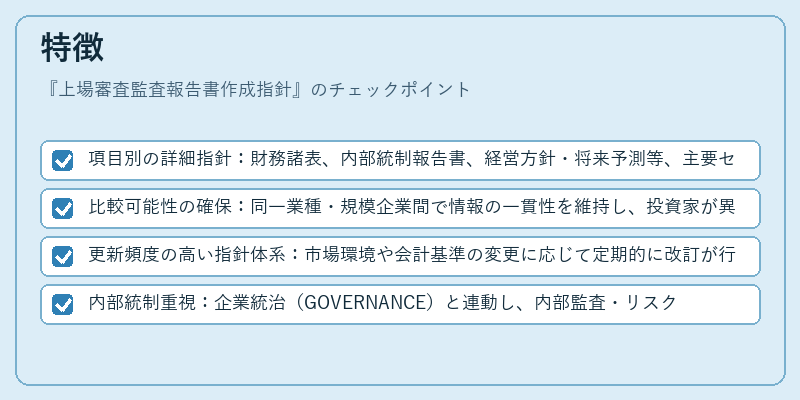
- 項目別の詳細指針:財務諸表、内部統制報告書、経営方針・将来予測等、主要セクションごとに具体的な記載要件が示されている。
- 比較可能性の確保:同一業種・規模企業間で情報の一貫性を維持し、投資家が異なる上場候補を横断的に評価できるよう設計されている。
- 更新頻度の高い指針体系:市場環境や会計基準の変更に応じて定期的に改訂が行われ、最新の規制要件を反映する。
- 内部統制重視:企業統治(GOVERNANCE)と連動し、内部監査・リスク管理体制の充実度を評価対象とする点で他国の上場審査ガイドラインとは差別化されている。
現在の位置づけ
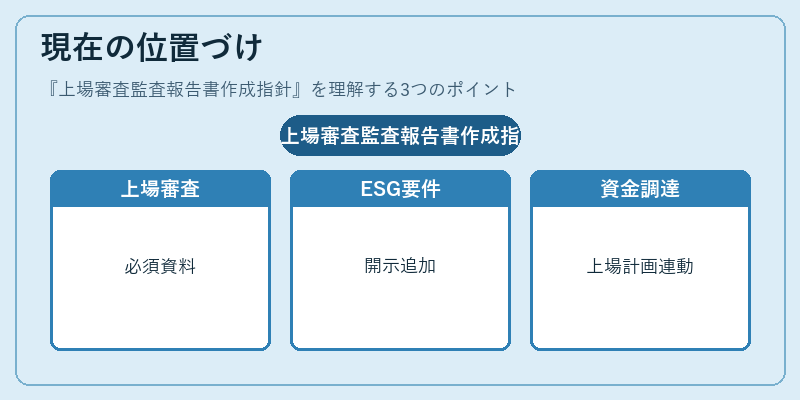
上場審査監査報告書作成指針は、東京証券取引所・マザーズ・JASDAQ等すべての主要市場で必須とされており、IPO審査に不可欠な資料となっている。近年ではESG(環境・社会・ガバナンス)情報開示が求められる中、指針にもESG関連項目の記載要件が追加されつつある。また、スタートアップやベンチャー企業がSAFEやコンバーチブルノート等で資金調達を行う際に、将来の上場計画と連動した監査報告書作成を前提としているケースも増えている。金融庁は指針改訂時に投資家保護と市場流動性確保の両立を図りつつ、国際的な会計基準との整合性を推進している。
×
続きを読むには確認が必要です