遺産分割対象保険金評価とは、相続財産として扱われる生命保険等の死亡給付を、その価値を算定し、遺産分割において配分基準とする手続きを指す。
目次
概要
遺産分割対象保険金評価は、被相続人が死亡した際に支払われる保険金の受取権を、遺言・法定相続分に応じて公平に分配するために設けられた制度である。生命保険は通常、名義人以外へ直接給付されることが多いため、遺産分割の対象としないケースもあるが、被相続人の意思や法定相続分を尊重する観点から、評価の上で含める必要性が生じた。したがって、保険金の現行価値を算出し、遺産全体の資産配分に反映させる手続きとして位置付けられる。
役割と機能
評価された保険金は、相続人間での財産分割協議や裁判所による決定時の基準値となる。具体的には、以下のような場面で活用される。
- 相続人が保険金を受取人として指定していない場合、その価値を遺産に組み入れ、法定相続分に応じて配分する。
- 遺言書や協議の中で「保険金は遺産に含める」と明示されているケースにおいて、具体的な金額を算定し調整する。
- 相続税計算時に、保険金の評価額が課税対象財産として扱われるため、正確な申告基礎となる。
特徴
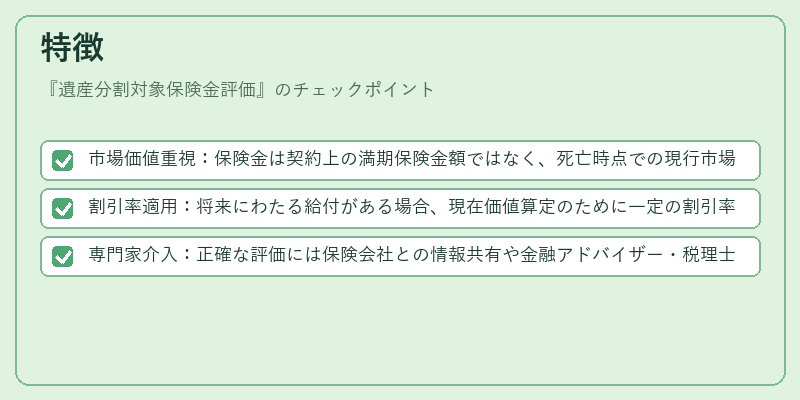
- 市場価値重視:保険金は契約上の満期保険金額ではなく、死亡時点での現行市場価値(解約返戻金等)を評価対象とする。
- 割引率適用:将来にわたる給付がある場合、現在価値算定のために一定の割引率を使用し、実質的な資産価値を測定する。
- 専門家介入:正確な評価には保険会社との情報共有や金融アドバイザー・税理士等の専門知識が必要となる。
現在の位置づけ
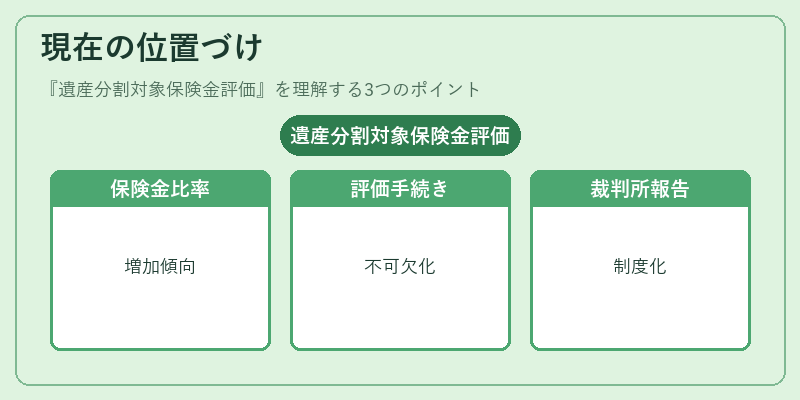
近年、個人の相続財産に占める生命保険金の比率は増加傾向にあり、遺産分割対象保険金評価は不可欠な手続きへと発展している。税制改正や社会保障制度の変化に伴い、保険金を遺産から除外するケースが減少し、評価ベースでの公平配分が求められる場面が増えている。また、裁判所でも専門家による評価報告書が提出されることが一般的となっており、制度化された手続きとして確立している。
×
続きを読むには確認が必要です