積立投資の金額設定とは、個人が定期的に一定額を投資対象へ投入するために決定する金額である。
概要
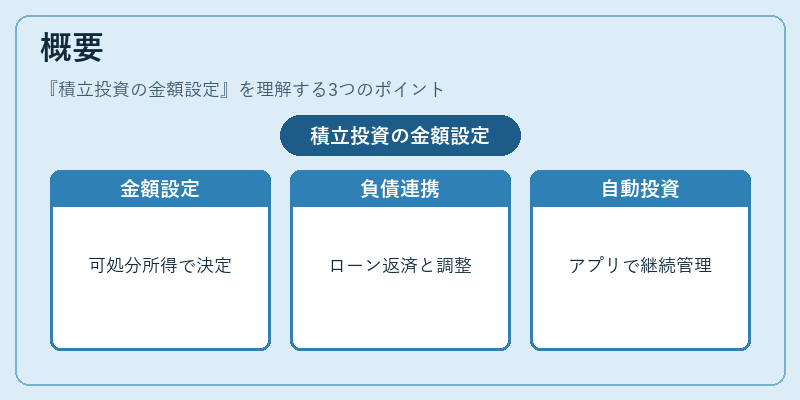
積立投資は、長期的な資産形成を目的とした手法として、個人ファイナンスの中核を成す。金額設定は、可処分所得や固定費、流動性比率など家計全体のバランスを踏まえて行われる。特に住宅ローン控除や繰上げ返済といった負債管理が進む中で、投資資金の確保はリスク分散と将来設計(FIRE・ライフプラン)に不可欠となっている。自動積立サービスや家計簿アプリを活用することで、設定した金額が給与から自動的に引き落とされ、手間なく投資が継続できる点も重要である。
役割と機能
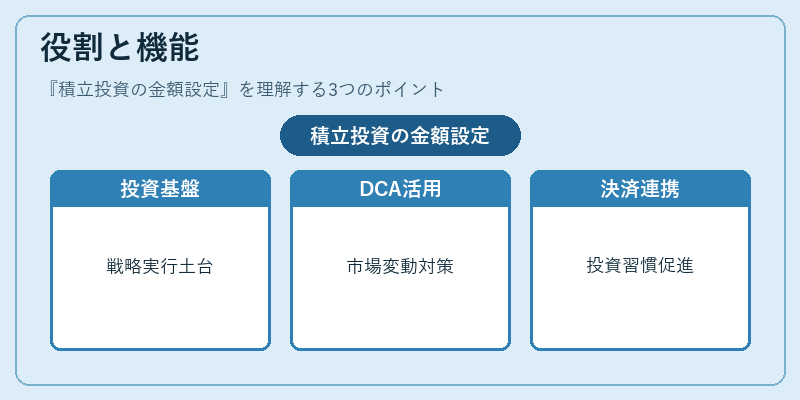
金額設定は、投資戦略の実行基盤となる。定期購入によるドル・コスト平均法(DCA)効果を最大化し、市場変動に対するリスクヘッジが図れる。また、教育費や退職後の生活資金など、特定目的のファンドへの配分を明確にできる。カードローンやリボ払いといった短期借入ではなく、長期的な資産形成を視野に入れた設定は、負債比率を抑えつつ資産増加を促進する。さらに、PayPayやポイント還元などのデジタル決済サービスと連携した自動積立も、投資行動のハード・レギュレーションとして機能し、習慣化を支援する。
特徴
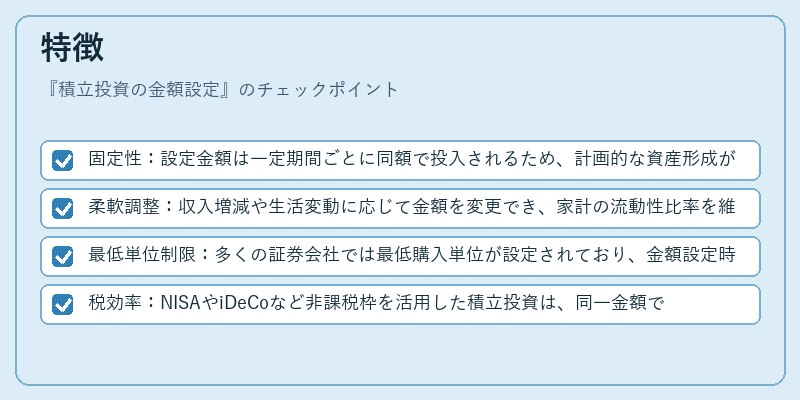
- 固定性:設定金額は一定期間ごとに同額で投入されるため、計画的な資産形成が可能。
- 柔軟調整:収入増減や生活変動に応じて金額を変更でき、家計の流動性比率を維持しつつ投資残高を最適化。
- 最低単位制限:多くの証券会社では最低購入単位が設定されており、金額設定時に考慮する必要がある。
- 税効率:NISAやiDeCoなど非課税枠を活用した積立投資は、同一金額でも税負担が軽減される点で差別化。
これらの特徴により、単なる貯蓄から資産運用へ移行する際の障壁が低くなり、長期的なリターンを期待できる。
現在の位置づけ
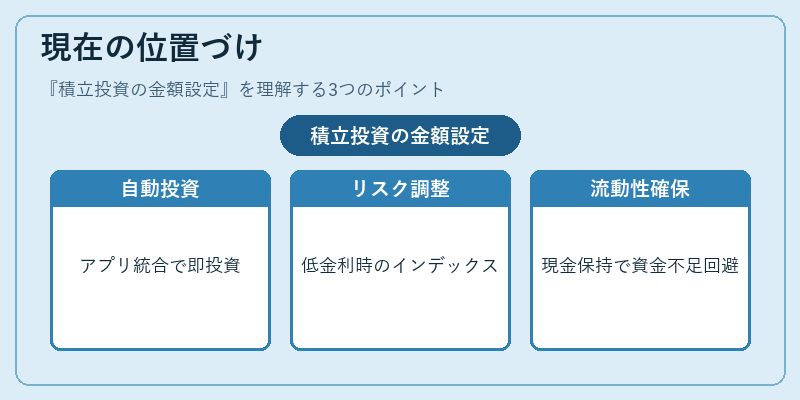
近年、金融テクノロジーの発展に伴い、自動積立サービスは家計管理アプリと統合され、ユーザーは給与振込時に即座に投資へ切り替えることが可能になった。低金利環境下では預金だけでなく、リスク調整されたインデックスファンドへの定期投入が推奨されるケースが増加している。また、税制優遇措置の拡充により、個人投資家は非課税枠を最大限活用しつつ金額設定を行う傾向が強まっている。
一方で、流動性比率を確保するために一定割合の現金保持が重要視される中、過度な積立投資は緊急時の資金不足リスクを高める可能性も指摘されている。したがって、金額設定は家計全体のバランスと将来設計に応じた慎重な判断が求められる。
続きを読むには確認が必要です