遺留分減殺とは、相続人が相続開始後に取得した財産のうち、法定相続分を超えて譲渡された部分について、その超過分を差し引くよう請求できる権利である。
目次
概要
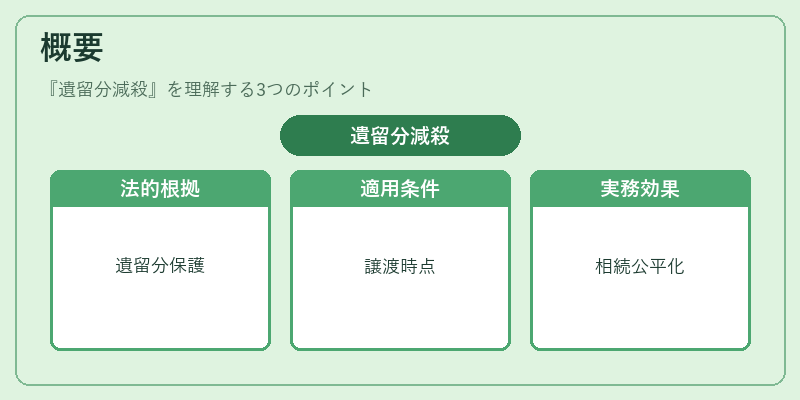
遺留分減殺は、民法上の制度として設けられたもので、被相続人が生前に財産を第三者へ譲渡した際に、相続人の法定相続分(遺留分)が確保されないリスクを抑制するために存在する。相続開始後に遺留分が侵害されたと認められる場合、相続人はその超過部分を減殺請求し、財産の適正配分を図ることができる。
役割と機能
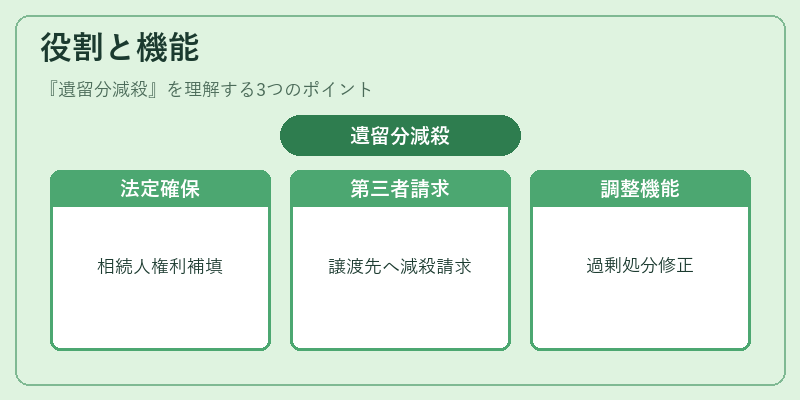
- 法定相続分の確保:遺留分減殺は、被相続人の生前行為により相続人の権利が侵害された場合に、その損失を補填する手段である。
- 第三者への請求対象:譲渡先や受取人など、遺産を取得した全ての主体に対して減殺請求が可能であり、相続人自身だけでなく執行者も利用できる。
- 調整機能:既に分割・譲渡された財産について、過剰な処分を修正し、遺留分の実現を図る。
特徴
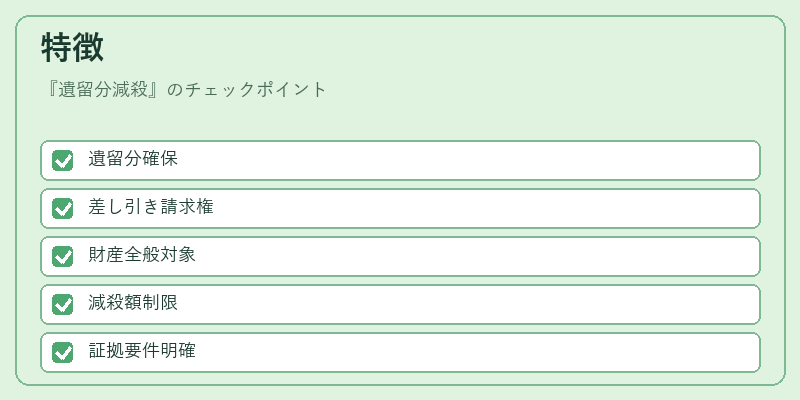
| 項目 | 内容 |
|---|---|
| 目的 | 遺留分を確保するための差し引き請求権であり、新たに相続財産を増やすものではない。 |
| 対象 | 被相続人が生前に譲渡した財産全般、第三者も含む。 |
| 制限 | 減殺額は遺留分の範囲内に限定される。過剰請求は認められない。 |
| 証拠要件 | 譲渡事実と相続人の法定相続分が明確であることが必要。 |
現在の位置づけ
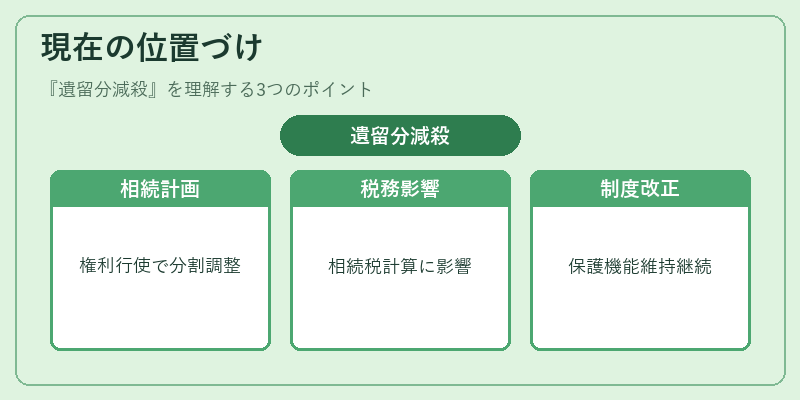
遺留分減殺は、現代においても家族裁判所や民事訴訟で頻繁に争点となる重要な権利である。
- 相続計画:遺産をスムーズに承継させるためには、この権利の行使可否を考慮した分割・譲渡が求められる。
- 税務影響:減殺請求によって財産配分が変わると、相続税や贈与税の計算基礎に影響を及ぼす場合がある。
- 制度改正動向:簡素化・明確化を目的とした法改正議論は継続しているが、遺留分減殺自体は基本的な保護機能として残っている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事