遺留分の算定期間の計算式とは、相続において遺留分を算出する際に適用される期間を決定するための数式である。
目次
概要
遺留分は法定相続分から除外できない最低限の相続権であり、その額を計算するには「算定期間」が必要となる。算定期間は、被相続人が死亡した時点から一定期間を基準にして設定される。この期間は、遺産の評価や分割方法を統一的に決定し、相続手続きを円滑に進めるために設けられた。
役割と機能
算定期間の計算式は、被相続人が死亡した日から起算して一定年数(例:3年間)を加算し、その期間中に発生した資産・負債を遺留分計算の対象とする。これにより、短期的な資産変動や贈与等が遺留分に影響を及ぼさないよう調整される。実務では、相続税申告書作成時や遺産分割協議で必須となる。
特徴
- 固定期間設定:法定の起算日から一定年数が自動的に加算されるため、計算手順が標準化されている。
- 資産評価基準:算定期間内に取得・売却された資産は、その時点での市場価値で評価される。
- 相続人間の公平性:期間を設けることで、遺産分割の透明性と公正が担保される。
現在の位置づけ
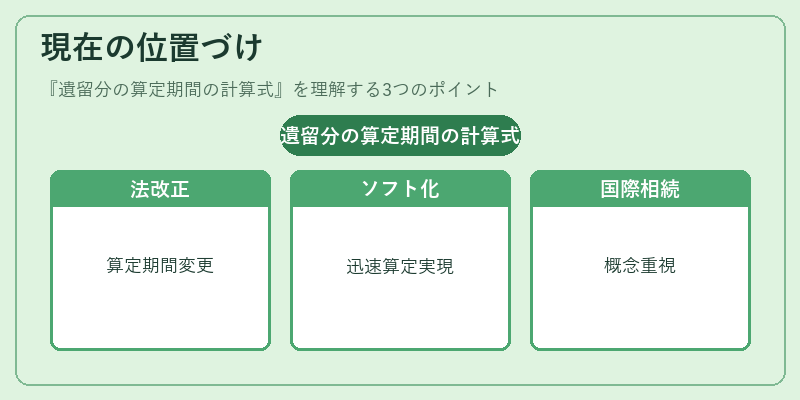
近年の法改正により、算定期間の長さや計算方法に若干の変更が加えられたケースもあるが、基本的な枠組みは維持されている。相続税務署や司法書士事務所では、標準化された計算式を用いたソフトウェアが普及しており、遺留分の正確かつ迅速な算定が可能となっている。また、国際的な資産移転に伴う相続案件でも、この算定期間の概念は重要視されている。
×
続きを読むには確認が必要です