地銀信用保証制度監督とは、地方金融機関が実施する信用保証事業に対して、金融庁等の監督を行う枠組みである。
概要
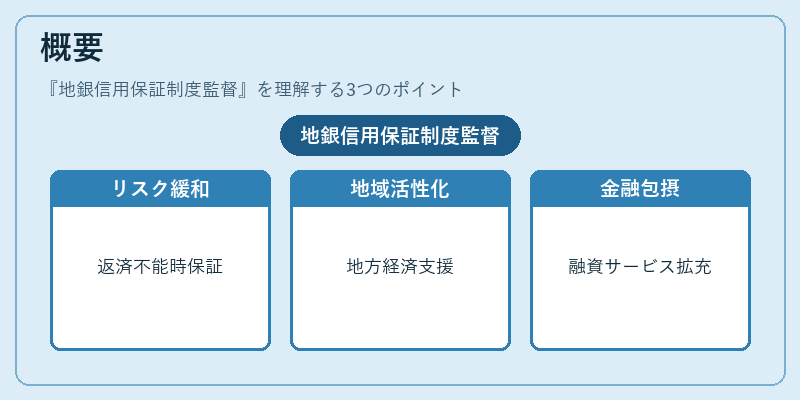
地方銀行(地銀)が中小企業や個人向け融資を拡充するため、保証会社として機能する「地銀信用保証制度」が設立された。保証は貸付先が返済不能に陥った際に保証会社が代位弁済し、貸し手のリスクを軽減する仕組みである。この制度は、地方経済の活性化と金融包摂を図るために位置づけられ、地域密着型の融資サービスを支える重要なインフラとなっている。保証事業は、地銀が自己資本比率やリスク管理体制を強化しつつ、地方経済に対する信用供給を拡大する手段として採用されてきた。
役割と機能
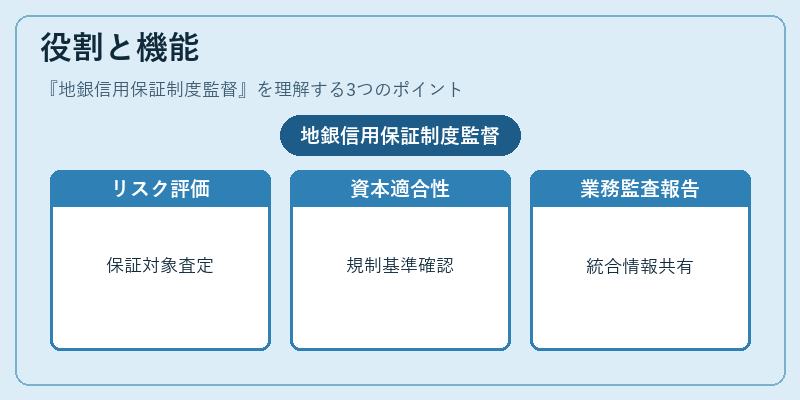
監督機関は、保証会社の業務実態を継続的に把握し、以下のような責任を負う。
1. リスク評価:保証対象となる貸付金額や担保状況、借り手の信用度を定期的に査定し、過大保証の抑制を図る。
2. 資本要件の適合性確認:保証会社が自己資本比率やリスク加重資産(RWA)に関する規制基準を満たしているか検証する。
3. 業務監査・報告義務:内部統制、会計処理、情報開示の適正性を監査し、定期的な報告書提出を求める。
4. 連携調整:地方銀行と保証会社、預金保険機構、金融庁などとの情報共有を促進し、統合的なリスク管理体制を確立する。
特徴
- 地域密着型の保証範囲:大手信用保証会社に比べて、地方企業や個人事業主への融資が中心である。
- 政府連携の強さ:多くの場合、地方自治体と協働し、保証料の一部を補助する制度が設けられる。
- リスク留保義務:保証会社は一定割合のリスクを自社資本で負担しなければならないため、過度な保証拡大を抑制できる。
- 監督強化の必要性:地域経済の変動が直接業績に影響するため、金融庁は定期的なリスク評価と資本調整指導を行う。
現在の位置づけ
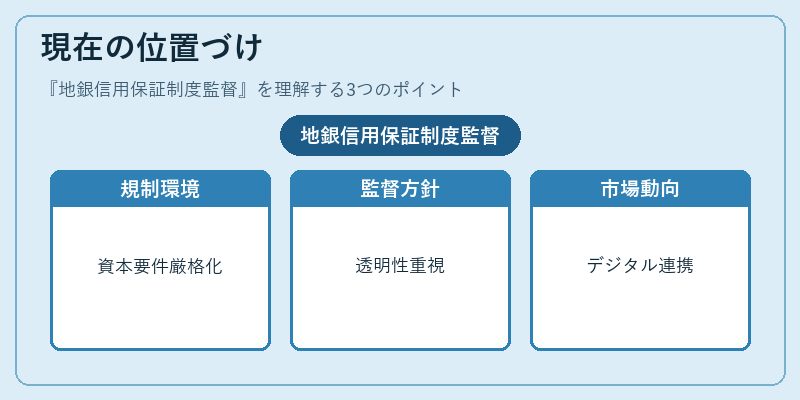
近年のデジタルバンキング拡大や中小企業支援策の強化に伴い、地銀信用保証制度は地方金融機関の競争力向上に不可欠な役割を担っている。
- 規制環境:バーゼル合意の進展とともに、保証会社への資本要件が厳格化され、リスクベース監督(RBS)が導入された。
- 金融庁の指針:最新の監督方針では、保証料設定基準や担保評価方法の透明性を重視し、定期的な業務報告と情報開示の拡充が求められている。
- 市場動向:デジタルプラットフォームとの連携により、保証申請プロセスの効率化やリスク評価の高速化が進んでおり、地方銀行はこれを活用して融資拡大を図っている。
地銀信用保証制度監督は、地域経済の安定と金融サービスの質的向上を両立させるために不可欠な枠組みとして、今後も進化し続ける見込みである。
続きを読むには確認が必要です