FATCA reporting entity non-financial foreign entity (NFFE)とは、米国の税務上非金融機関である外国法人・個人を指す。米国内源所得に対する課税回避防止策として、米国税務当局が対象とする実体を定義した。
目次
概要
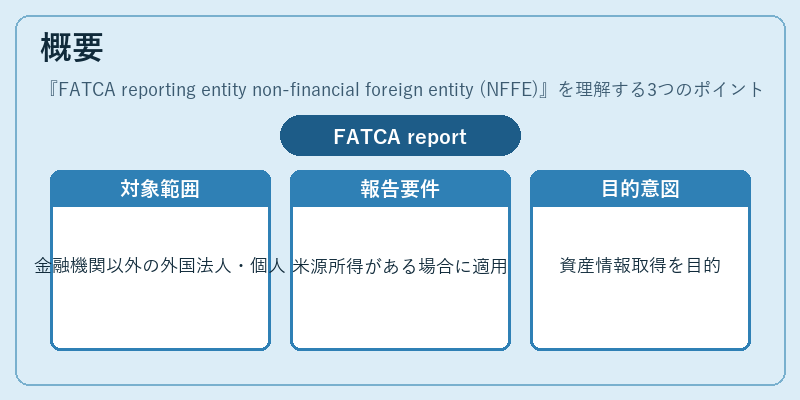
FATCA(Foreign Account Tax Compliance Act)は、米国外の資産を保有する納税者からの情報取得を目的に制定された。NFFEは、その枠組みで「金融機関以外の外国法人・個人」を区分し、報告対象となるか否かを判断する基準として位置付けられる。主に米国源所得がある場合や資産保有者が米国内源所得を得ている場合に適用される。
役割と機能
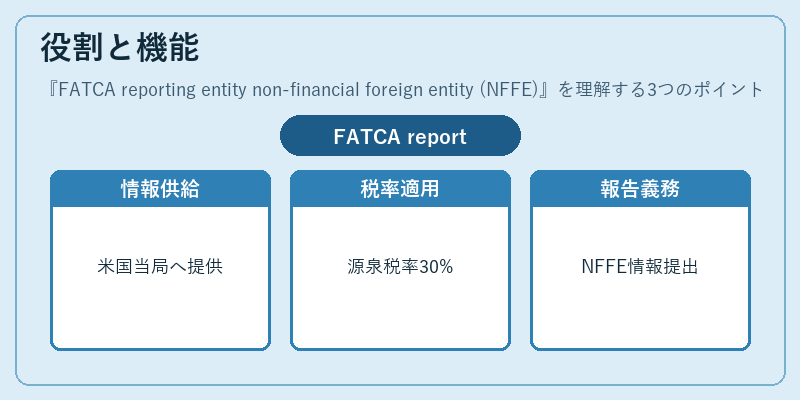
NFFEは米国外の法人・個人で、米金融機関への口座開設時に「FATCA対象か否か」を判断する際の重要な参照点となる。米国源所得を得ている場合、米国内源所得に対して一定率(例:30%)の源泉徴収が課されるため、金融機関はNFFEであることを確認し、適切な税務処理や報告義務を履行する必要がある。実質的には、米国税務当局への情報提供と米国内源所得に対する税率の適用という二重の機能を担う。
特徴
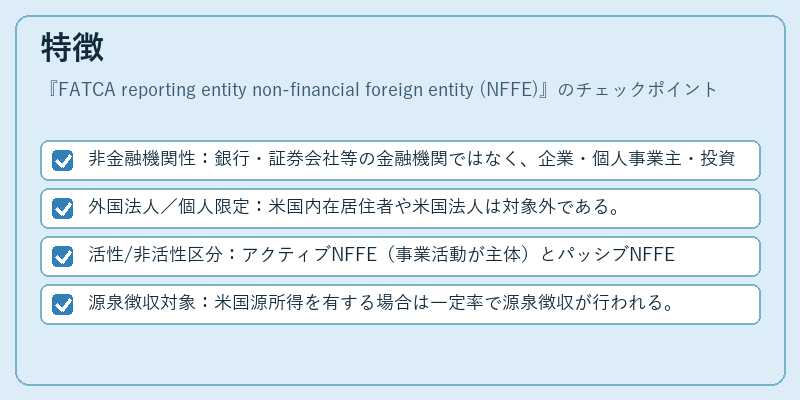
- 非金融機関性:銀行・証券会社等の金融機関ではなく、企業・個人事業主・投資信託など多岐にわたる。
- 外国法人/個人限定:米国内在居住者や米国法人は対象外である。
- 活性/非活性区分:アクティブNFFE(事業活動が主体)とパッシブNFFE(投資収益主体)に分類され、報告義務の範囲が異なる。
- 源泉徴収対象:米国源所得を有する場合は一定率で源泉徴収が行われる。
現在の位置づけ
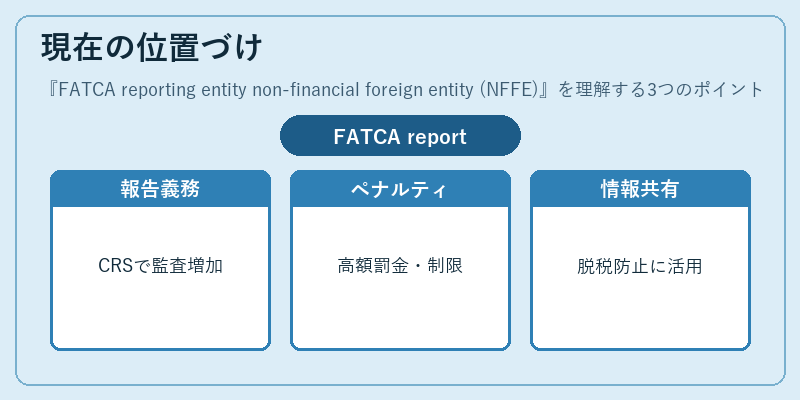
近年の税情報交換体制(CRS)や国際的な税務透明化動向により、NFFEに対する監査・報告義務は強化されている。米国内源所得を得る外国法人は、適切な文書提出と報告手続きを怠ると高額のペナルティや取引制限を受けるリスクが増大している。また、NFFEの分類は国際的な税務協力において重要な指標となり、各国の税務当局間で情報共有されることで、脱税防止策として機能し続けている。
×
続きを読むには確認が必要です