事業承継税制の適用株式評価額再評価とは、相続人が取得した株式に対し、事業承継税制を適用するために評価額を見直す手続きを指す。
目次
概要
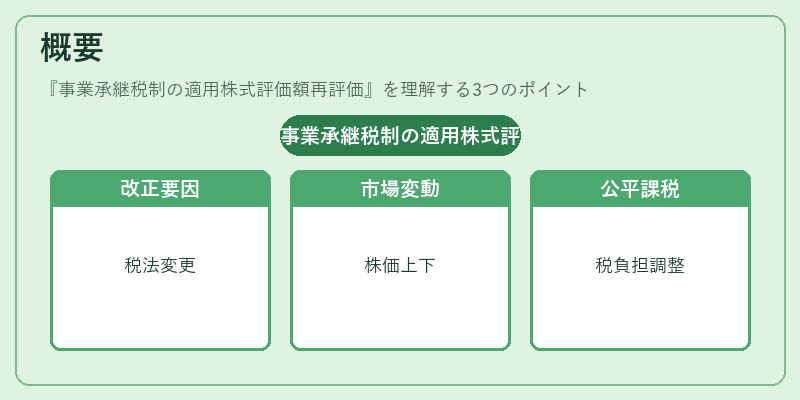
事業承継税制は中小企業の経営承継を円滑化する目的で設けられた制度であり、相続時の株式評価が課税対象となる。再評価は、税法改正や市場価値変動により初期評価額が適切でない場合に行われ、譲渡価格を実態に即したものへ修正することで、公平な税負担を確保するための仕組みである。
役割と機能
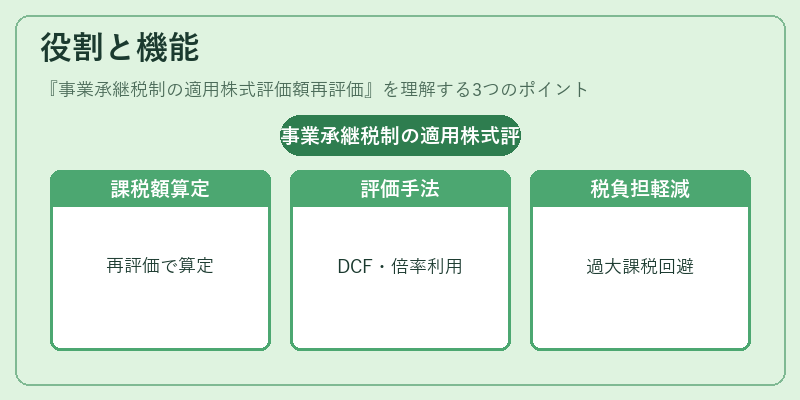
再評価は、相続人が株式を取得した際に適用される課税額を算定し直す手段として機能する。具体的には、税務署から提示された基準価額や市場価格をもとに、専門家がDCF法・収益倍率法等の評価手続きを行い、譲渡価格の修正を求める。これにより、相続税の過大課税リスクを低減し、事業承継時の資金調達コストを抑制する役割を果たす。
特徴
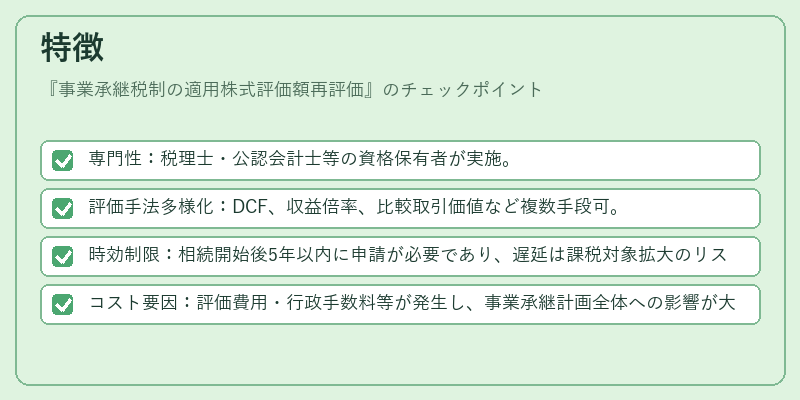
- 専門性:税理士・公認会計士等の資格保有者が実施。
- 評価手法多様化:DCF、収益倍率、比較取引価値など複数手段可。
- 時効制限:相続開始後5年以内に申請が必要であり、遅延は課税対象拡大のリスクを伴う。
- コスト要因:評価費用・行政手数料等が発生し、事業承継計画全体への影響が大きい。
再評価は単なる価格調整ではなく、相続税負担軽減と事業継続の両立を図るための重要なプロセスである。
現在の位置づけ
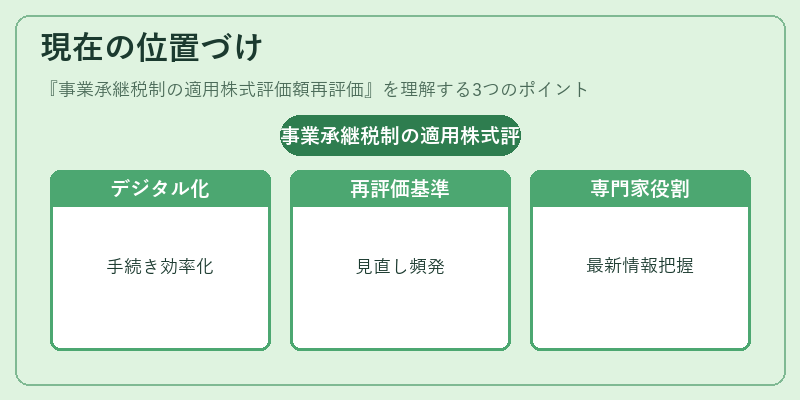
近年、高齢経営者の増加に伴い、事業承継税制の適用株式評価額再評価は注目度が高まっている。デジタル化の進展によりオンライン申請やAIによる市場分析ツールが導入され、手続きの効率化と精度向上が期待されている。また、税制改正時には再評価基準も見直されるため、専門家は常に最新情報を把握し、適切なアドバイスを提供する必要がある。
×
続きを読むには確認が必要です