自己資本比率と資本構成バランスとは、企業の財務健全性を測る指標であり、総資産に対する自己資本(株主資本)の割合およびその資本構成を示すものです。
概要
自己資本比率は貸借対照表上の自己資本を総資産で割った数値で、企業が外部からの負債に頼らずに事業を維持できる余裕度を反映します。資本構成バランスは、株主資本と長期借入金・社債等の負債との組み合わせを示し、企業が資本調達方法やリスク許容度に応じてどのような財務体質を構築しているかを可視化します。これらは投資家・金融機関・規制当局が企業価値と信用力を評価する際の基礎データとして位置付けられ、国際会計基準(IFRS)や各国の監査指針でも重要な役割を果たします。
役割と機能
自己資本比率は、企業が不測の損失に耐えうる内部留保力を示し、財務レバレッジの制御指標として機能します。高い比率は倒産リスク低減や金利負担軽減につながり、投資家への信頼性向上が期待されます。一方、資本構成バランスは、長期的なキャッシュフロー安定化と短期的な流動性確保の両立を図るために用いられます。例えば、負債比率が高い企業は金利変動リスクが増大しますが、低い比率では資本調達コストが上昇しやすくなる点が重要です。また、自己資本比率と資本構成バランスを組み合わせることで、企業の財務戦略(成長投資重視か安定維持重視か)が明らかになります。
特徴
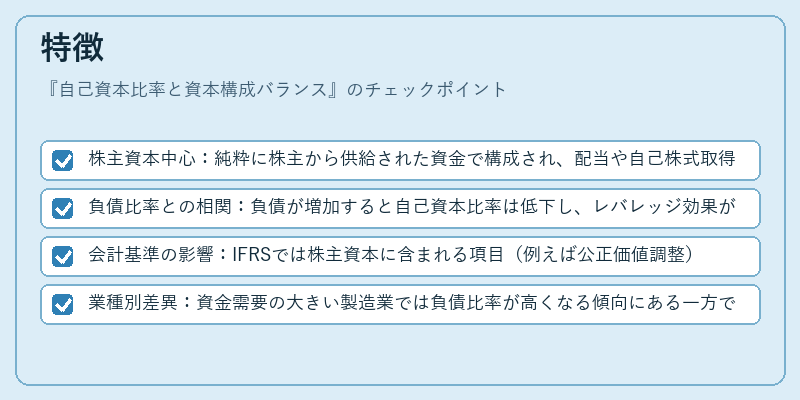
- 株主資本中心:純粋に株主から供給された資金で構成され、配当や自己株式取得などのキャッシュアウトフローを除いた実質的な財務基盤を示す。
- 負債比率との相関:負債が増加すると自己資本比率は低下し、レバレッジ効果が高まる一方で倒産リスクも拡大する。
- 会計基準の影響:IFRSでは株主資本に含まれる項目(例えば公正価値調整)が明確化され、国内GAAPと比べて自己資本比率が変動しやすい。
- 業種別差異:資金需要の大きい製造業では負債比率が高くなる傾向にある一方で、サービス業は株主資本比率が相対的に高いケースが多い。
現在の位置づけ
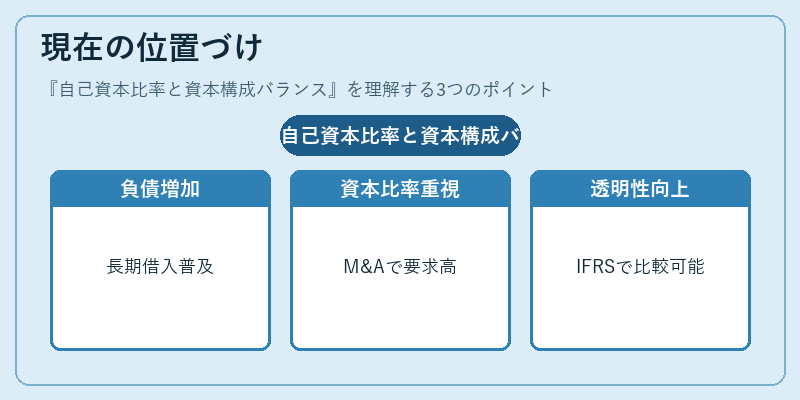
近年の低金利環境下では企業は長期借入を活用しやすくなり、負債比率の上昇が一般化しています。しかし、金融機関の信用格付け基準では自己資本比率の維持が依然として重視されており、特に大規模投資案件やM&Aを行う際には高い比率が求められる。加えて、ESG(環境・社会・ガバナンス)評価の一環として、株主資本の質と安定性が注目されており、自己資本比率は企業価値評価に不可欠な指標となっています。また、国際的な統合財務報告(IFRS連結会計)の普及に伴い、資本構成バランスの透明性が高まり、投資家間で比較可能なデータとして重要視されています。
続きを読むには確認が必要です