投資資本とは、企業が事業活動に投入する長期的な自己資金と負債の合計であり、資産運用による利益創出を測定する指標である。
目次
概要
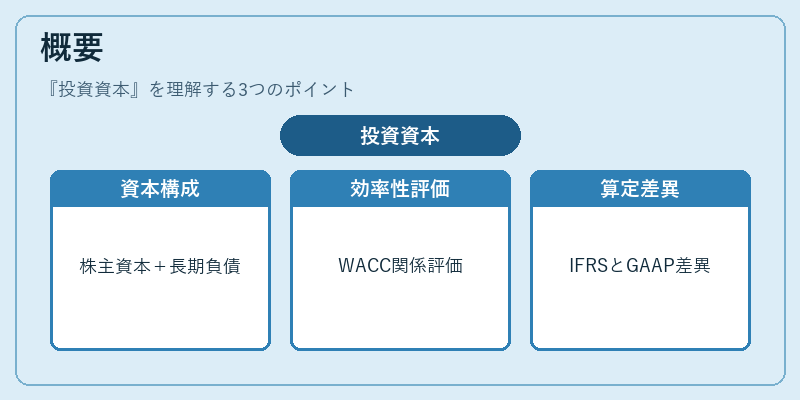
投資資本は、貸借対照表上の株主資本と長期負債を合算したもので、企業が実質的に事業に投入している資金量を示す。経営者や投資家は、この指標を用いて資本構成の効率性や資金調達コスト(WACC)との関係を評価する。会計基準(IFRS、米国GAAP)では、投資資本の算定方法に若干差異があるものの、基本的には「株主資本+長期負債」の形で表される。
役割と機能
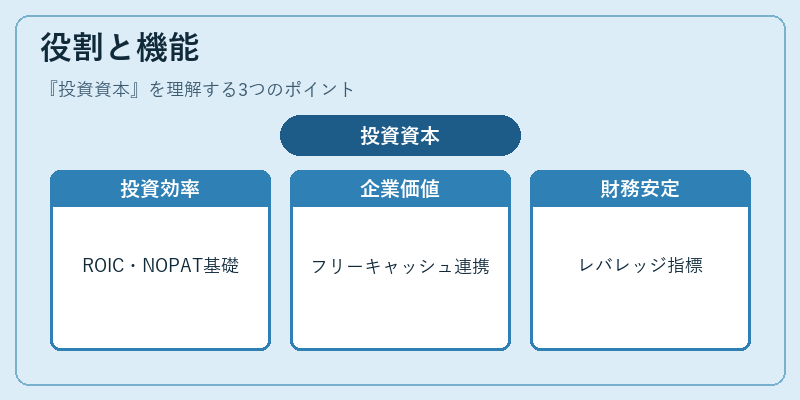
投資資本は、ROIC(Return on Invested Capital)やNOPAT(Net Operating Profit After Tax)の計算基礎となり、企業価値評価の重要データとなる。キャッシュフロー計算書におけるフリーキャッシュフローと組み合わせて使用することで、投資効率を定量的に把握できる。また、投資資本は財務レバレッジの指標としても機能し、自己資本比率や流動比率との比較で企業の安定性を測る際に参照される。
特徴
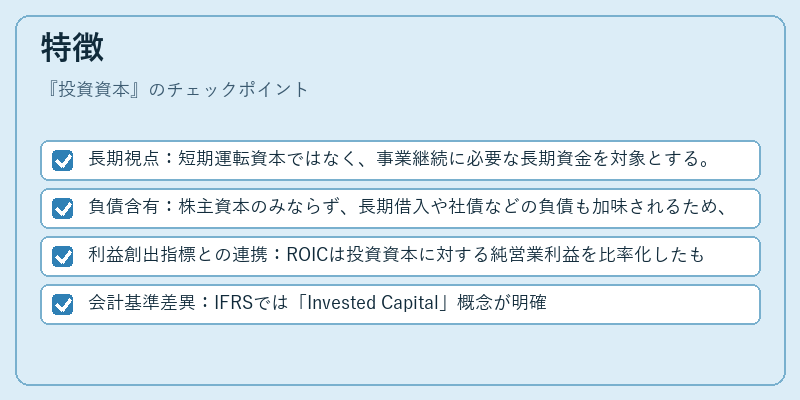
- 長期視点:短期運転資本ではなく、事業継続に必要な長期資金を対象とする。
- 負債含有:株主資本のみならず、長期借入や社債などの負債も加味されるため、企業全体の投資規模が反映される。
- 利益創出指標との連携:ROICは投資資本に対する純営業利益を比率化したものと定義され、経営効率性の評価に不可欠である。
- 会計基準差異:IFRSでは「Invested Capital」概念が明確に示されている一方、米国GAAPは類似指標を別名で提示する場合がある。
現在の位置づけ
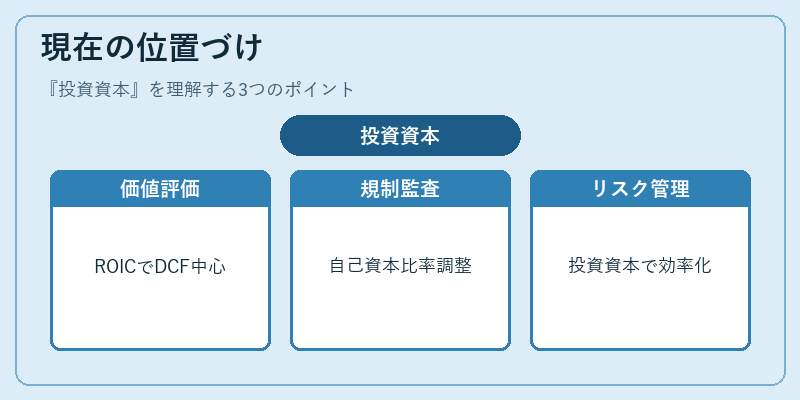
近年の資本市場では、ESG投資や低金利環境下で資本コストが重要視される中、投資資本に基づくROICは企業価値評価モデル(DCF法など)で中心的役割を果たす。さらに、規制当局は金融機関の自己資本比率と投資資本とのバランスを監査指標として採用しつつあり、投資資本はリスク管理・資本効率化の両面で不可欠な概念となっている。
×
続きを読むには確認が必要です