運転資本レバレッジとは、企業の営業活動に必要な運転資本を調達する際に用いられる負債比率を示す指標である。具体的には、営業キャッシュフロー(Operating Cash Flow)と総運転資本(Current Assets minus Current Liabilities)の関係から算出され、企業がどれだけのレバレッジを使って運転資本を拡張しているかを測る。
概要
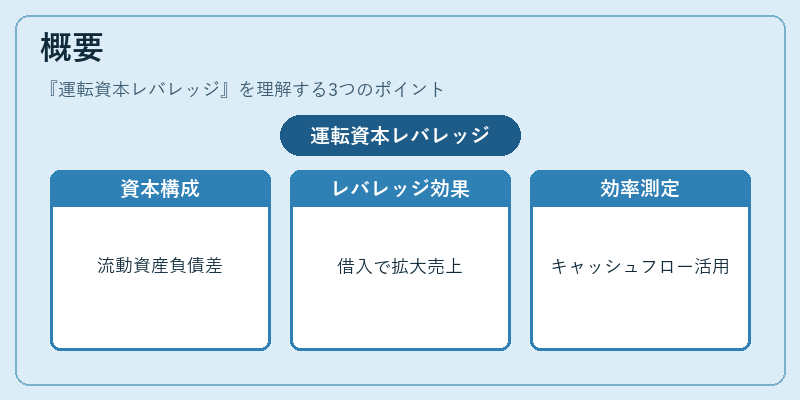
運転資本は売掛金・棚卸資産といった流動資産と買掛金・短期負債といった流動負債の差額であり、企業の日常的な取引循環に不可欠である。レバレッジという概念は、自己資本だけではなく借入金を利用して運転資本を増やすことで、同じ売上高でより多くの商品・サービスを提供できる効果を指す。運転資本レバレッジは、そのような負債ベースの拡張度合いを定量化したものであり、企業がどれだけ効率的にキャッシュフローを活用しているかを示す。
役割と機能
運転資本レバレッジは財務分析において以下のような場面で利用される。
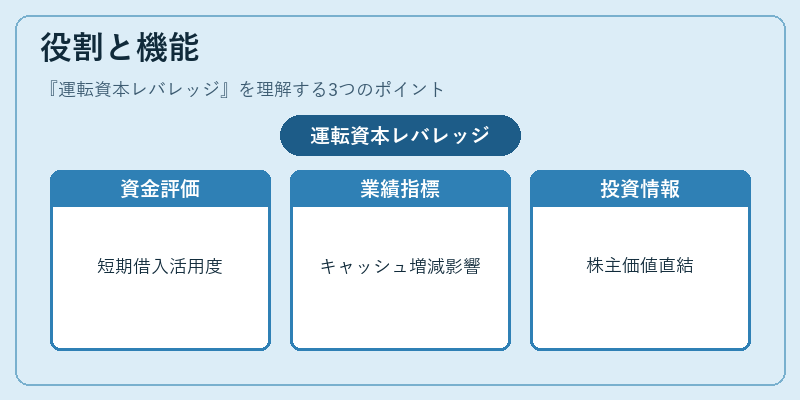
- 資金調達戦略の評価:企業が短期借入や信用枠をどれだけ活用しているかを把握し、将来のキャッシュフローリスクと比較する。
- 業績改善策の指標化:営業キャッシュフローが増加した際に運転資本レバレッジが縮小すれば、効率的な資金管理が進んだことを示す。
- 投資家への情報提供:レバレッジ比率の変動は株主価値創造や配当政策に直結するため、投資判断材料として重要。
運転資本レバレッジは、営業キャッシュフローと総運転資本の割合を示すだけでなく、企業がどれだけ短期負債を利用して売上拡大や在庫管理を行っているかという実務的な側面に焦点を当てる。
特徴
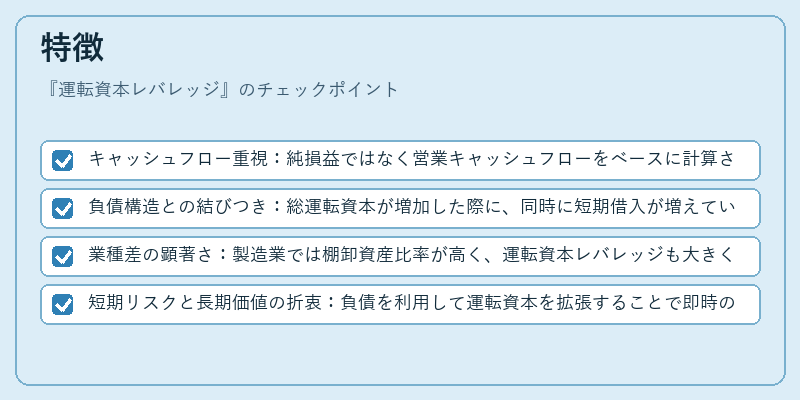
- キャッシュフロー重視:純損益ではなく営業キャッシュフローをベースに計算されるため、非現金項目の影響が排除される。
- 負債構造との結びつき:総運転資本が増加した際に、同時に短期借入が増えているかどうかを反映し、レバレッジ効果を測定する。
- 業種差の顕著さ:製造業では棚卸資産比率が高く、運転資本レバレッジも大きくなる傾向にある。一方でサービス業は流動資産が少なく、比較的低いレベルになる。
- 短期リスクと長期価値の折衷:負債を利用して運転資本を拡張することで即時の成長機会を得る一方で、金利負担や返済期限が企業のキャッシュフローに圧力をかける可能性もある。
これらの特徴は、運転資本レバレッジを単なる財務比率ではなく、企業の短期的な資金調達戦略と長期的な価値創造との間でバランスを取る指標として位置づけることができる。
現在の位置づけ
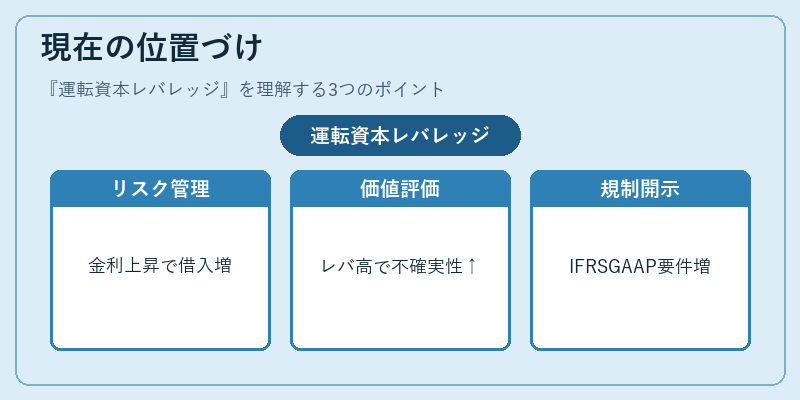
近年、グローバル金融市場において信用コストの変動や規制強化が進む中、企業は運転資本レバレッジの最適化を重視している。
- リスク管理の一環:金利上昇局面では短期借入の増加がキャッシュフロー圧迫要因となるため、レバレッジ比率のモニタリングは重要なリスク指標となっている。
- 企業価値評価への影響:DCF(Discounted Cash Flow)モデルでは営業キャッシュフローを前提にするため、運転資本レバレッジが高いと将来のキャッシュフロー予測に不確実性が増す。結果として株価や企業価値評価に影響を与える。
- 規制・監査基準:IFRSや米国GAAPでは、運転資本の構造や負債利用状況を開示することが求められるケースが増えている。これにより投資家はレバレッジ情報を容易に比較できるようになった。
総じて、運転資本レバレッジは企業の短期的な財務構造と長期的な成長戦略を結びつける重要指標として、会計・財務分析において不可欠な要素となっている。
続きを読むには確認が必要です