住宅取得資金贈与の贈与税計算実務詳細とは、住宅購入に充てるために贈与された資金に対して課される贈与税を正確に算定するための具体的手続きと計算方法を示す指針である。
概要
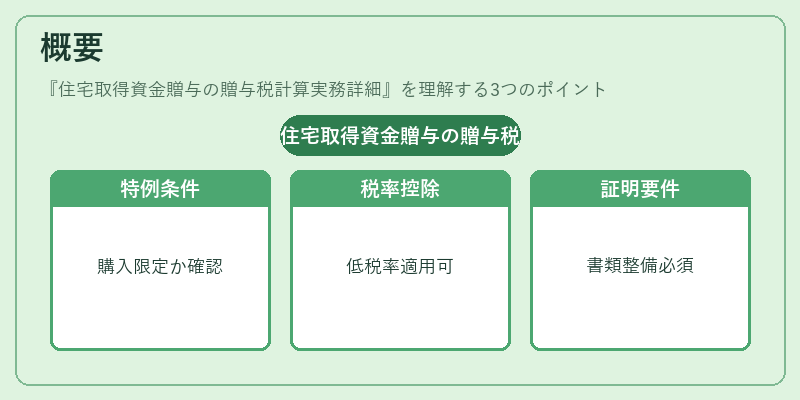
住宅取得資金贈与は、親族が子や孫などに住宅購入費用として贈与するケースが多い。税法上、この贈与は「教育資金」「住宅取得資金」等の特例対象となり、通常の贈与税率よりも低い税率または控除額を適用できる。ただし、贈与者と受贈者の関係性や贈与の用途が明確であることが必要であり、これを証明するために「住宅取得資金贈与の贈与税計算実務詳細」が設けられている。特例適用の可否は、贈与の目的が住宅購入に限定されるかどうか、またその用途が確定しているかで判断される。
役割と機能
-
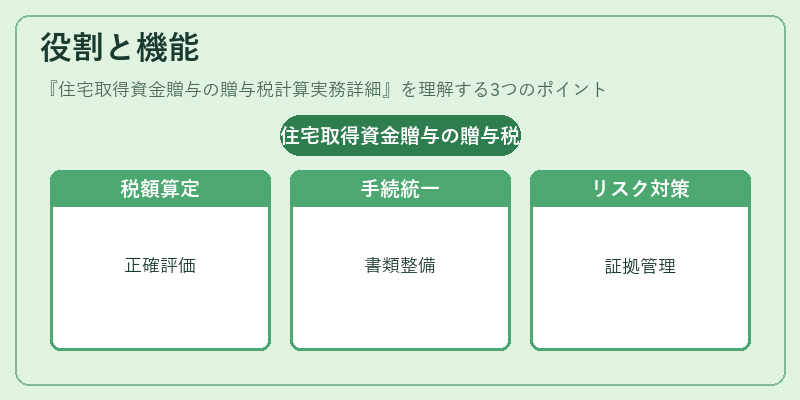
正確な税額算定
贈与者は贈与時点での資産価値を評価し、特例控除額や課税対象金額を計算する。実務詳細には、基礎控除(年間110万円程度)に加え、住宅取得資金用の追加控除額(約1,000万円まで)が明示されている。 -
手続きの標準化
贈与税申告書への記載項目や添付資料(購入予定物件の見積書・契約書等)のフォーマットを統一することで、税務署との調整がスムーズになる。実務詳細はその具体的な入力例と共に提示されている。 -
リスク管理
贈与者は贈与の目的が住宅購入であることを証明できない場合、特例適用が認められず高税率が課せられるリスクがある。実務詳細では、証拠書類の整備手順や申告時に必要な説明文の作成指針が示されている。 -
相続・事業承継との連携
住宅取得資金贈与は、将来の遺産分割や事業承継計画に影響を及ぼす。実務詳細では、贈与による財産評価額が後の相続税計算にどう反映されるかを説明し、総合的な資産管理戦略へ組み込む方法を示している。
特徴
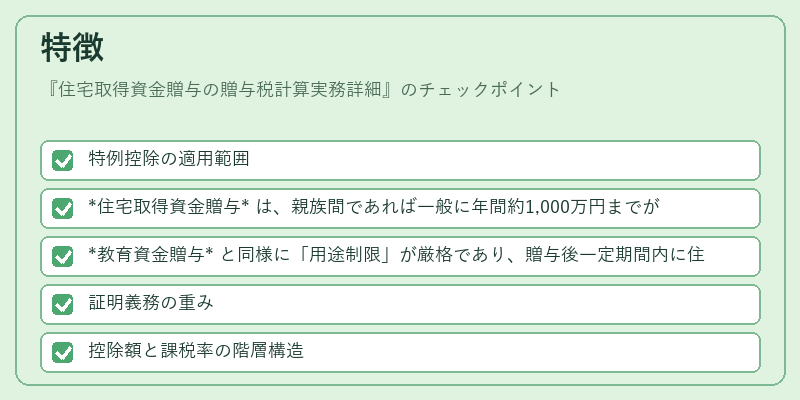
- 特例控除の適用範囲
- 住宅取得資金贈与 は、親族間であれば一般に年間約1,000万円までが対象。
-
教育資金贈与 と同様に「用途制限」が厳格であり、贈与後一定期間内に住宅購入が完了しない場合は控除が無効になる。
-
証明義務の重み
贈与税申告時に「住宅取得資金」としての目的を裏付ける書類(物件見積書、契約書、購入計画書等)の提出が必須。これらは税務調査時の証拠として重要。 -
控除額と課税率の階層構造
- 基礎控除(110万円)+住宅取得資金用追加控除(1,000万円程度)。
-
上記を超える部分に対しては通常贈与税率(10%〜55%)が適用。
-
他の贈与カテゴリとの共通点と差異
- 教育資金贈与 と同様に用途制限があるが、住宅取得は「実際の不動産購入」という物理的証拠が必要である点が大きな違い。
- 暦年贈与 は年間110万円まで非課税だが、住宅取得資金贈与はその上限を超えても追加控除が認められる。
現在の位置づけ
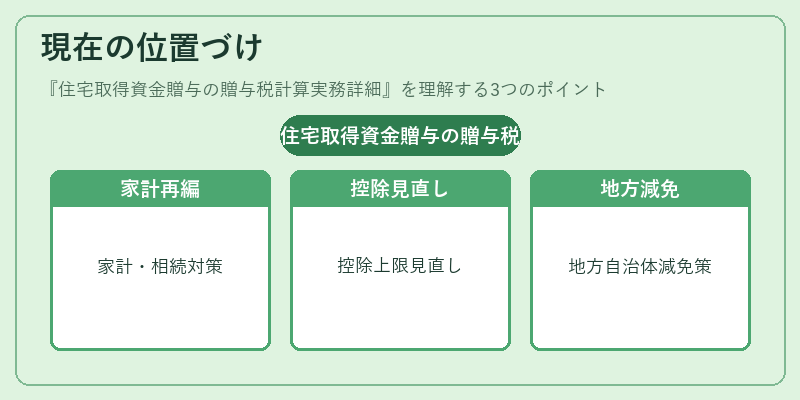
近年、少子高齢化と住宅市場の変動により、住宅取得資金贈与は家計再編や相続対策として重要性を増している。税制改正では、特例控除額の上限が見直される可能性が議論されており、実務詳細も随時更新が求められる。さらに、地方自治体によっては住宅取得資金贈与に対する追加的な減免措置を設けるケースが増えているため、税理士や公認会計士は最新の法改正情報を継続的に確認し、クライアントへの適切な助言を行う必要がある。
続きを読むには確認が必要です