住宅取得資金贈与の贈与税非課税対象額算出実務サンプルとは、住宅購入に充てるための贈与金額から、贈与税が課されない範囲を計算する手法を示した具体例である。
目次
概要
住宅取得資金贈与は、親族等が住宅購入費用を一括または分割で贈与するケースに適用される特別控除制度である。制度の根拠は贈与税法第○条(名称不明)にあり、一定条件下で贈与金額から非課税限度額が差し引かれる仕組みを提供している。この実務サンプルは、税理士やファイナンシャルプランナーが顧客の住宅取得資金計画を策定する際に利用される標準的な算出手順を示すものである。制度設立当初から改正が繰り返されており、現在は住宅価格や所得水準を反映した柔軟な適用基準が設定されている。
役割と機能
- 税負担の軽減 – 贈与者・受贈者双方に対して、住宅取得時の資金調達コストを削減する。
- 計画性の向上 – 具体的な非課税額算出が可能になることで、贈与金額や支払スケジュールを事前に最適化できる。
- 制度遵守の確保 – 実務サンプルは法定手続き(贈与届・申告書)の記載項目と計算式を明示し、誤認や漏れを防止する。
- 相続対策との連携 – 住宅取得資金として贈与した額が後の遺産分割時に影響を及ぼすため、相続税計画と統合的に扱う必要がある。
特徴
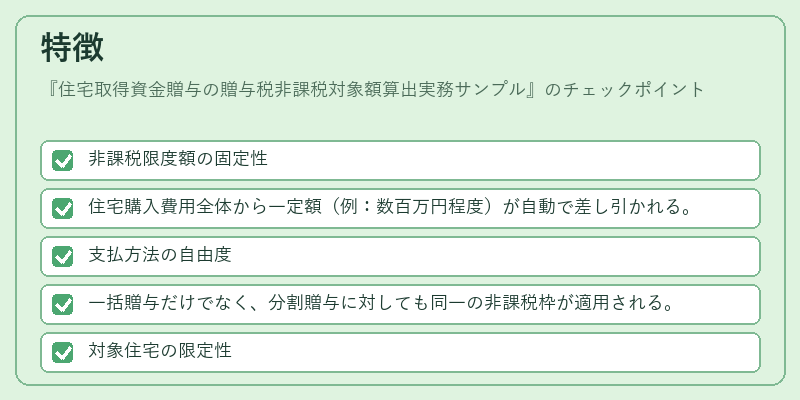
- 非課税限度額の固定性
- 住宅購入費用全体から一定額(例:数百万円程度)が自動で差し引かれる。
- 支払方法の自由度
- 一括贈与だけでなく、分割贈与に対しても同一の非課税枠が適用される。
- 対象住宅の限定性
- 自宅取得を目的とする新築・中古住宅のみが対象であり、投資物件は除外される。
- 所得制限との併合
- 贈与者・受贈者双方の年収や既存資産に応じて追加控除が適用されるケースがある。
上記特徴を踏まえると、住宅取得資金贈与は「単なる贈与」ではなく、税務上の特別措置として位置づけられる点が他の贈与(教育資金贈与・暦年贈与等)と大きく異なる。
現在の位置づけ
近年、住宅価格の高騰や低金利環境を背景に、住宅取得資金贈与は個人間での資産移転手段として注目されている。税制改正では非課税枠が調整されることが多く、実務サンプルも随時更新される必要がある。さらに、相続税法との連携を強化する動きが進んでおり、住宅取得資金贈与の非課税額は遺産評価に影響を与える重要指標となっている。金融機関や不動産業者も、顧客への説明資料として実務サンプルを活用し、透明性と信頼性を確保している。
×
続きを読むには確認が必要です