住宅ローン控除の住宅取得費に含まれる火災保険料とは、住宅を取得した際に支払う火災保険の保険料であり、住宅ローン控除計算上「住宅取得費」に計上できる項目の一つである。
目次
概要
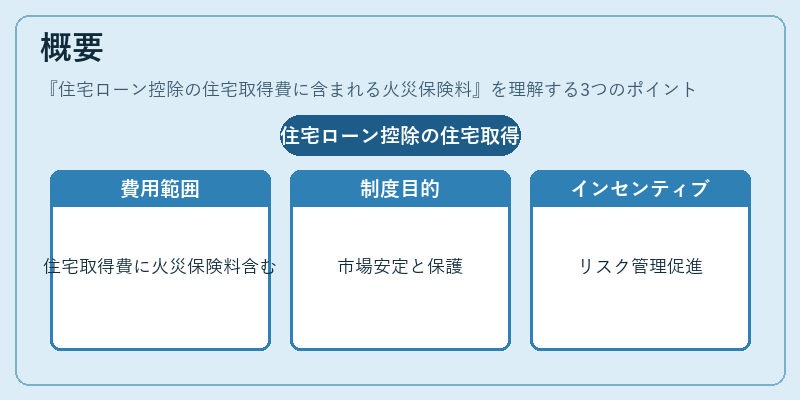
住宅ローン控除は、住宅購入や新築・改修に伴う一定の費用を所得税から控除する制度である。控除対象となる費用は「住宅取得費」として定義され、土地取得費、建物工事費、内装仕上げ費などが含まれる。火災保険料もこれに組み込まれ、購入後のリスク管理を促進する目的で設けられている。制度は住宅市場の安定と消費者保護を同時に図るために導入され、住宅ローンの返済負担軽減とともに、火災等の予期せぬ損害に備えるインセンティブとして機能している。
役割と機能
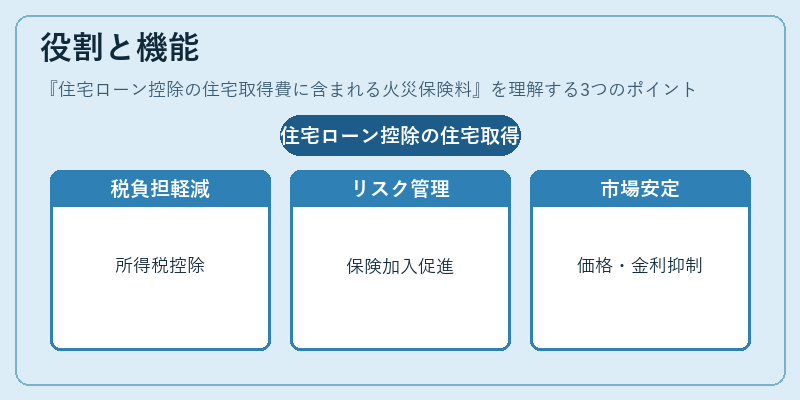
- 税負担の軽減 – 火災保険料を住宅取得費に計上することで、その金額分が所得税から控除され、実質的な返済コストが低減される。
- リスクマネジメントの促進 – 保険加入を義務付ける形で消費者に火災保険への加入を促し、住宅所有者の損害リスクを最小化する。
- 市場安定化 – 住宅価格やローン金利と連動した税優遇策として機能し、過熱感を抑制しつつ需要を支える役割も担う。
実務上は、火災保険料の領収書が必要であり、居住開始後6か月以内に保険契約を完了させることが条件となっている。
特徴
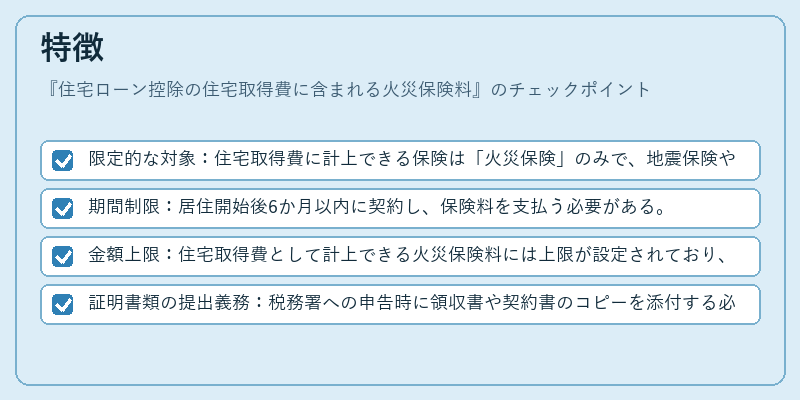
- 限定的な対象:住宅取得費に計上できる保険は「火災保険」のみで、地震保険や家財保険は含まれない。
- 期間制限:居住開始後6か月以内に契約し、保険料を支払う必要がある。
- 金額上限:住宅取得費として計上できる火災保険料には上限が設定されており、一定額以上は控除対象外となる。
- 証明書類の提出義務:税務署への申告時に領収書や契約書のコピーを添付する必要がある。
現在の位置づけ
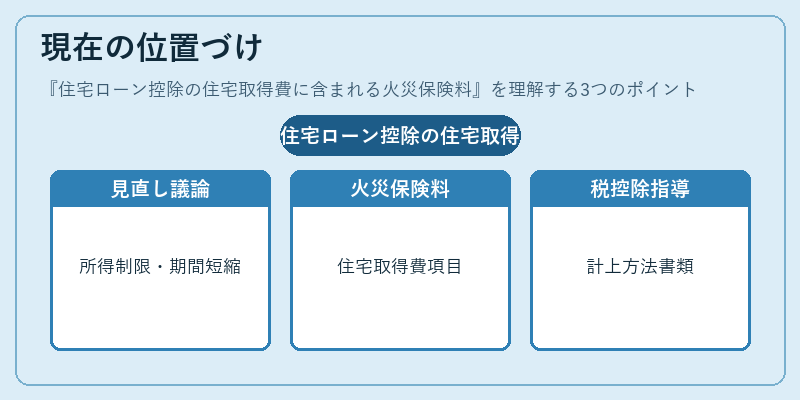
近年、住宅ローン控除制度は見直しが進められ、所得制限や控除期間の短縮などが議論されている。火災保険料に関しては、保険業界との協働で保険商品設計が進化し、複合型保険(火災+地震)への移行も一部で見られる。しかし制度上は依然として「住宅取得費」の明確な項目として位置づけられ、税控除の対象となる。金融機関や税理士は、最新の規制改正を踏まえつつ、顧客に対して火災保険料の計上方法と必要書類について的確にアドバイスすることが求められる。
×
続きを読むには確認が必要です