住宅ローン控除の住宅取得費の計算上の留意点とは、住宅ローン控除を受ける際に「住宅取得費」として認定される金額を算出するために注意すべき要件や手続きのことを指す。
概要
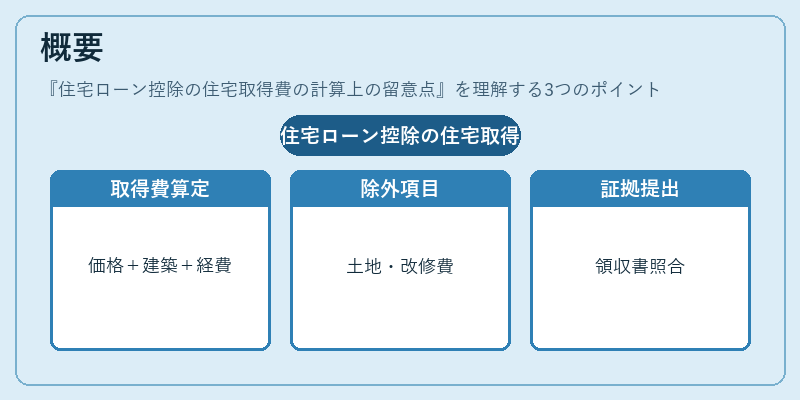
住宅ローン控除は、所得税から一定期間にわたり住宅ローンの利息分を控除できる制度である。控除対象となる「住宅取得費」は、購入価格・建築費用・付随する諸経費(設計料、登記費、保証金など)を合算した総額と定義されるが、土地や既存建物の価値は含まれない。さらに、改修工事やリフォームにかかった費用は「取得費」には認められず、別途「住宅設備等の費用」として扱われる場合がある。税務署は申告時に領収書・請求書・契約書などを提示し、実際に支払った金額と照合するため、計算上の誤差や抜け漏れが控除額に直結する。
役割と機能
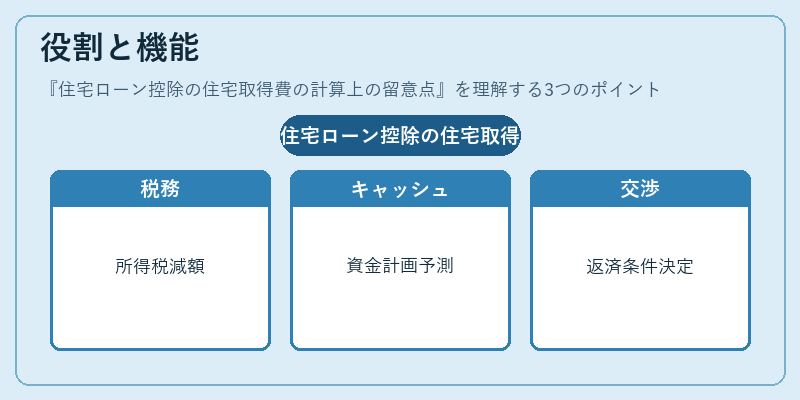
住宅取得費の正確な算定は、次のような場面で不可欠となる。
- 所得税申告:取得費を基に計算される利息控除額は、課税所得を減少させるため、年末調整や確定申告で重要な役割を果たす。
- キャッシュフロー管理:借入金の返済計画と合わせて、将来にわたる税負担を予測し、家計の安定化に寄与する。
- 金融機関との交渉:取得費が高いほど、住宅ローン控除の対象期間や上限額が増加するため、借入金額と返済条件を決める際の判断材料となる。
特徴
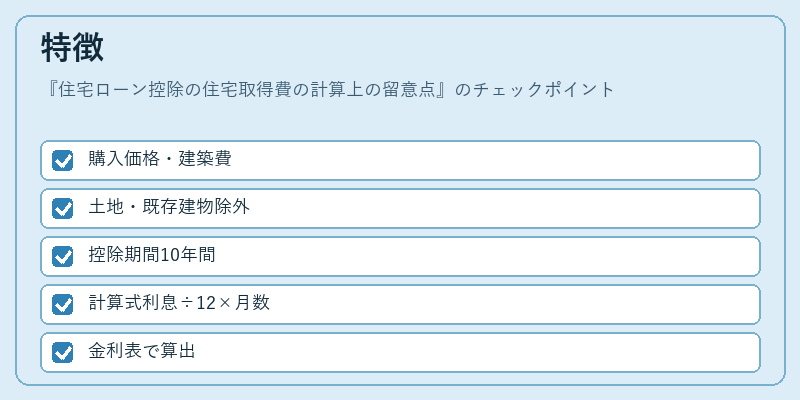
| 項目 | 内容 | 備考 |
|---|---|---|
| 含む費用 | 購入価格・建築工事費・設計料・登記費・保証金等 | 実際に支払った金額で計算する必要がある。 |
| 除外項目 | 土地の価値・既存建物・リフォーム費用 | これらは別途評価対象になる場合が多い。 |
| 控除期間 | 取得後10年間(改正により上限が変更されることも) | 控除額は年々減少していく。 |
| 計算方法 | 取得費 × (利息率 ÷ 12) × 月数 | 金融機関の金利表や借入残高を基に算出する。 |
これらの特徴により、住宅取得費は単なる購入価格ではなく、税務上の控除効果を最大化するための精密な計算対象となる。
現在の位置づけ
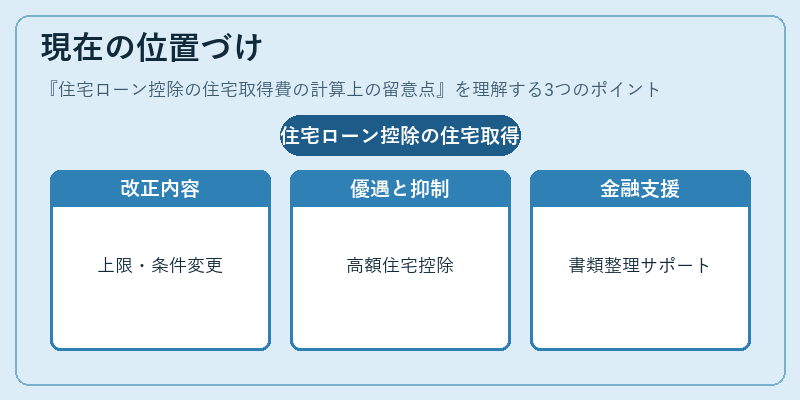
近年、所得格差や住宅市場の変動を受けて、政府は住宅ローン控除制度に対して改正を行い、控除上限額や適用条件を見直している。これにより、取得費が高額な新築住宅でも一定の税優遇を享受できる一方で、過度な借入促進を抑制する措置も講じられている。また、金融機関は顧客への説明責任を強化し、取得費計算に関する書類整理や申告サポートを提供している。結果として、住宅ローン控除の住宅取得費の計算上の留意点は、個人ファイナンスにおける重要な知識項目となりつつあり、家計管理・資産形成戦略の一環として不可欠である。
続きを読むには確認が必要です