住宅ローン減税の適用要件とは、住宅を取得または改築するために借入れた金額に対し、所得税から一定額が控除される制度を利用できる条件である。
目次
概要
住宅ローン減税(正式名称:住宅借入金等特別控除)は、住宅購入時の負担軽減と長期的な資産形成を促進するために導入された税制優遇策である。主に新築・中古住宅の取得や改修費用を対象とし、一定期間所得税から控除される仕組みが特徴だ。制度は国の財政政策と個人の家計設計を結びつけ、住宅市場の安定化にも寄与している。
役割と機能
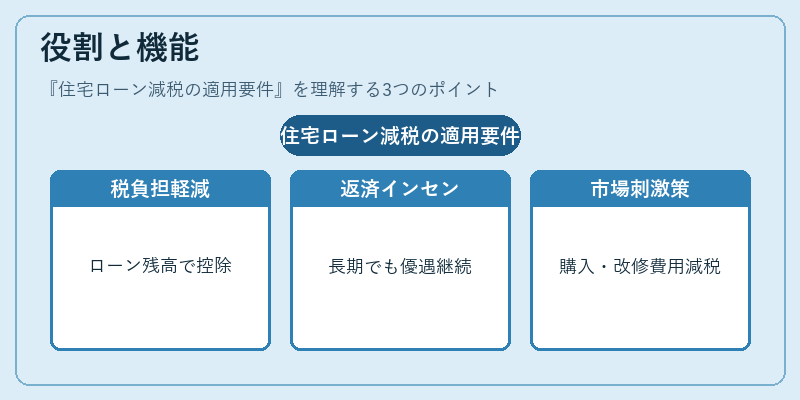
- 課税所得の軽減:ローン残高に応じて控除額が決まり、所得税負担を直接削減する。
- 返済計画へのインセンティブ:借入金利や返済期間を長期化した場合でも、税優遇が継続されるため、家計の流動性比率を保ちつつ資産形成が可能。
- 住宅市場との連携:住宅購入・改修時に発生する費用を減税対象とし、需要刺激策として機能。
- ファイナンシャルプランニングの一部:自動積立や家計簿アプリでローン残高管理が行われる際に、控除額も同時に算出できるよう設計されている。
特徴
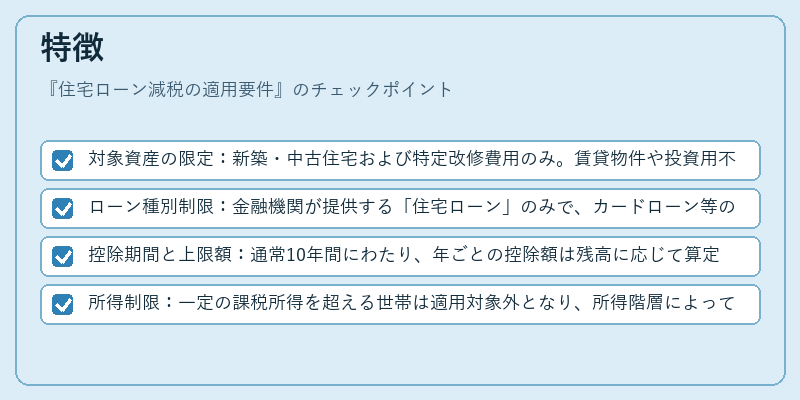
- 対象資産の限定:新築・中古住宅および特定改修費用のみ。賃貸物件や投資用不動産は除外。
- ローン種別制限:金融機関が提供する「住宅ローン」のみで、カードローン等の一般消費者向け融資は対象外。
- 控除期間と上限額:通常10年間にわたり、年ごとの控除額は残高に応じて算定されるが、上限額や期間は法改正により変更され得る。
- 所得制限:一定の課税所得を超える世帯は適用対象外となり、所得階層によって優遇度合いが異なる。
現在の位置づけ
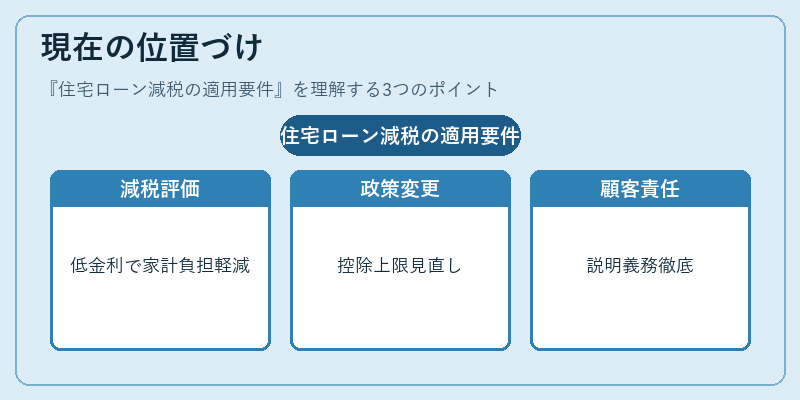
近年、住宅ローン減税は低金利環境下で家計負担を抑制する重要な手段として評価されている。政府は経済刺激策や不動産市場の安定化を目的に、控除上限額の見直しや適用期間延長を検討しており、FIRE(Financial Independence, Retire Early)志向層も減税効果を活用した早期退職計画に組み込むケースが増えている。金融機関はローン商品設計時に控除対象の条件を明示し、顧客への説明責任を果たすことが求められる。
×
続きを読むには確認が必要です