住宅ローン減税の適用対象物件居住開始日とは、住宅ローン控除を受けるために、購入または建築完了後に実際に入居した日付である。
目次
概要
日本の住宅借入金等特別控除(住宅ローン減税)は、住宅取得やリフォームによる借入金利に対して所得税から一定割合を控除する制度である。適用対象となるためには、物件に居住し始めた日付が重要な判定基準となり、購入後または建築完了後の所定期間内(通常は1年)に入居したことを証明できる必要がある。この「居住開始日」は、税務署への確定申告時に申請書類や領収書で確認され、控除額計算の基準期間としても使用される。
役割と機能
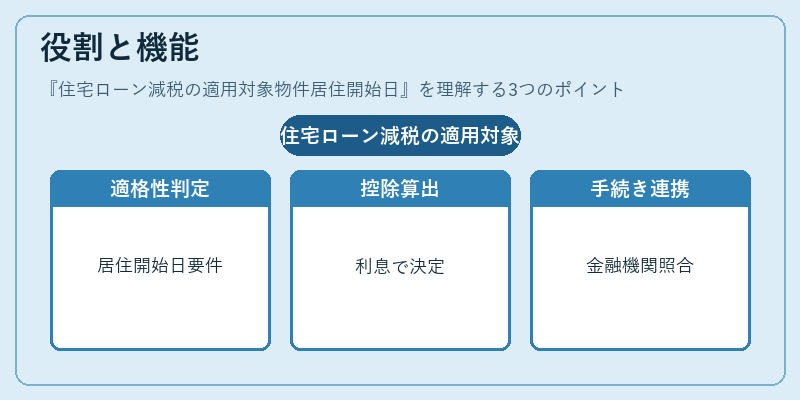
- 適格性判定:居住開始日が所定期間内でない場合、住宅ローン減税は適用外となる。
- 控除額計算:控除対象年数や金額は、入居開始から1年間の利息支払額に基づき決定される。
- 申告手続き:確定申告時に「住宅ローン控除証明書」等でこの日付を提示し、税務署が査定する。
- 金融機関との連携:融資契約書や登記簿上の入居情報と照合され、正確なデータ管理が求められる。
特徴
- 実際の居住日である点:購入日や建設完了日ではなく、実際に生活を開始した日付である。
- 期間限定性:所定期間内(1年)に入居しないと控除が受けられないため、住宅取得計画のタイミングに影響する。
- 証拠書類要件:住民票移動届や契約書の写しなど、正式な行政文書で確認される必要がある。
現在の位置づけ
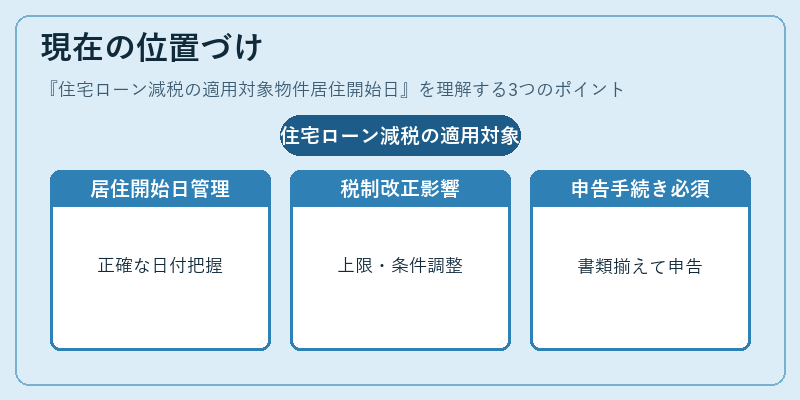
近年の住宅市場では、リフォームローンや中古住宅購入の増加に伴い、居住開始日を正確に把握する重要性が高まっている。また、政府は税制改正で控除上限額や適用条件を調整しており、今後も期間や金額の変更が検討される可能性がある。現在は引き続き、住宅ローン減税を活用するためには「居住開始日」を正確に管理し、必要書類を揃えて申告手続きを行うことが不可欠である。
×
続きを読むには確認が必要です