住宅ローン減税の税務調査手続きとは、個人が住宅ローン控除を受けるために提出する書類や証拠資料をもとに国税庁等が行う審査プロセスである。
目次
概要
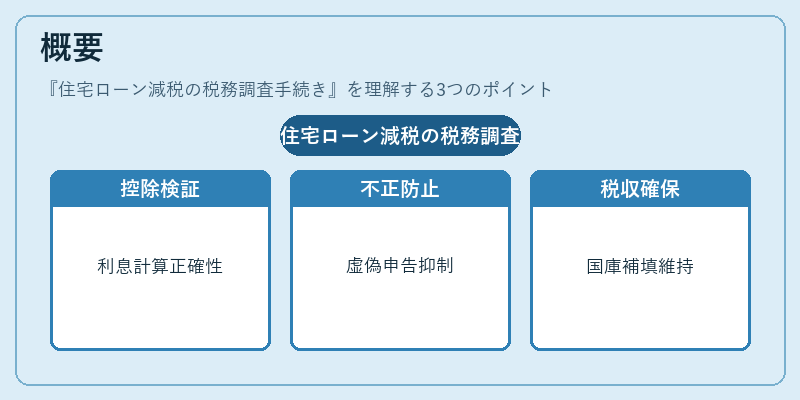
住宅ローン控除は、一定期間の利息額から所得税・住民税を減免する制度であり、家計の可処分所得を増やす重要な手段となっている。税務調査手続きは、控除申請が正当かつ適切に行われたことを確認するための検証作業である。主な目的は、虚偽申告・不正受給防止と税収確保であり、個人ファイナンスの透明性向上にも寄与する。
役割と機能
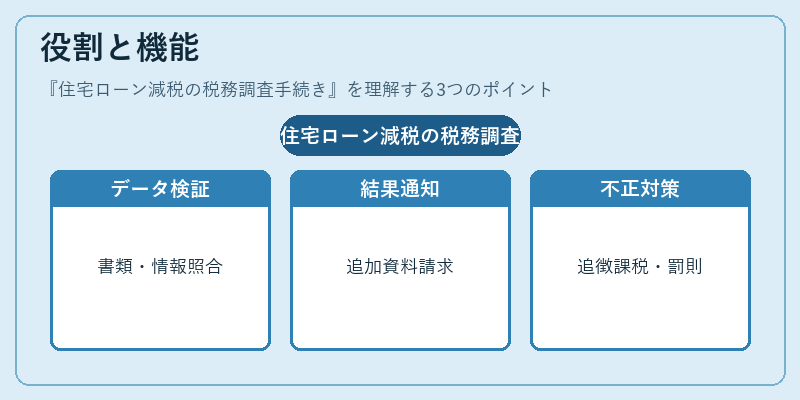
- 書類審査:住宅ローン契約書、源泉徴収票、支払証明書等を確認し、控除対象となる金額が正確かつ適切に計算されているか検証する。
- 情報照合:金融機関や不動産業者から提出されたデータと申告内容の一致度をチェックし、不整合がないか確認する。
- 審査結果の通知:調査結果に基づき、追加資料請求・修正指示・減税金額変更等を税務署から納税者へ通知する。
- 不正対策:虚偽申告が疑われるケースでは、追徴課税や罰則の適用を検討し、不正行為に対して抑止力を提供する。
特徴
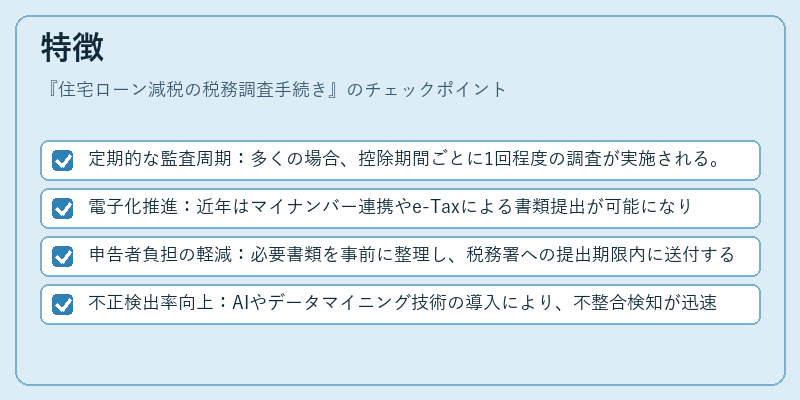
- 定期的な監査周期:多くの場合、控除期間ごとに1回程度の調査が実施される。
- 電子化推進:近年はマイナンバー連携やe-Taxによる書類提出が可能になり、調査効率が向上している。
- 申告者負担の軽減:必要書類を事前に整理し、税務署への提出期限内に送付することで、後から追加資料請求されるリスクを低減できる。
- 不正検出率向上:AIやデータマイニング技術の導入により、不整合検知が迅速化し、税務調査の精度が高まっている。
現在の位置づけ
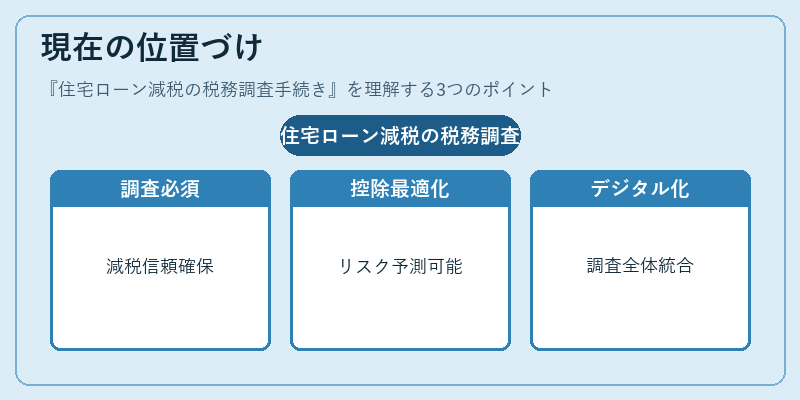
住宅ローン減税は家計簿アプリ等で可処分所得を増やす戦略として広く認識されており、その信頼性確保に税務調査手続きは不可欠な要素となっている。近年、金融機関の自動積立サービスや繰上げ返済制度と連携した「控除最適化」ツールが登場し、申告者側で事前にリスクを把握できるようになった。また、税制改正時には調査基準も見直され、例えば住宅ローンの利率上限や借入期間の変更などが反映される。規制面では、国税庁は透明性向上を目的にマイナンバー制度との統合を推進しており、将来的には調査プロセス全体がデジタル化される見込みである。
×
続きを読むには確認が必要です