株式相続税納付手続きとは、被相続人が保有していた株式に課される相続税を計算し、税務署へ申告・納付する一連の行政手続きを指す。
目次
概要
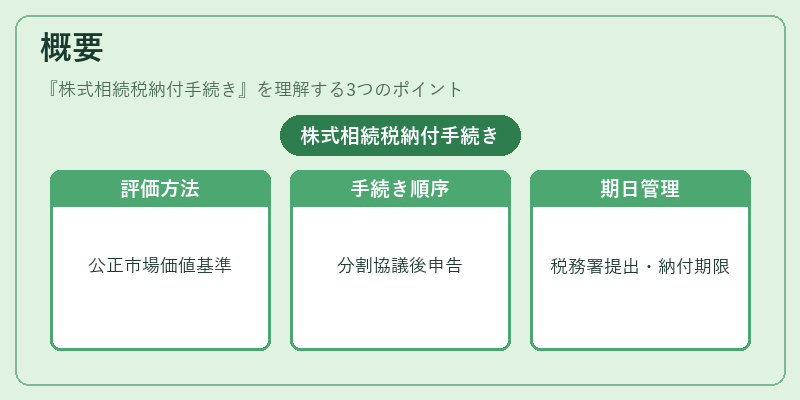
株式は流動性や評価方法が不確定であるため、相続時には「公正市場価値」や「基準価格」を用いて課税対象額を算出する必要がある。株式相続税納付手続きは、遺産分割協議後に相続人が所持株式の評価・申告書類作成を行い、税務署への提出と納付期限までの期日管理を含む。
役割と機能
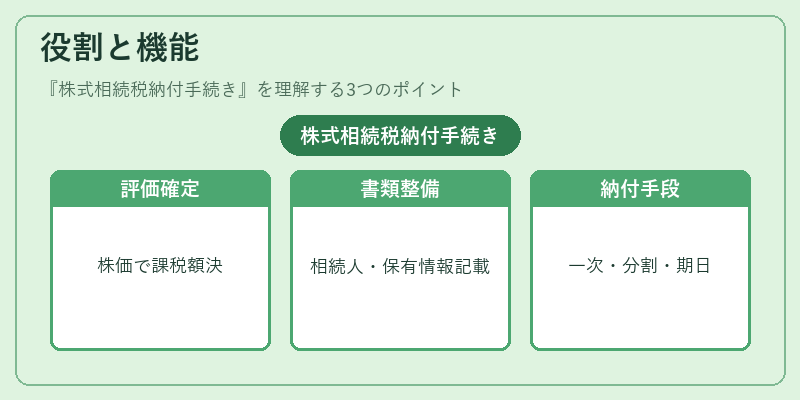
- 課税対象額の確定:株価や時価総額に基づく評価が必須。
- 申告書類の作成:相続人情報、株式保有状況、評価根拠を記載した「相続税申告書」を準備。
- 納付手段の選択:現金一次納付、分割払いや資産換価による代替納付が可能。
- 期限管理:申告・納付は死亡日から10か月以内に完了する必要があるため、スケジュール調整が重要となる。
特徴
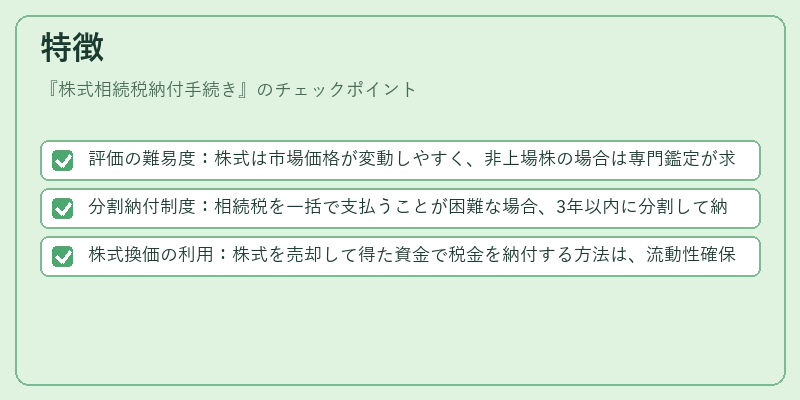
- 評価の難易度:株式は市場価格が変動しやすく、非上場株の場合は専門鑑定が求められる。
- 分割納付制度:相続税を一括で支払うことが困難な場合、3年以内に分割して納付できる特例がある。
- 株式換価の利用:株式を売却して得た資金で税金を納付する方法は、流動性確保と相続人間の公平性を両立させる手段となる。
現在の位置づけ
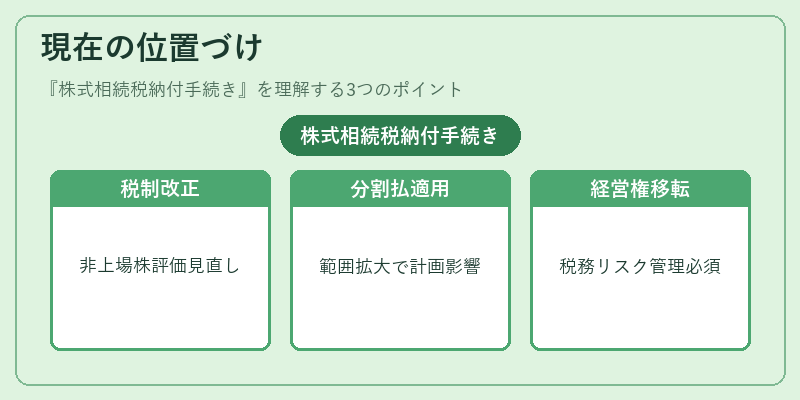
近年では、企業統治や株主構成の安定化が重視される中で、株式相続税納付手続きは遺産分割計画の重要な一部とみなされている。税制改正により、非上場株への評価基準が見直されたり、分割払制度の適用範囲が拡大したケースもある。また、相続人が事業承継を図る際には、株式保有比率や経営権の移転に伴う税務リスク管理が不可欠となっている。
×
続きを読むには確認が必要です