解約手数料の計算方法とは、投資信託やETFを売却する際に発生する費用を算定するためのルール・式である。
目次
概要
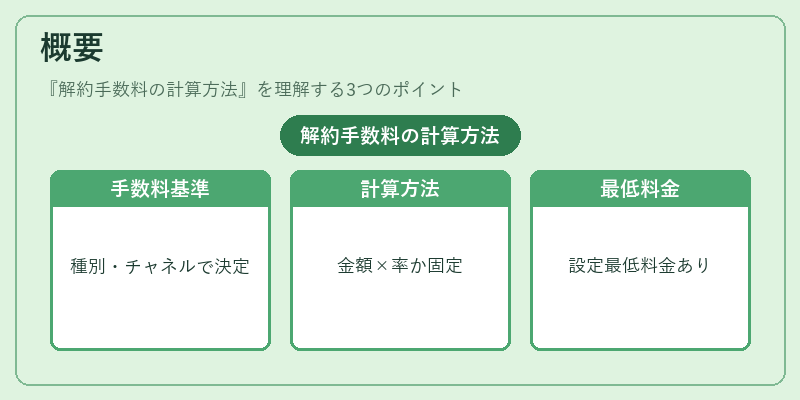
投資信託やETFは運用会社が管理し、顧客に対して一定期間保有させることを前提として設計されている。解約手数料は、これらの商品を早期に売却した場合の「損失補填」機能と、運用資産の減少によって生じる管理コストの一部を回収する役割を担う。初期設計段階で定められる手数料率は、ファンドの種類(アクティブ・パッシブ・インデックスなど)や販売チャネル(つみたて型・iDeCo対応投信など)、運用方針に応じて異なる。一般的には「解約金額 × 手数料率」または「固定金額」の形で計算され、最低手数料が設定されるケースも多い。
役割と機能
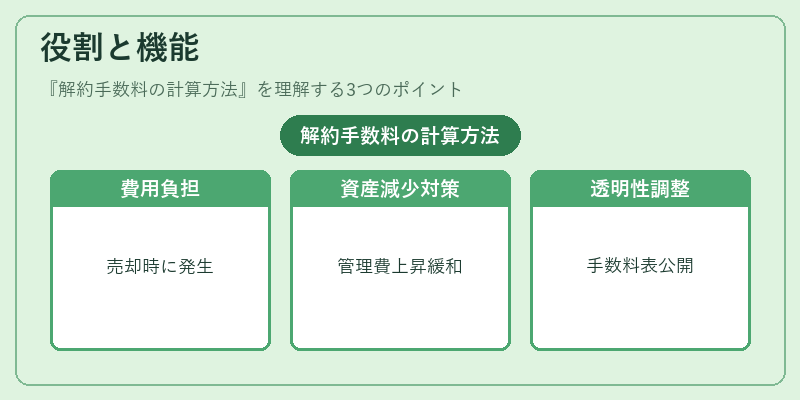
- 売却時の費用負担 – 投資家が保有期間を短縮するときに発生する追加コストとして機能し、長期投資を促進するインセンティブとなる。
- 運用資産減少への対応 – 大量解約が起こると信託報酬の計算基礎となる総資産が縮小し、管理コスト比率が上昇するため、手数料でその影響を緩和。
- 透明性確保 – 事前に公開される手数料表や契約書に明記されていることで、投資家は売却時の実際の受取金額を予測できる。
- 市場競争調整 – 手数料率が低いファンドは流動性を確保しやすく、逆に高い手数料は運用者側の収益性向上につながる。
特徴
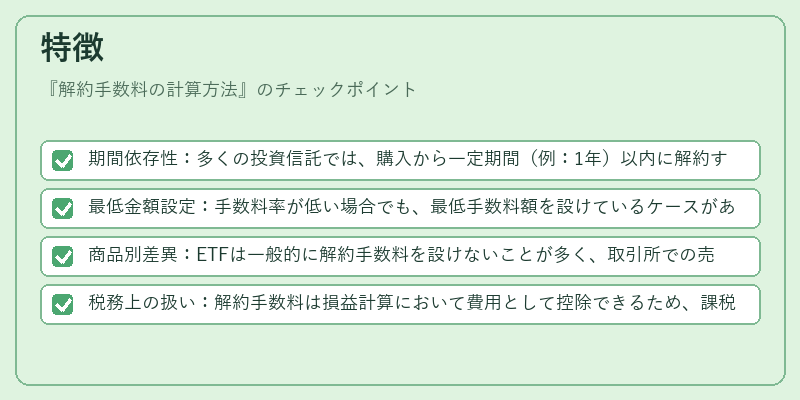
- 期間依存性:多くの投資信託では、購入から一定期間(例:1年)以内に解約すると高めの手数料が課される。
- 最低金額設定:手数料率が低い場合でも、最低手数料額を設けているケースがある。
- 商品別差異:ETFは一般的に解約手数料を設けないことが多く、取引所での売買手数料のみが発生する。一方、アクティブファンドやヘッジファンドでは高めの手数料率が設定される。
- 税務上の扱い:解約手数料は損益計算において費用として控除できるため、課税所得を減少させる効果もある。
現在の位置づけ
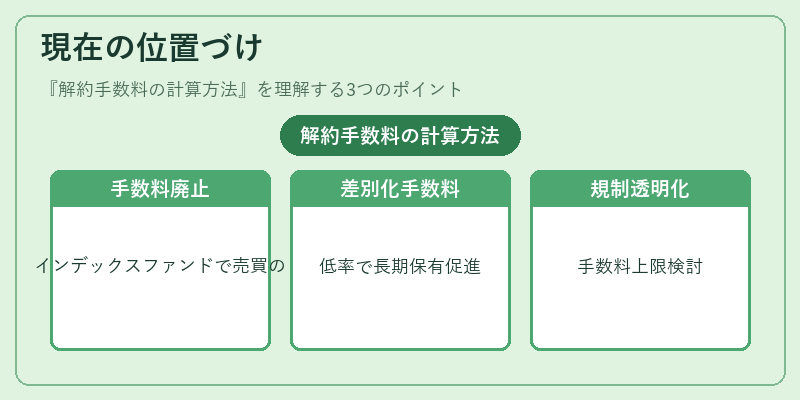
近年の低コスト化競争の中で、多くのインデックスファンドやパッシブ型ETFは解約手数料を廃止し、売買手数料のみで運用している。一方、アクティブファンドでは信託報酬と合わせて手数料設定が重要な差別化要因となっており、投資家の長期保有意識を高めるために「解約金額 × 0.5%」程度の低い率で設計されるケースも増加。規制面では、金融庁が「手数料の透明性確保」を推進し、投資家保護の観点から最低手数料や最大手数料の上限設定を検討する動きが見られる。また、iDeCo対応投信など税優遇制度を利用する商品では、解約時に発生する手数料が税額控除対象外となるため、事前計算が重要視されている。
×
続きを読むには確認が必要です