確定給付年金の負債計算基準とは、企業が保有する確定給付型年金制度における将来支払義務を現在価値で評価し、財務諸表に計上するための会計・精算ルールである。
概要
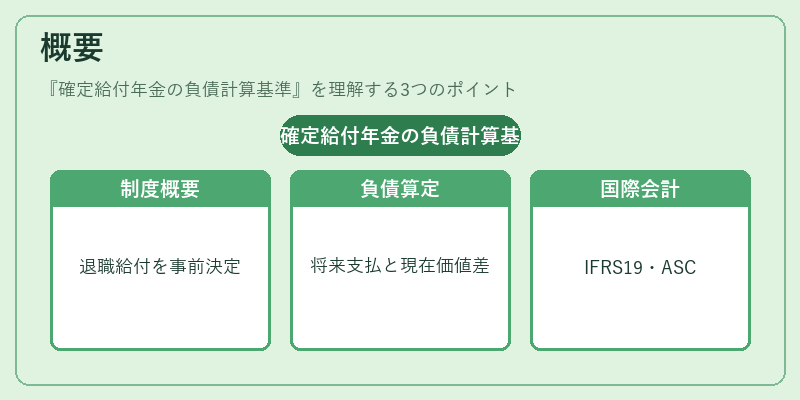
確定給付年金は従業員が退職時に受け取る給付額を事前に決めておく制度であり、その負債は将来の支払予定と現在価値との差異から生じる。負債計算基準は、会計上の一貫性と比較可能性を確保するために設けられた枠組みである。従来は各国独自の規定が存在したが、国際的な会計統一を図る動きから、IFRS 19(国際財務報告基準第19項)やUS GAAP のASC 715 が代表例となっている。これらの基準は、年金給付の現在価値を算定するために必要なアクチュアル・データと会計上の仮定(割引率、死亡率、退職率など)を明示的に設定し、企業が負債を適切に測定できるようにしている。
役割と機能
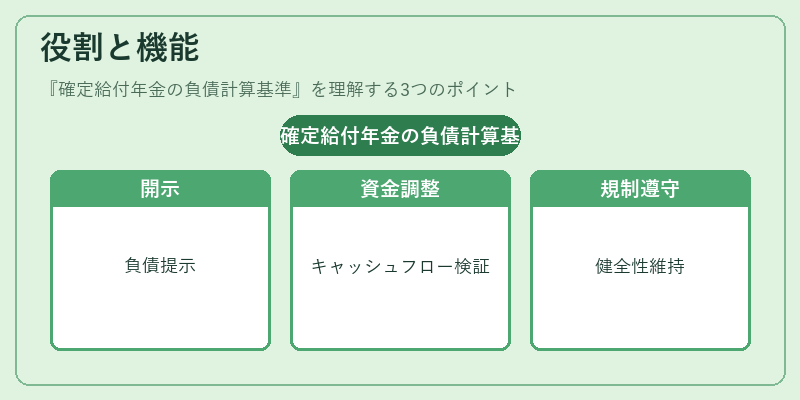
確定給付年金の負債計算基準は、主に以下の三つの機能を果たす。
1. 財務諸表への開示:企業が保有する将来支払義務を現在価値で測定し、貸借対照表上の負債として計上することで、投資家やステークホルダーに制度の実態を提示する。
2. 資金調達・運用戦略:負債額が企業のキャッシュフロー予測と一致しているかを検証し、必要な積立金額や投資ポートフォリオを決定する指標となる。
3. 規制遵守:金融庁等の監督機関が求める報告基準に従い、年金負債の適正性を保証することで、企業の財務健全性を維持する。
特徴
- アクチュアル・データ依存:将来給付額は退職者数や平均給与、死亡率などに大きく左右されるため、定期的な精算が不可欠である。
- 割引率の重要性:負債価値は市場金利を反映した割引率によって決まるため、金利変動への感応度が高い。
- 会計上の仮定と実務の乖離:基準では一定の仮定(長寿リスクやインフレ調整)が設定されている一方で、企業独自の経験データを組み合わせることで差異が生じる。
- 専門性の高さ:正確な負債計算にはアクチュアル・エンジニアリングやファイナンスの高度な知識が要求され、外部専門家の協力が一般的である。
現在の位置づけ
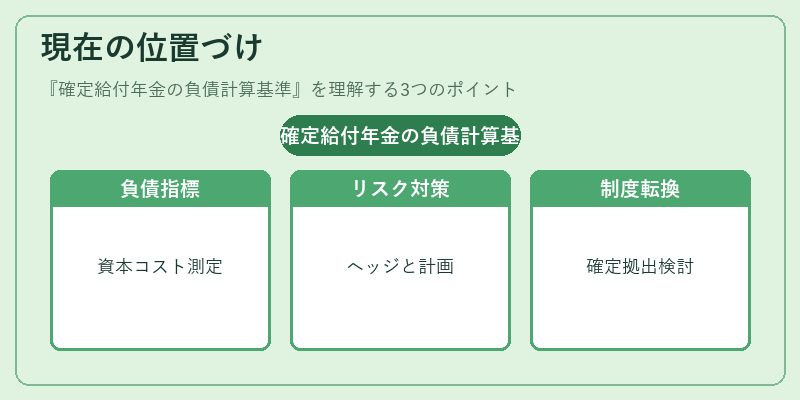
今日の企業会計において、確定給付年金負債は資本コストとリスク管理の重要指標となっている。長寿化や低金利環境の継続は負債増大を招き、企業は「ファイナンシャル・プランニング」と「リスクヘッジ」の両面から対策を講じている。また、規制当局は負債計算基準に沿った情報開示の徹底を求めるとともに、年金制度の持続可能性評価にも注目している。さらに、近年では企業が確定給付型から確定拠出型への転換を検討するケースが増え、負債計算基準自体もその調整に伴う新たな解釈や指導が行われている。
続きを読むには確認が必要です