確定給付年金の遅延損害金算定方法とは、確定給付型年金制度において受給開始時期が遅れた場合に発生する損害金を計算し支払うための法的・会計上の手続きを指す。
目次
概要
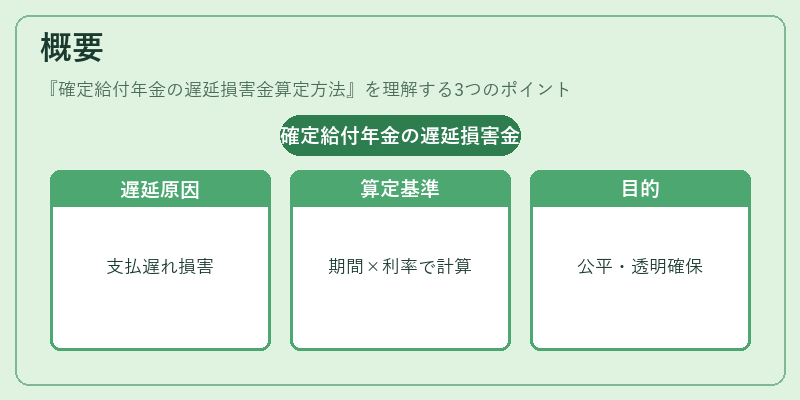
確定給付年金は雇用者側が将来一定額を保証する制度である。受給開始日までに支払いが遅延すると、被保険者は時間価値を失い、損害が生じる。このような不利益を補填するため、法令により遅延損害金の算定基準と方法が定められている。算定方法は、遅延期間と適用利率を組み合わせて計算される点で、年金制度全体の公平性と透明性を確保する役割を担う。
役割と機能
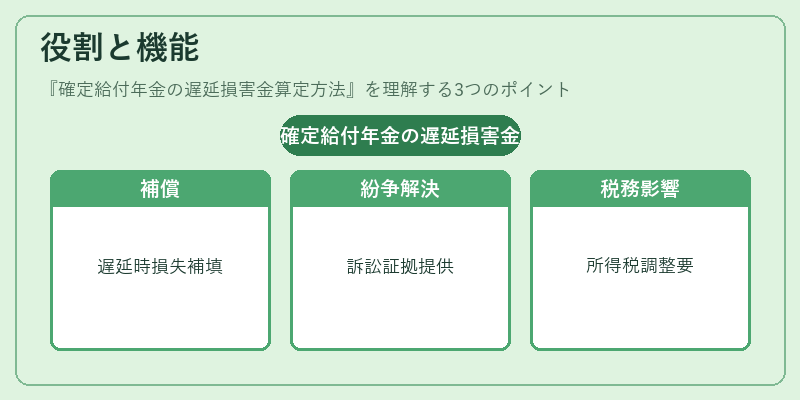
- 支払遅延時の補償:企業が期日までに年金を支払えなかった場合、被保険者に対して経済的損失を補填する。
- 法的紛争解決:遅延損害金算定方法は訴訟や仲裁での証拠として用いられ、当事者間の合意形成を促進する。
- 税務上の計算基準:遅延損害金は所得税・相続税等に影響を与えるため、正確な算定が必要とされる。
特徴
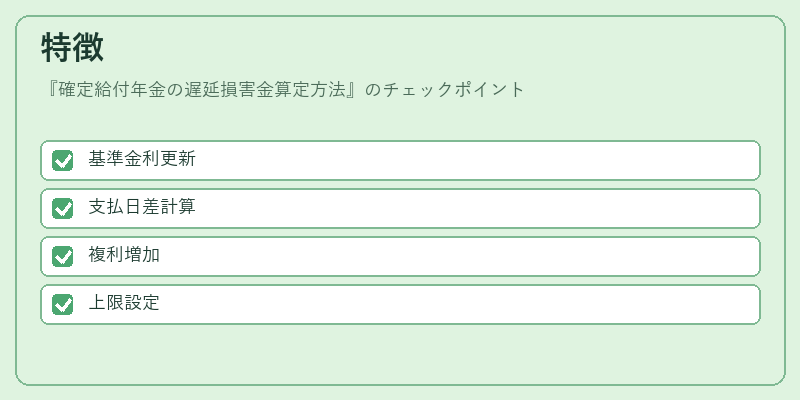
| 要素 | 内容 |
|---|---|
| 利率設定 | 法令で定められた基準金利(国債利回り+リスクプレミアム)を使用し、一定期間ごとに更新される。 |
| 計算期間 | 支払予定日から実際の支払日までの日数を対象にする。 |
| 複利適用 | 日割りまたは月割りで複利計算が行われ、遅延損害金額が増加する。 |
| 上限規定 | 一部法令では最大支払限度を設けており、過剰な負担を防止している。 |
これらの特徴は、他の年金形態(確定拠出型)や公的年金とは異なる点であり、企業年金制度特有のリスク管理手段として機能する。
現在の位置づけ
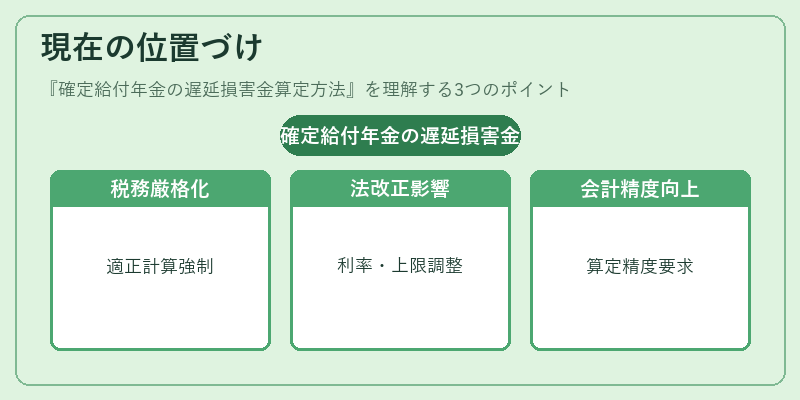
近年、企業再編・倒産が増加する中で、遅延損害金算定方法は重要性を高めている。税務当局は、遅延損害金の適正計算と報告を厳格化し、企業に対して透明な開示を求める動きが強まっている。また、年金法改正により利率や上限規定が見直され、被保険者保護の観点から更なる調整が進められている。これに伴い、会計基準や監査手続きも遅延損害金算定の精度向上を求めるようになっている。
×
続きを読むには確認が必要です