kakutei-kyo-shutsu-nenkin-hanki-hnkとは、確定拠出年金(DC)制度における一形態であり、拠出期間を半期単位とすることで企業や個人の資産形成計画を柔軟に調整できる仕組みである。
概要
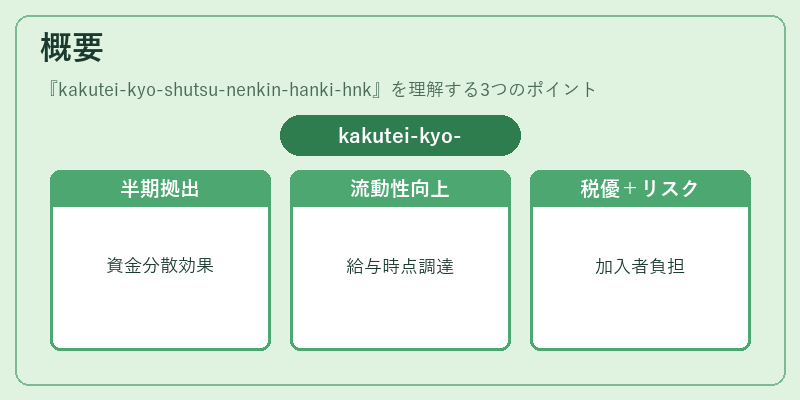
確定拠出年金は、従業員が自ら選択した運用商品へ拠出額を決めて積み立てる方式。kakutei-kyo-shutsu-nenkin-hanki-hnk は、その中でも「半期ごとに拠出」を前提として設計されたモデルである。従来の年次拠出に比べ、キャッシュフロー管理がしやすく、企業側は給与支払時点での資金調達を分散できるメリットがある。制度設計は、厚生労働省等のガイドラインに基づき、税制優遇措置を受けつつも、投資リスクは加入者自身が負担する形態を保っている。
役割と機能
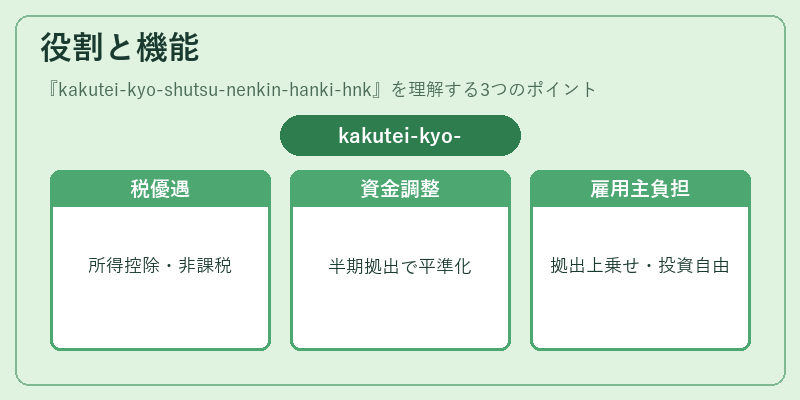
kakutei-kyo-shutsu-nenkin-hanki-hnk は、個人の退職後生活資金を確実に形成しながら、企業側の福利厚生コストを抑制する二重の目的を果たす。具体的には以下のような機能がある。
- 税優遇:拠出額は所得控除対象となり、運用益も非課税で積み立てられる。
- 資金調達の分散:半期ごとの拠出により、給与支払時点でのキャッシュフローを平準化できる。
- 投資選択肢の提供:参加者は複数のファンドから自ら選択し、リスクとリターンを調整できる。
- 雇用主負担オプション:企業が拠出額を上乗せすることで、従業員へのインセンティブとして機能。
特徴
-
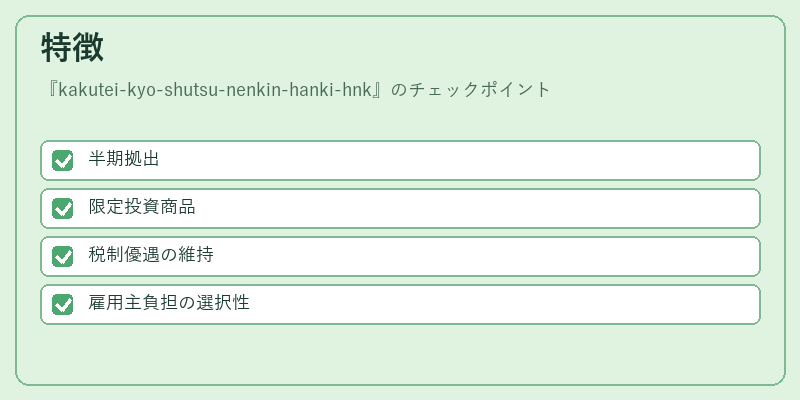
半期拠出
年次拠出に比べて拠出頻度が増えるため、給与の支払サイクルと合わせやすい。
効果:企業は短期間で資金を確保でき、個人は定期的な積み立てによるドルコスト平均化が促進される。 -
限定投資商品
参加者が選べるファンド数は制度設計により制限されることが多い。
効果:運用管理の手間を削減し、投資判断のリスクを抑える一方で、分散投資の幅が限定される。 -
税制優遇の維持
確定拠出年金としての枠組みを保持するため、所得控除・運用益非課税といった特典は変わらない。
効果:個人にとっては資産形成コストが低減される。 -
雇用主負担の選択性
企業は拠出額を上乗せするかどうかを自由に決定できる。
効果:福利厚生としての柔軟性を高め、従業員満足度向上につながる。
現在の位置づけ
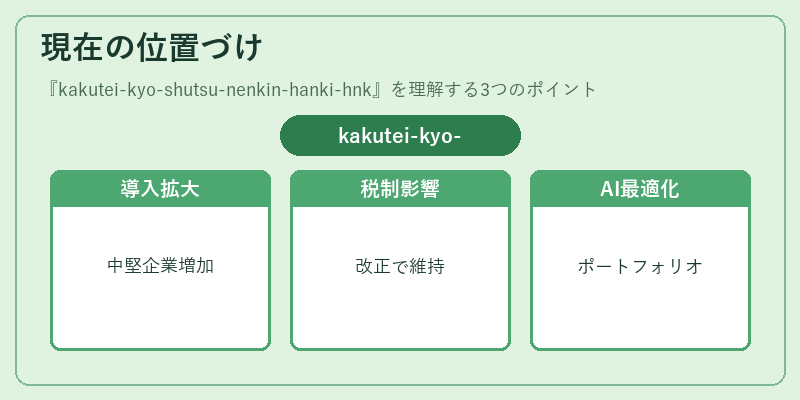
近年、日本企業は退職金制度の見直しとともにDC型年金の導入を進めている。kakutei-kyo-shutsu-nenkin-hanki-hnk は、半期拠出という特徴が給与支払サイクルと合致しやすく、特に中堅企業で採用が増加している。また、税制改正の動きや社会保障制度改革の影響を受けつつも、既存のDC枠組みを維持する形で拡充されている。金融機関は、投資商品ラインナップの拡大と運用管理サービスの強化を図りながら、企業顧客への提案力を高めている。将来的には、AIによるポートフォリオ最適化やESG投資対応が進むことで、kakutei-kyo-shutsu-nenkin-hanki-hnk の機能性と魅力度がさらに向上する見込みである。
続きを読むには確認が必要です