確定給付年金リスク管理体制とは、企業が設定する確定給付型年金制度における負債の変動要因を予測・評価し、資産運用と負債マッチングを通じて財務健全性を維持するための統制・監督機構である。
目次
概要
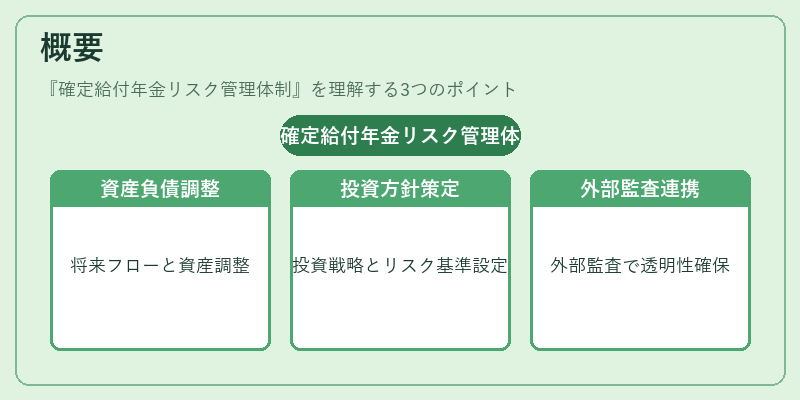
確定給付年金は受給者に対して事前に設定された給付額を約束する制度であり、負債が将来発生するキャッシュフローとして計上される。人口の高齢化と長寿リスクの増大に伴い、負債の見積もり精度や資産運用戦略が企業財務に与える影響は拡大している。そのため、確定給付年金を管理する組織は、リスクを体系的に把握し、適切な対策を講じる必要性から「リスク管理体制」を構築した。
この体制は、資産負債マッチング(ALM)や投資ポリシー・ステートメントの策定、外部監査との連携といった要素を統合し、年金制度全体の持続可能性を確保する枠組みである。
役割と機能
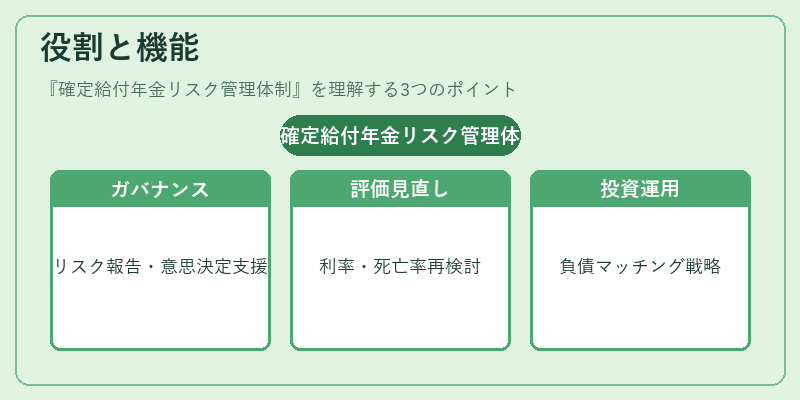
- ガバナンス:取締役会や経営陣に対してリスク情報を報告し、意思決定を支援。
- アクチュアル評価:年金負債の計算に用いる利率・死亡率・退職率などの仮定を定期的に見直す。
- 投資管理:負債マッチングを目的とした資産配分戦略を策定し、リスク許容度内で運用実績を監視。
- ストレステスト・シナリオ分析:金利変動や市場崩壊などの極端な状況下での財務影響を評価し、資本準備率を維持。
- コンプライアンスと報告:国内外の会計基準・監督機関への開示要件を満たすための内部統制を確立。
特徴
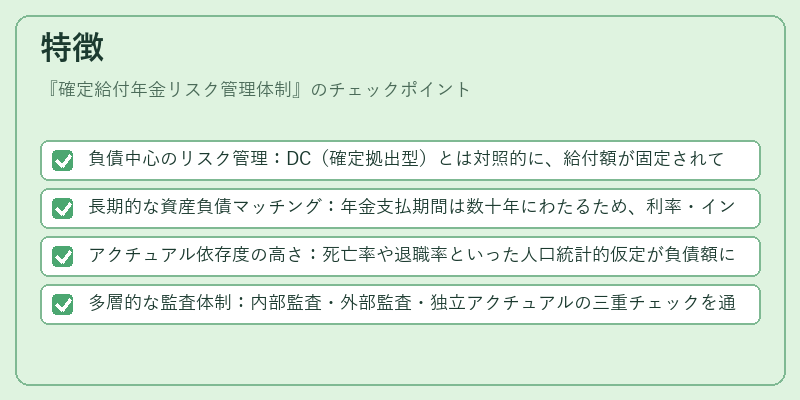
- 負債中心のリスク管理:DC(確定拠出型)とは対照的に、給付額が固定されているため、投資損失よりも負債増大のリスクが重視される。
- 長期的な資産負債マッチング:年金支払期間は数十年にわたるため、利率・インフレなどの時間変動を考慮したモデル化が不可欠。
- アクチュアル依存度の高さ:死亡率や退職率といった人口統計的仮定が負債額に直結する点で、外部環境への感応性が大きい。
- 多層的な監査体制:内部監査・外部監査・独立アクチュアルの三重チェックを通じてリスク可視化と対策実行が図られる。
現在の位置づけ
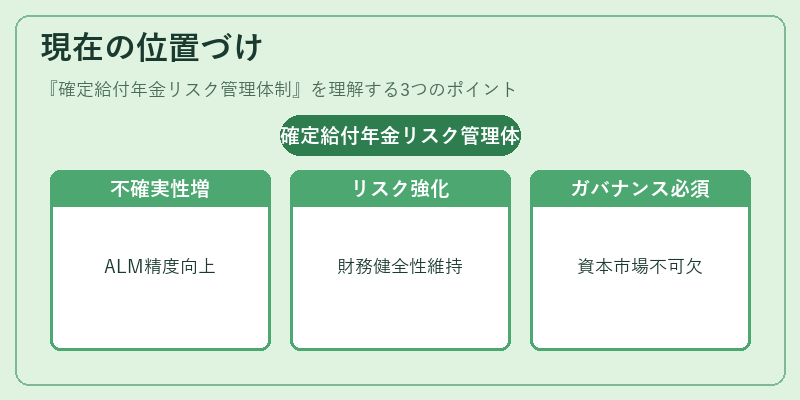
近年、長寿化や市場ボラティリティの増大により、確定給付年金負債の不確実性はさらに高まっている。企業はこれを受けて、ALMモデルの精度向上・シナリオ分析の拡充、投資ポートフォリオの再構築を進めるとともに、規制当局から求められる開示基準への適合も急務となっている。
一方で、DC型やハイブリッド型へ移行する企業が増える中でも、確定給付年金の残存負債を抱える大手企業にとっては、リスク管理体制の強化が財務健全性維持・株主価値創造に直結している。したがって、確定給付年金リスク管理体制は現代の資本市場において不可欠なガバナンス機能として位置づけられている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事