可処分所得と消費パターンとは、税金や社会保険料を差し引いた後に自由に使える資金(可処分所得)と、その資金をどのように配分・支出するかという行動様式(消費パターン)の総称である。
目次
概要
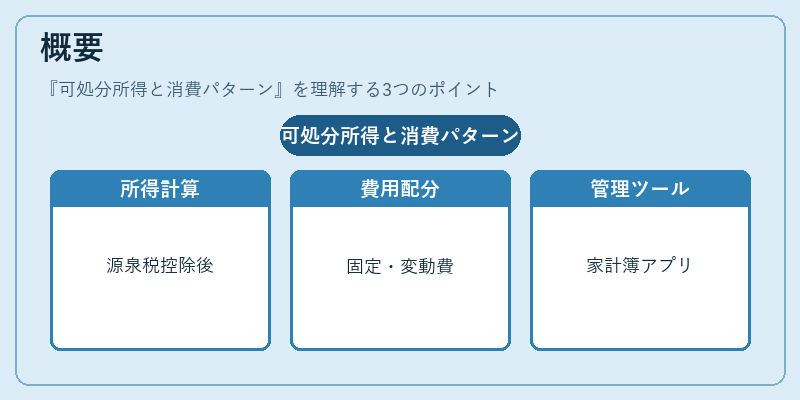
可処分所得は、個人が実際に手元に残る現金や預金等の流動性資産を指す。給与所得から源泉徴収税・社会保険料を控除し、住宅ローン控除等の税額控除後に算出される。消費パターンは、可処分所得を固定費(家賃・光熱費・教育費など)と変動費(食費・娯楽・貯蓄への振替え等)へ配分する方法であり、個人の生活設計やマクロ経済学における消費関数の基礎となる概念である。可処分所得と消費パターンは、家計簿アプリや自動積立サービスを通じて可視化・管理され、個人ファイナンスの意思決定プロセスに不可欠な指標である。
役割と機能
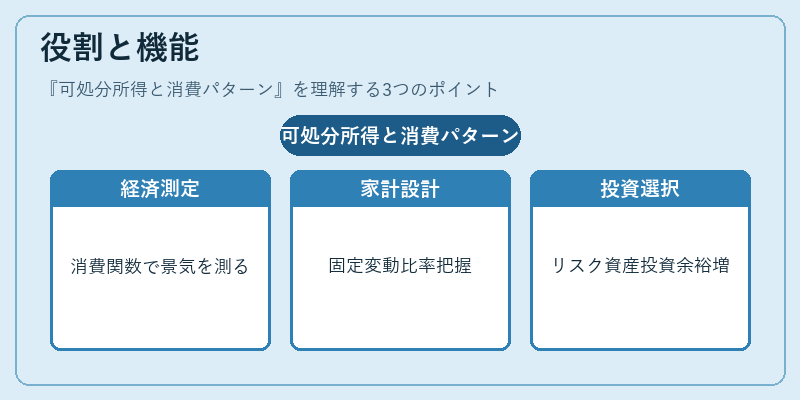
- マクロ経済分析:消費関数のパラメータとして用いられ、景気循環や政策効果を測定する。
- 家計設計:固定費・変動費の比率を把握し、貯蓄目標(FIRE等)への道筋を描く。
- 金融商品選択:可処分所得が高いほどリスク資産へ投資できる余裕が増える。逆に低い場合は流動性比率を重視したカードローンやリボ払いの利用が検討される。
特徴
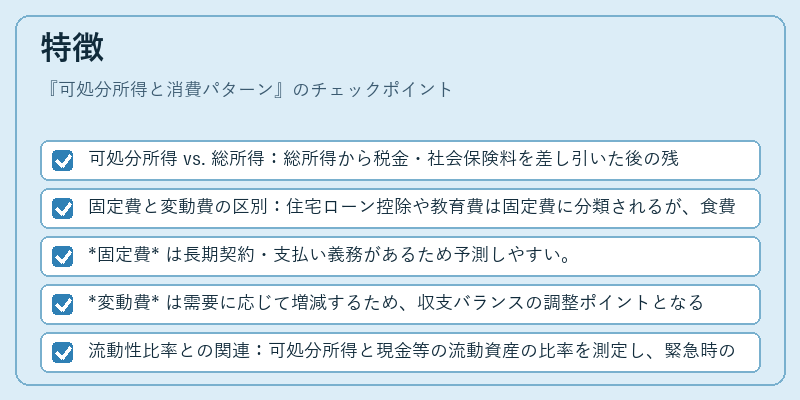
- 可処分所得 vs. 総所得:総所得から税金・社会保険料を差し引いた後の残額であり、実質的な消費力を示す。
- 固定費と変動費の区別:住宅ローン控除や教育費は固定費に分類されるが、食費や娯楽は変動費として扱われる。
- 固定費 は長期契約・支払い義務があるため予測しやすい。
- 変動費 は需要に応じて増減するため、収支バランスの調整ポイントとなる。
- 流動性比率との関連:可処分所得と現金等の流動資産の比率を測定し、緊急時の備えが十分かどうかを判断する指標として機能する。
現在の位置づけ
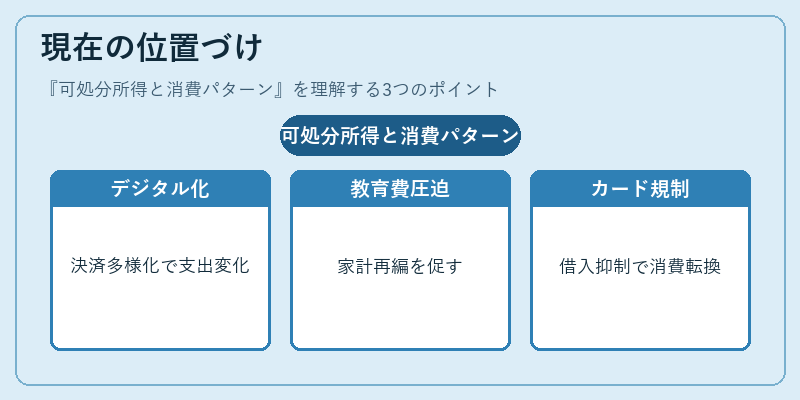
近年、デジタル決済(PayPay・Apple Pay等)やカードローン・リボ払いの普及により、可処分所得の使い方は多様化している。住宅ローン控除が減税対象外になる動きや、教育費の増大が家計圧迫要因として浮上し、消費パターンの見直しを促す。自動積立サービスや家計簿アプリは、可処分所得の管理と貯蓄率向上に寄与しており、FIRE運動の拡大とも相乗効果が生じている。また、金融庁によるカードローン規制強化(借入限度額・金利上限)の施行は、消費パターンを保守的に転換させる圧力となっている。これらの動向は、個人ファイナンスとマクロ経済政策が相互作用する現代社会において不可欠な要素である。
×
続きを読むには確認が必要です